ATSAUCĒ IETVERT:
Mūsu pensiju iespēju pakete. Publicēts oficiālajā laikrakstā "Latvijas Vēstnesis", 8.12.2004., Nr. 195 https://www.vestnesis.lv/ta/id/97580
|
RĪKI
Publikācijas atsauceATSAUCĒ IETVERT:
Mūsu pensiju iespēju pakete. Publicēts oficiālajā laikrakstā "Latvijas Vēstnesis", 8.12.2004., Nr. 195 https://www.vestnesis.lv/ta/id/97580
Paraksts pārbaudītsNĀKAMAIS Avīzes tilts pāri laikiem un kontinentiem Vēl šajā numurā08.12.2004., Nr. 195 |


Mūsu pensiju iespēju pakete
Latvijas pensiju reforma, neraugoties uz pārejas perioda grūtībām, ir pabeigta – ieviesta trīs līmeņu pensiju sistēma, kas sastāv no paaudžu solidaritātes, valsts fondēto pensiju un privātās brīvprātīgās pensiju apdrošināšanas shēmas.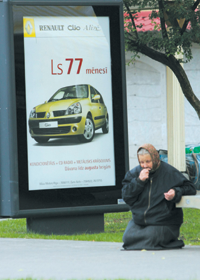 Foto: Māris Kaparkalējs, “LV” |
Salīdzinājumā ar sistēmu, kura darbojās līdz reformai un kurai
nākotnē draudēja naudas līdzekļu izsīkums, jaunajai pensiju sistēmai ir vairākas
priekšrocības: tā ir finansiāli stabila ilgtermiņā, neraugoties uz augsto un
nākotnē vēl vairāk pieaugošo iedzīvotāju demogrāfisko novecošanu, tā ir
spējīga nodrošināt pensiju izmaksu un regulāru indeksāciju, kā arī noturēt
ilgtermiņā nemainīgu valsts sociālās apdrošināšanas iemaksu likmi, aizsargājot
strādājošos no iemaksu slodzes palielināšanās.
Visos trijos līmeņos pensijas apmērs ir atkarīgs no iemaksām, tādējādi tie, kas
iemaksā vairāk vai atliek pensionēšanos uz vēlāku laiku, iegūst lielākus
ienākumus pensijas vecumā. Šāds princips veicina ne vien pensijas apmēru straujāku
pieaugumu, bet arī precīzāku ienākumu deklarēšanu un ēnu ekonomikas ierobežošanu.
Kopīga iezīme ir arī tā, ka visos trīs līmeņos šīs iemaksas tiek uzkrātas
(nosacīti vai tieši), pelnot procentus un veidojot pensijas kapitālu.
Pensiju var uzkrāt trīs līmeņos
Jaunā pensiju sistēma ir gana elastīga: pensijā var doties jebkurā
vecumā, kas nav mazāks par likumā noteikto. Pensijas vecums saskaņā ar likumu “Par
valsts pensijām” ir 62 gadi. Vīriešiem jau pašreiz ir šāds pensijas vecums, bet
sievietēm turpinās pensijas vecuma paaugstināšana, līdz tas sasniegs 62 gadus
2008.gadā. Pašreiz sievietēm pensijas vecums ir 60 gadu.
Pensiju var uzkrāt vairākos veidos (gan paaudžu solidaritātes pensiju shēmā, gan
shēmās, kur naudas līdzekļi tiek ieguldīti finanšu kapitāla tirgū). Atbilstoši
dalībai attiecīgajās shēmās tiek nodrošinātas valsts vecuma pensijas, mūža
pensijas, ko piedāvā dzīvības apdrošināšanas sabiedrības un privātajos pensiju
fondos uzkrātā kapitāla izmaksas. Jāatzīmē, ka pensiju sistēma, kas pastāvēja
pirms reformas, piedāvāja tikai vienu pensiju, turklāt pensijas apmērs bija atkarīgs
vienīgi no stāža un vidējās algas valstī. Līdz ar to pensija gandrīz visiem bija
vienādā līmenī. Netika piedāvāta pensiju kapitāla uzkrāšana, kas ļauj shēmas
dalībniekam pašam līdzdarboties sava pensijas kapitāla uzkrāšanā, sekojot finanšu
kapitāla tirgus rādītājiem un, it īpaši, izvēlētā ieguldījumu plāna darbības
rezultātiem. Jāatzīmē, ka, pastāvot zināmiem nosacījumiem, fondētās shēmas
paredz arī uzkrātās pensijas mantošanas tiesības.
Pirmais līmenis – paaudžu solidaritātes shēma
1996.gadā darbību sāka uz sociālās apdrošināšanas iemaksām
balstīta paaudžu solidaritātes pensiju shēma (1.līmeņa pensiju shēma). Tā šobrīd
aptver gan pensionārus, kuriem pensijas piešķirtas pēc likuma “Par valsts
pensijām”, kas bija spēkā līdz 1996.gadam, gan tos, kam pensija piešķirta pēc
jaunās formulas, t.i., balstoties uz personificētajā uzskaitē reģistrētajām
sociālās apdrošināšanas iemaksām, kuras veiktas, sākot ar 1996.gada janvāri.
Paaudžu solidaritātes pensiju shēma nozīmē, ka strādājošie veic sociālās
apdrošināšanas iemaksas, kuras ir galvenais avots valsts pensiju budžetā, no tām
tiek nodrošināta pensiju izmaksa esošajiem pensionāriem. Saskaņā ar 1.līmeņa
pensiju jauno aprēķina formulu, strādājošo sociālās apdrošināšanas iemaksas 20
procentu apmērā no darba samaksas tiek reģistrētas Valsts sociālās apdrošināšanas
aģentūras personificētās uzskaites datu bāzē un ik gadu indeksētas. Reģistrēto
iemaksu apjoms ar gadiem pieaug (gan sakarā ar veiktajām iemaksām, gan sakarā ar
indeksāciju), kā rezultātā, aizejot pensijā, ir uzkrājies tā sauktais šķietamais
pensijas kapitāls. Šķietamais tāpēc, ka tā nav reāla nauda, bet gan informācija
par darba mūžā veiktajām sociālās apdrošināšanas iemaksām.
Šis kapitāls, kas sniedzas tūkstošos latu, pieprasot valsts vecuma pensiju, tiek
sadalīts vienmērīgi izmaksai pa gadiem visa atlikušā mūža garumā, t.i., kapitāls
tiek dalīts ar mūža ilgumu, kāds ir paredzams pensijas pieprasīšanas vecumā. Lai
aprēķinātu mēneša pensiju, šī gadā izmaksājamā summa tiek dalīta ar 12.
Ikgadējā iemaksu indeksācija ir vienlīdzīga algu summu, no kurām valstī
attiecīgajā gadā kopumā tika veiktas iemaksas, pieaugumam attiecībā pret
iepriekšējo gadu. Tātad var teikt, ka arī 1.līmeņa šķietamais pensijas kapitāls
pelna procentus. Vienīgā atšķirība – 1.līmeņa pensiju shēmas kapitāla
“peļņu” nosaka gan darba samaksas pieaugums, gan iemaksu veicēju skaita pieaugums
valstī, fondēto pensiju shēmās kapitāla pieaugumu nosaka finanšu kapitāla tirgus
svārstības.
Otram līmenim – 19 ieguldījumu plāni
2001.gada 1. jūlijā spēkā stājās Valsts fondēto pensiju likums,
kas reglamentē 2.līmeņa valsts pensiju shēmas darbību. Valsts fondēto pensiju shēma
aptver personas, kuras saskaņā ar likumu šajā shēmā piedalās obligāti (personas,
kas dzimušas pēc 1971.gada 1.jūlija) vai brīvprātīgi (personas, kas dzimušas laikā
no 1951.gada 2.jūlija līdz 1971.gada 1.jūlijam). Valsts fondēto pensiju shēmas
mērķis – iegūt pensijas palielinājumu, daļu no iemaksām ieguldot finanšu
kapitāla tirgū, kur šie naudas līdzekļi pelnītu procentus. Tādējādi, piedaloties
gan pirmā, gan otrā līmeņa pensiju shēmās, ir iespēja uzkrāt lielāku pensijas
kapitālu. Pašreiz iemaksu likme 2.līmeņa pensiju shēmā ir 2% no algas, bet līdz
2010.gadam tā pakāpeniski palielināsies un sasniegs 10%. Tātad, ja persona piedalās
1. un 2.līmeņa pensiju shēmās, tad kopējā iemaksu likme valsts pensijām (20% no
algas) tiek sadalīta starp abiem līmeņiem. Attiecīgi, ja 2.līmenī tiek iemaksāti 2%
no algas, tad 1.līmenī – atlikušie 18%, bet 2010.gadā iemaksu likme abos līmeņos
būs jau izlīdzinājusies – katrā 10%.
Šobrīd 2.līmeņa shēmas līdzekļi tiek ieguldīti 19 ieguldījumu plānos, kurus
pārvalda kopumā 8 līdzekļu pārvaldītāji. Katram šīs shēmas dalībniekam ir
tiesības izvēlēties savu līdzekļu pārvaldītāju. Līdzekļu pārvaldītājs
piedāvā ieguldījumu plānus, no kuriem vienu izvēlas dalībnieks. Pašlaik tiek
piedāvāti 7 plāni, kuri ievēro konservatīvu ieguldījumu politiku, saskaņā ar ko
pensiju līdzekļi tiek ieguldīti vērtspapīros ar viszemāko riska pakāpi un kuru
galvenais mērķis ir pensiju kapitāla saglabāšana un ieguldījumu drošība, nevis
peļņa. Ir arī 3 sabalansētie plāni, kuros līdzekļi tiek ieguldīti tā, lai
peļņas gūšana un ar to saistītais risks būtu līdzsvarā ar pensiju kapitāla
saglabāšanu un ieguldījumu drošību, un 9 aktīvie ieguldījumu plāni, kuros pensiju
līdzekļi maksimāli atļauto ierobežojumu ietvaros tiek ieguldīti akcijās –
vērtspapīros ar salīdzinoši augstu riska pakāpi, un galvenais mērķis ir peļņas
gūšana, ievērojot pensiju kapitāla saglabāšanu un ieguldījumu drošību. Lai ļautu
shēmas dalībniekam iegūt maksimālu labumu no dalības 2.līmenī, tiesību normas
paredz iespēju mainīt izvēlēto līdzekļu pārvaldītāju reizi gadā, bet
ieguldījumu plānus, ko piedāvā izvēlētais līdzekļu pārvaldītājs, – divas
reizes gadā.
Sasniedzot pensijas vecumu, 2.līmeņa shēmas dalībniekam ir dotas
divas izvēles iespējas, kā labāk saņemt pensiju.
Abiem variantiem ir savas priekšrocības. Pirmais variants – sociālās
apdrošināšanas aģentūra pārskaita 2.līmeņa dalībnieka kontā uzkrāto pensijas
kapitālu viņa izvēlētai dzīvības apdrošināšanas sabiedrībai. Tā, pamatojoties
uz mūža pensijas apdrošināšanas līgumu, shēmas dalībniekam vai tā nāves
gadījumā līdzapdrošinātai personai (apdrošinātās personas laulātajam) līdz
mūža galam garantē “mūža pensiju”. Turklāt apdrošināšanas līgumā ir
iespēja paredzēt mūža pensijas izmaksas periodiskumu (reizi mēnesī, pusgadā u.c.)
un var paredzēt vairākus mūža pensijas izmaksas posmus, kuru laikā var noteikt
dažādu izmaksājamās pensijas apmēru. Līgumā iespējams paredzēt arī uz laiku
atlikt mūža pensijas izmaksu, kā rezultātā vēlāk saņemtā pensija būs lielāka.
Otrais variants, pieprasot 2.līmeņa pensiju, – uzkrātā kapitāla pārskaitīšana uz
valsts pensiju budžetu. Šajā gadījumā 2.līmeņa kapitāls tiek pievienots 1.līmeņa
shēmā uzkrātajam kapitālam un pensija tiek izmaksāta saskaņā ar 1.līmeņa pensiju
aprēķina formulu. Šādas izvēles priekšrocība ir tā, ka valsts pensija tiek
regulāri indeksēta. Tā kā sagaidāms, ka pirmie 2.līmeņa dalībnieki sasniegs
pensijas vecumu tikai aptuveni 2014.gadā, tad ap to laiku saskaņā ar likumu “Par
valsts pensijām” visas valsts pensijas neatkarīgi no to apmēra tiks indeksētas,
ņemot vērā inflāciju un 50% no darba algas reālā pieauguma procentiem. Bez tam,
apvienojot pirmā un otrā līmeņa pensiju kapitālu un izmaksājot pensiju no valsts
pensiju budžeta, administrēšanas izmaksas ir zemākas nekā attiecīgie izdevumi mūža
pensijas līguma izpildes nodrošināšanai.
Trešais līmenis – privātie pensiju fondi
Privātā brīvprātīgā pensiju shēma (3.līmeņa pensiju shēma)
rada iespēju privātā uzkrājuma veidošanai privātos pensiju fondos, kā arī
uzkrājošā dzīvības apdrošināšanā. 1998.gada jūlijā stājās spēkā likums
“Par privātajiem pensiju fondiem”, bet 1998.gada septembrī stājās spēkā
“Apdrošināšanas sabiedrību un to uzraudzības likums” un likums “Par
apdrošināšanas līgumu”.
Dalībai privātajos pensiju fondos ir savas priekšrocības – jau no 55 gadu vecuma tā
dalībnieks var saņemt visu uzkrāto papildpensijas kapitālu vai arī turpināt dalību
un saņemt kapitālu pa daļām, turklāt uz to attiecas mantojuma tiesības un ir
noteikti arī ienākuma nodokļa un valsts sociālās apdrošināšanas iemaksu
atvieglojumi. Ne vien privātai personai, bet arī tās darba devējam ir iespējams veikt
iemaksas privātajā pensiju fondā sava darbinieka labā vai pat izveidot slēgtu fondu
saviem darbiniekiem, tādējādi radot papildu motivāciju darbam. Šādos gadījumos arī
darba devējam ir paredzēti nodokļu atvieglojumi. Pašreiz Latvijā darbību veic 5
privātie pensiju fondi, tai skaitā viens slēgtais pensiju fonds, un kopumā tiek
piedāvāti 13 pensiju plāni.
Arī dzīvības apdrošināšanas kompānijas piedāvā vairākus apdrošinājuma veidus,
kas būtībā atbilst 3.līmeņa privātās brīvprātīgās pensiju shēmas mērķim,
t.i., nodrošināt papildu ienākumus pensijas vecumā. Vienlaikus dzīvības uzkrājošā
apdrošināšana nodrošina materiālu aizsardzību arī apdrošinātās personas
ģimenei. Piemēram, tiek piedāvāta tāda pensijas saņemšanas iespēja kā mūža
pensija ar garantēto pensijas izmaksu periodu, kas nozīmē: ja garantētā perioda
laikā iestātos apdrošinātās personas nāve, tad līdz garantētā perioda beigām
pensijas izmaksa tiek turpināta tā mantiniekiem. Tāpat izdevīgi slēgt līgumu par
noteiktu periodu ar garantēto periodu. Šajā gadījumā apdrošinātā persona saņem
pensiju no pensijas izmaksu perioda sākuma līdz noteikta perioda beigām, un, ja
apdrošinātās personas nāve iestājas garantētā perioda laikā, atlikušo pensijas
daļu līdz garantētā perioda beigām var saņemt mantinieki.
Ir arī citas apdrošināšanas iespējas. Apdrošināšanas kompānijas garantē noteiktu
uzkrājumu ienesīgumu (piemēram, 3,5%) un atkarībā no darbības rezultātiem nosaka
arī papildu peļņas procentus, ko papildus pieskaita uzkrājumam. Dzīvības
apdrošināšanai ar līdzekļu uzkrājumu ir arī noteikti ienākuma nodokļa un valsts
sociālās apdrošināšanas iemaksu atvieglojumi. Arī darba devējs var veikt iemaksas
par labu saviem darbiniekiem, saņemot nodokļu atvieglojumus.
Līdz ar to, piedaloties trīs līmeņu pensiju shēmā, ir plašākas iespējas
nodrošināt savas vecumdienas. Latvijas pensiju sistēma ir starptautiski atzīta par
vienu no finansiāli efektīvākajām un modernākajām. Tā kā 1.līmeņa shēmas
finansiālo stāvokli galvenokārt ietekmē demogrāfiskie un darba tirgus faktori, bet
fondētās shēmas – finanšu kapitāla tirgus, tad šie līmeņi, savstarpēji
izlīdzinot finansiālos riskus, viens otru atbalsta ceļā uz kopējā mērķa –
pensionāru labklājības – īstenošanu.
Inta Vanovska,
Valsts sociālās apdrošināšanas aģentūras Starptautisko pakalpojumu nodaļas vadītāja