ATSAUCĒ IETVERT:
Par "Metodisko norādījumu par pievienotās vērtības nodokļa aprēķināšanu" apstiprināšanu. Publicēts oficiālajā laikrakstā "Latvijas Vēstnesis", 28.04.2004., Nr. 66 https://www.vestnesis.lv/ta/id/87731
|
RĪKI
Publikācijas atsauceATSAUCĒ IETVERT:
Par "Metodisko norādījumu par pievienotās vērtības nodokļa aprēķināšanu" apstiprināšanu. Publicēts oficiālajā laikrakstā "Latvijas Vēstnesis", 28.04.2004., Nr. 66 https://www.vestnesis.lv/ta/id/87731
Paraksts pārbaudītsNĀKAMAIS Valsts ieņēmumu dienesta rīkojums Nr.629Par naftas produktu inventarizāciju uz 2004.gada 1.maiju Vēl šajā numurā28.04.2004., Nr. 66 |
PAR DOKUMENTU Izdevējs: Valsts ieņēmumu dienests Veids: rīkojums Numurs: 619 Pieņemts: 19.04.2004. |


Valsts ieņēmumu dienesta rīkojums Nr.619
Rīgā 2004.gada 19.aprīlīPar “Metodisko norādījumu par pievienotās vērtības nodokļa aprēķināšanu” apstiprināšanu
1. Saskaņā ar likuma “Par nodokļiem un nodevām” 5.panta otro
daļu un likumu “Par pievienotās vērtības nodokli” apstiprinu “Metodiskos
norādījumus par pievienotās vērtības nodokļa aprēķināšanu”.
2. Atzīt par spēku zaudējušu Valsts ieņēmumu dienesta 2003.gada 23.aprīļa
rīkojumu Nr.563 “Par metodisko norādījumu “Par pievienotās vērtības nodokļa
aprēķināšanu un uzskaiti grāmatvedībā” apstiprināšanu”, ar kuru tika
apstiprināti metodiskie norādījumi “Par pievienotās vērtības nodokļa
aprēķināšanu un uzskaiti grāmatvedībā”.
3. Ar šo rīkojumu apstiprinātie metodiskie norādījumi stājas spēkā pēc to
publicēšanas laikrakstā “Latvijas Vēstnesis”.
Valsts ieņēmumu dienesta ģenerāldirektora v.i. N.Jezdakova
Metodiskie norādījumi par pievienotās vērtības nodokļa aprēķināšanu
Izdoti saskaņā ar likuma “Par nodokļiem un nodevām” 5.pantu un likumu “Par pievienotās vērtības nodokli”
1. Pievienotās vērtības nodokļa taksācijas perioda deklarācijas aizpildīšanas kārtība
1. Ar pievienotās vērtības nodokli apliekamā persona (turpmāk –
apliekamā persona) pievienotās vērtības nodokļa (turpmāk – PVN vai nodoklis)
deklarāciju ar nodokļa aprēķinu par taksācijas periodu iesniedz Valsts ieņēmumu
dienestā (turpmāk – VID) 15 dienu laikā pēc taksācijas perioda beigām.
2. Apliekamā persona, kura PVN maksā budžetā centralizēti par vairākiem uzņēmumiem
(filiālēm, nodaļām), kā arī zemnieku saimniecības pēc saskaņošanas ar VID
nodokļa deklarāciju par taksācijas periodu (turpmāk – PVN deklarācija) iesniedz ne
vēlāk kā 25 dienu laikā pēc taksācijas perioda beigām. Iesniegumu par PVN
deklarācijas iesniegšanas termiņa saskaņošanu iesniedz VID teritoriālajā iestādē
līdz katra taksācijas gada 31.janvārim. PVN deklarāciju iesniedz VID arī tad, ja
apliekamā persona taksācijas periodā nav veikusi apliekamus darījumus (PVN
deklarācijas rindās ievelkot svītras).
3. Apliekamā persona iesniedz VID šādus PVN deklarācijas pielikumus:
3.1. pārskatu par priekšnodokļa summām, kas iekļautas PVN deklarācijā par
attiecīgo taksācijas periodu (turpmāk – pārskats PVN 1);
3.1.1. pārskatu PVN 1 apliekamā persona iesniedz VID vienlaikus ar PVN
deklarāciju;
3.1.2. pārskatu PVN 1 iesniedz VID arī tad, ja apliekamā persona taksācijas
periodā nav veikusi apliekamus darījumus (pārskata PVN 1 rindās ievelkot
svītras);
3.2. pārskatu par preču piegādēm Eiropas Kopienas teritorijā par attiecīgo ceturksni
(turpmāk – pārskats PVN 2);
3.2.1. pārskatu PVN 2 apliekamā persona, kura piegādā preces citu dalībvalstu
apliekamajām personām, iesniedz VID līdz katram kalendāra ceturksnim sekojošā
mēneša 15.datumam;
3.2.2. apliekamā persona, kura PVN maksā budžetā centralizēti par vairākiem
uzņēmumiem (filiālēm, nodaļām), kā arī zemnieku saimniecības, kas atbilstoši
likuma 11.pantam ir saskaņojušas ar VID teritoriālo iestādi PVN deklarācijas
iesniegšanas termiņu, pārskatu PVN 2 iesniedz ne vēlāk kā līdz ceturksnim
sekojošā mēneša 25.datumam;
3.3. labojumu pārskatu par preču piegādēm Eiropas Kopienas teritorijā (turpmāk –
pārskats PVN 3).
Pārskatu PVN 3 apliekamā persona iesniedz VID, ja ir konstatēta kļūda kādā
iepriekš iesniegtā pārskatā PVN 2;
3.4. PVN deklarāciju par taksācijas gadu (turpmāk – gada deklarācija
PVN 4);
3.4.1. apliekamā personas gada deklarāciju PVN 4 iesniedz VID līdz nākamā gada
1.maijam;
3.4.2. gada deklarāciju PVN 4 iesniedz arī tad, ja apliekamā persona darbojusies
nepilnu gadu.
4. Apliekamā persona PVN deklarāciju, pārskatu PVN 1, pārskatu PVN 2,
pārskatu PVN 3 un gada deklarāciju PVN 4 var iesniegt arī elektroniskā
veidā, noslēdzot līgumu ar VID teritoriālo iestādi par elektroniskās deklarēšanas
pakalpojumu izmantošanu.
5. Apliekamā persona, kura iesniedz deklarācijas un pārskatus elektroniskā veidā,
līdz normatīvā akta par elektroniskā paraksta izmantošanas kārtību spēkā
stāšanās dienai iesniedz arī deklarācijas un pārskatus papīra formā.
Elektroniskās deklarācijas un pārskati tiek uzskatīti par iesniegtiem termiņā, ja:
5.1. tie iesniegti normatīvajos aktos noteiktajā termiņā;
5.2. iesniegtajās rakstveida deklarācijās un pārskatos iekļautā informācija
atbilst elektroniskā veidā iesniegtajai;
5.3. rakstveida deklarācijas un pārskati ir iesniegti ne vēlāk kā 15 dienu
laikā pēc deklarāciju un pārskatu iesniegšanas elektroniskā veidā.
6. Visas apliekamās personas, kuras taksācijas periodā
piegādājušas, saņēmušas, eksportējušas, importējušas kokmateriālus vai
sniegušas (saņēmušas) ar kokmateriāliem saistītus pakalpojumus, likuma “Par
pievienotās vērtības nodokli” (turpmāk – likums) 11.pantā noteiktajos termiņos
iesniedz VID PVN deklarāciju ar nodokļa aprēķinu, pārskatu PVN 1, pārskatu
PVN 2, kā arī ar Ministru kabineta 2001.gada 12.jūnija noteikumiem Nr.251
“Kārtība, kādā piemērojams pievienotās vērtības nodoklis darījumos ar
kokmateriāliem” apstiprināto PVN deklarācijas pielikumu par kokmateriālu piegādēm
un pakalpojumiem darījumos ar kokmateriāliem par taksācijas periodu (turpmāk – PVN
deklarācijas pielikums).
7. PVN deklarācijas pielikumu aizpilda saskaņā ar VID “Metodiskajiem norādījumiem
par pievienotās vērtības nodokļa aprēķināšanu un uzskaiti grāmatvedībā
darījumiem ar kokmateriāliem un PVN deklarācijas pielikuma aizpildīšanu”
(apstiprināti ar Valsts ieņēmumu dienesta 2001.gada 3.augusta rīkojumu Nr.681 “Par
Valsts ieņēmumu dienesta norādījumiem “Metodiskie norādījumi par pievienotās
vērtības nodokļa aprēķināšanu un uzskaiti grāmatvedībā darījumiem ar
kokmateriāliem un PVN deklarācijas pielikuma aizpildīšanu””).
8. Iekšzemē veiktās kokmateriālu piegādes, iegādes, eksportu, importu un
pakalpojumus, kas sniegti (saņemti) darījumos ar kokmateriāliem, uzrāda tikai PVN
deklarācijas pielikumā. Minētos darījumus ar kokmateriāliem neuzrāda pārskatā
PVN 1 un pārskatā PVN 2. PVN deklarācijā iekļauj tikai PVN deklarācijas
pielikuma 14.rindā norādīto aprēķināto nodokļa summu.
9. Kokmateriālu piegādes un iegādes Eiropas Savienības teritorijā (turpmāk – ES
teritorija), kā arī pakalpojumus, kas sniegti (saņemti) citas dalībvalsts apliekamai
personai darījumos ar kokmateriāliem, uzrāda PVN deklarācijā, pārskatā PVN 1
un pārskatā PVN 2.
10. Pa pastu VID nosūtīto PVN deklarāciju un pārskatu iesniegšanas diena ir diena,
kad PVN deklarācijas un pārskati ir nodoti pastā (pasta zīmogs), ko apliecina pasta
kvīts ar pasta zīmogu.
11. Apliekamā persona, kura likuma 11.pantā noteiktajā termiņā vai arī vispār nav
iesniegusi PVN deklarāciju un tās pielikumus, netiek atbrīvota no nodokļa maksāšanas
budžetā.
12. Apliekamā persona PVN deklarāciju, pārskatu PVN 1, pārskatu PVN 2,
pārskatu PVN 3, PVN deklarācijas pielikumu, kā arī gada deklarāciju PVN 4
aizpilda valsts valodā un salasāmi.
13. Aizpildot PVN deklarāciju, uzrāda:
13.1. taksācijas perioda gadu;
13.2. taksācijas periodu;
13.3. apliekamās personas nosaukumu (fiziskai personai – vārdu un uzvārdu);
13.4. apliekamās personas juridisko adresi (fiziskai personai – deklarētās
dzīvesvietas adresi) un pasta indeksu;
13.5. VID ar PVN apliekamo personu reģistrā piešķirto apliekamās personas
reģistrācijas numuru;
13.6. atbildīgās personas tālruni;
13.7. 40.rindā – taksācijas perioda kopējo darījumu vērtību bez PVN (41., 42.,
43., 49., 50. un 51.rindas summu);
13.8. 41.rindā – ar PVN 18 procentu likmi apliekamo darījumu vērtību bez PVN
(preču piegādes (arī preču piegādes attālumā ES teritorijā), pakalpojumu
sniegšanas un pašpatēriņa abos gadījumos vērtību);
13.9. 42.rindā – ar PVN 5 procentu likmi apliekamo darījumu vērtību bez PVN
(preču piegādes (arī preču piegādes attālumā ES teritorijā), pakalpojumu
sniegšanas un pašpatēriņa abos gadījumos vērtību);
13.10. 43.rindā – ar PVN 0 procentu likmi apliekamo darījumu vērtību, tajā
iekļaujot arī 44., 45., 46., 47. un 48.rindā uzrādīto darījumu vērtību;
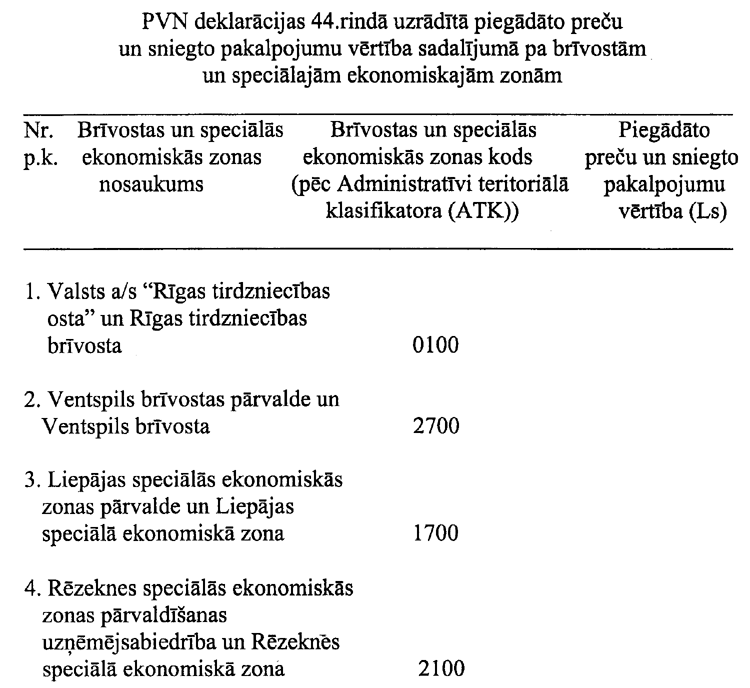
13.11. 44.rindā – brīvostās un speciālajās ekonomiskajās zonās piegādāto preču
un sniegto pakalpojumu vērtību, kas apliekama ar PVN 0 procentu likmi saskaņā ar
likumu “Par nodokļu piemērošanu brīvostās un speciālajās ekonomiskajās
zonās”. Šajā rindā uzrādīto vērtību atšifrē saskaņā ar norādījumu
1.pielikumu;
13.12. 45.rindā – uz citu ES dalībvalsti piegādāto preču vērtību, ja preču
saņēmējs ir šīs dalībvalsts apliekamā persona, arī:
13.12.1. saskaņā ar likuma 18.panta 3.punktu veiktās apliekamās personas preču
pārvietošanas vērtību no iekšzemes uz citu dalībvalsti šīs apliekamās personas
uzņēmējdarbības nodrošināšanai citā dalībvalstī;
13.12.2. saskaņā ar likuma 27.pantu trīsstūrveida darījumā ES teritorijā veiktās
apliekamās personas (preču nosūtītāja) preču piegādes starpniekam un apliekamās
personas (starpnieka) preču piegādes preču galasaņēmējam vērtību;
13.12.3. citas dalībvalsts apliekamai personai jaunu transportlīdzekļu piegādes ES
teritorijā vērtību;
13.12.4. citas dalībvalsts apliekamai personai kokmateriālu piegādes ES teritorijā
vērtību;
13.12.5. preču pircējam (citas dalībvalsts apliekamajai personai) par atpakaļ
saņemtajām precēm, anulēto pirkumu, samazināto piegādāto preču cenu vai atpakaļ
atmaksāto avansu izrakstītajā kredītrēķinā uzrādīto atpakaļ saņemto preču,
anulētā pirkuma, samazinātās piegādāto preču cenas vai atpakaļ atmaksātā avansa
vērtību;
13.12.6. 45.rindā neuzrāda citas dalībvalsts apliekamai personai montēto vai
uzstādīto preču piegādi, neapliekamai personai jauno transportlīdzekļu piegādi, kā
arī preču piegādi attālumā ES teritorijā;
13.13. 46.rindā – uz citu ES dalībvalsti piegādāto montējamo vai uzstādāmo preču
vērtību, ja preču saņēmējs ir šīs dalībvalsts apliekamā persona;
13.14. 47.rindā – uz citu ES dalībvalsti piegādāto jauno transportlīdzekļu
vērtību, ja transportlīdzekļa saņēmējs ir šīs dalībvalsts neapliekama persona;
13.17. 50.rindā – preču iegādes ES teritorijā, kas apliekama ar
PVN 18 procentu likmi, vērtību;
13.18. 51.rindā – preču iegādes ES teritorijā, kas apliekama ar PVN 5 procentu
likmi, vērtību;
13.19. 52.rindā – aprēķināto nodokļa summu pēc 18 procentu likmes par
apliekamajiem darījumiem, kuru nosaka šādi:
41.rinda x 18 : 100.
Šīs rindas matemātiskais rezultāts var nesakrist ar faktisko šajā
rindā uzrādīto nodokļa summu, ja:
13.19.1. aizpildot 52.rindu, summē visos taksācijas periodā izrakstītajos nodokļa
rēķinos uzrādītās nodokļa summas;
13.19.2. taksācijas periodā ir pārdots nekustamais īpašums atbilstoši likuma 2.panta
septiņpadsmitajai un 17.1daļai;
13.19.3. taksācijas periodā saskaņā ar likuma 12.panta 2.1daļu ir
importēti pamatlīdzekļi, kurus paredzēts pilnībā vai daļēji izmantot apliekamo
darījumu nodrošināšanai;
13.20. 53.rindā – aprēķināto nodokļa summu pēc 5 procentu likmes par
apliekamajiem darījumiem, kuru nosaka šādi:
42.rinda x 5 : 100.
Šīs rindas matemātiskais rezultāts var nesakrist ar faktisko šajā rindā uzrādīto nodokļa summu, ja taksācijas periodā, aizpildot 53.rindu, summē visos taksācijas periodā izrakstītajos nodokļa rēķinos uzrādītās nodokļa summas;
13.21. 54.rindā – aprēķināto nodokļa summu par likuma 31.pantā
minētajiem pakalpojumiem (arī pakalpojumiem, kas saņemti no citas dalībvalsts
apliekamās personas darījumos ar kokmateriāliem). Šajā rindā uzrādītā samaksai
budžetā aprēķinātā PVN summai sakrīt ar 63.rindā priekšnodoklī uzrādīto summu.
Ja pakalpojumi saņemti reprezentācijas nolūkiem un saistīti ar publisku konferenču,
pieņemšanu un maltīšu rīkošanu, kā arī apliekamo personu reprezentējošu
priekšmetu izgatavošanu, saskaņā ar likuma 10.panta septīto daļu priekšnodoklī
uzrāda 60 % no aprēķinātās PVN summas. Šajā gadījumā 54.rindā uzrādītā
samaksai budžetā aprēķinātā PVN summa nesakritīs ar 63.rindā uzrādīto
priekšnodokli;
13.22. 55.rindā – aprēķināto nodokļa summu pēc 18 procentu likmes par preču
iegādi ES teritorijā, kuru nosaka šādi:
50.rinda x 18 : 100.
Šīs rindas matemātiskais rezultāts var nesakrist ar faktisko šajā
rindā uzrādīto nodokļa summu, ja taksācijas periodā, aizpildot 55.rindu, summē
visas taksācijas periodā uz saņemto rēķinu pamata aprēķinātās nodokļa summas;
13.23. 56.rindā – aprēķināto nodokļa summu pēc 5 procentu likmes par preču
iegādi ES teritorijā, kuru nosaka šādi:
51.rinda x 5 : 100.
Šīs rindas matemātiskais rezultāts var nesakrist ar faktisko šajā
rindā uzrādīto nodokļa summu, ja taksācijas periodā, aizpildot 56.rindu, summē
visas taksācijas periodā uz saņemto rēķinu pamata aprēķinātās nodokļa summas;
13.24. 57.rindā – nodokļa summas, kuras iepriekšējos taksācijas periodos tika
atskaitītas kā priekšnodoklis un kuras saskaņā ar likumu iemaksā atpakaļ valsts
budžetā, piemēram:
13.24.1. saņemtajos nodokļa kredītrēķinos norādītās nodokļa summas par atpakaļ
(pārdevējam) nosūtītajām precēm, anulēto pirkumu, samazināto iegādāto preču
cenu vai atpakaļ saņemamo avansu;
13.24.2. nodokļa summu, kas saskaņā ar likuma 10.panta ceturtās daļas 6.punktu
aprēķināta atmaksai valsts budžetā par pārdoto nekustamo īpašumu (vai tā daļu);
13.25. 58.rindā – nodokļa summu no PVN deklarācijas pielikuma pirmās daļas
14.rindas, ja šī summa ir pozitīva;
13.26. 60.rindā – priekšnodokļa kopsummu (61., 62., 63., 64. un 65.rindu summu);
13.27. 61.rindā – samaksāto PVN par importētajām precēm savas saimnieciskās
darbības nodrošināšanai, kā arī:
13.27.1. PVN, kas samaksāts par uz laiku ievestajām precēm 3 % apmērā no PVN, ko
maksā, šīs preces izlaižot brīvam apgrozījumam, ja apliekamā persona ieved Latvijas
Republikā preci, piemērojot muitas procedūru ievešana uz laiku ar daļēju
atbrīvojumu no muitas maksājumiem;
13.27.2. saskaņā ar likuma 10.panta pirmās daļas 4.punktu muitas deklarācijā
norādīto, bet nesamaksāto PVN par atbilstoši likuma 12.panta 2.1daļai
ievestajiem pamatlīdzekļiem, kurus paredzēts pilnībā vai daļēji izmantot apliekamo
darījumu nodrošināšanai;
13.28. 62.rindā – PVN summu, kas norādīta apliekamajai personai izrakstītajā
nodokļa rēķinā par iekšzemē iegādātajām precēm un saņemtajiem pakalpojumiem
savas saimnieciskās darbības nodrošināšanai.
PVN summu, kas norādīta saņemtajā nodokļa rēķinā par reprezentācijas nolūkiem
iegādātajām precēm un saņemtajiem pakalpojumiem, kas saistīti ar publisku
konferenču, pieņemšanu un maltīšu rīkošanu, kā arī apliekamo personu
reprezentējošu priekšmetu izgatavošanu, saskaņā ar likuma 10.panta septīto daļu
uzrāda 60 % apmērā;
13.29. 63.rindā – saskaņā ar likuma 10.panta pirmās daļas 3.punktu aprēķināto
nodokļa summu, ko apliekamā persona maksā kā pakalpojumu saņēmēja (arī
pakalpojumu, kas saņemti no citas dalībvalsts apliekamās personas darījumos ar
kokmateriāliem). Šajā rindā uzrādītā priekšnodokļa summa sakrīt ar 54.rindā
uzrādīto samaksai budžetā aprēķināto PVN.
Ja pakalpojumi saņemti reprezentācijas nolūkiem un saistīti ar publisku konferenču,
pieņemšanu un maltīšu rīkošanu, kā arī apliekamo personu reprezentējošu
priekšmetu izgatavošanu, saskaņā ar likuma 10.panta septīto daļu priekšnodoklī
uzrāda 60 % no aprēķinātās PVN summas. Šajā gadījumā 63.rindā uzrādītā
priekšnodokļa summa nesakritīs ar 54.rindā uzrādīto samaksai budžetā aprēķināto
PVN;
13.30. 64.rindā – saskaņā ar likuma 10.panta pirmās daļas 7.punktu aprēķināto
nodokļa summu par preču iegādi ES teritorijā. Šajā rindā uzrādītā
priekšnodokļa summa sakrīt ar 55. un 56.rindā uzrādīto samaksai budžetā
aprēķināto PVN kopsummu.
Ja šīs preces iegādātas reprezentācijas nolūkiem, publisku konferenču, pieņemšanu
un maltīšu rīkošanai, kā arī apliekamo personu reprezentējošu priekšmetu
izgatavošanai, saskaņā ar likuma 10.panta septīto daļu priekšnodoklī uzrāda
60 % no aprēķinātās PVN summas. Šajā gadījumā 64.rindā uzrādītā
priekšnodokļa summa nesakritīs ar 55. un 56.rindā uzrādīto samaksai budžetā
aprēķināto PVN kopsummu;
13.31. 65.rindā – lauksaimniecības produkcijas pārstrādes uzņēmumu un citu
apliekamo personu saskaņā ar likuma 13.¹pantu izmaksāto PVN 12 % kompensāciju
zemnieku saimniecībām;
13.32. 66.rindā – neatskaitāmo priekšnodokļa summu par iegādātajām precēm un
saņemtajiem pakalpojumiem, kas tiek izmantoti tikai neapliekamo darījumu veikšanai, ja
apliekamā persona veic gan apliekamus, gan neapliekamus darījumus. Saskaņā ar likuma
10.panta:
13.32.1. devīto daļu neatskaitāmo priekšnodokļa summu tām apliekamām personām,
kuras iegādātās preces un saņemtos pakalpojumus izmanto gan apliekamiem, gan
neapliekamiem darījumiem un ir nodrošinājušas apliekamiem vai neapliekamiem
darījumiem izmantojamo preču un pakalpojumu atsevišķu uzskaiti;
13.32.2. desmito daļu neatskaitāmo priekšnodokli tām apliekamajām personām, kuras
iegādātās preces un saņemtos pakalpojumus izmanto gan apliekamiem, gan neapliekamiem
darījumiem un ir daļēji nodrošinājušas vai nav vispār nodrošinājušas to
atsevišķu uzskaiti. Neatskaitāmo priekšnodokļa summu noteikšanai aprēķina
neapliekamo darījumu vērtības īpatnējo svaru (procentos) kopējā darījumu
vērtībā (aprēķinu izpilda brīvā formā):
49.rinda : 40.rinda x 100 (procentos), kur
skaitītājs – 49.rindā uzrādītā neapliekamo darījumu vērtība, saucējs – 40.rindā uzrādītā kopējo darījumu vērtība. Neatskaitāmā priekšnodokļa summu nosaka:
13.32.2.1. ja apliekamā persona ir nodrošinājusi daļēju uzskaiti, no 60.rindā uzrādītās priekšnodokļa kopsummas atņem saņemtajos
nodokļa rēķinos norādīto neatskaitāmo priekšnodokli par neapliekamo darījumu veikšanai saņemtajām precēm un pakalpojumiem, kuriem ir nodrošināta atsevišķa uzskaite, un atskaitāmo priekšnodokli par apliekamo darījumu veikšanai saņemtajām precēm un pakalpojumiem, kuriem ir nodrošināta atsevišķa uzskaite, rezultātu reizina ar neapliekamo darījumu īpatnējo svaru (procentos) un dala ar 100;60.rinda – 66.rinda + 67.rinda + 68.rinda;
13.36. (S) rindas summu aprēķina šādi:
52.rinda + 53.rinda + 54.rinda + 55.rinda + 56.rinda + 57.rinda+ 58.rinda;
13.37. 70.rindā – summu, par kuru priekšnodokļa summa ir lielāka nekā aprēķinātā PVN summa, t.i., summu, par kuru deklarācijas (P) rindas “kopsumma” uzrādītā summa ir lielāka nekā (S) rindā uzrādītā:
(P) rinda – (S) rinda;
13.38. 80.rindā – summu, par kuru aprēķinātā PVN summa ir lielāka nekā priekšnodokļa summa, t.i., summu, par kuru deklarācijas (S) rindas “kopsumma” uzrādītā summa ir lielāka nekā (P) rindā uzrādītā:
(S) rinda – (P) rinda.
14. PVN deklarāciju apstiprina apliekamās personas atbildīgā persona, to parakstot un norādot paraksta atšifrējumu un datumu.
2. Pārskata par priekšnodokļa summām, kas iekļautas PVN deklarācijā par attiecīgo taksācijas periodu, aizpildīšanas kārtība
15. Saskaņā ar likuma 11.panta 5.1daļu vienlaikus ar PVN
deklarāciju apliekamā persona iesniedz VID pārskatu par priekšnodokļa summām, kas
iekļautas PVN deklarācijā par attiecīgo taksācijas periodu – pārskatu PVN 1.
16. Pārskata PVN 1 I daļā “Par iekšzemē iegādātajām precēm un
saņemtajiem pakalpojumiem” uzrāda katru atsevišķo nodokļa rēķinu, kurā
norādītā preču un pakalpojumu kopējā vērtība bez PVN ir 100 vai vairāk lati.
Pārējos nodokļa rēķinus apliekamā persona ir tiesīga pārskatā neuzrādīt
atsevišķi, bet vienā kopējā summā. Šajā gadījumā pārskata 2., 3., 6., 7., 8. un
9.aili neaizpilda.
17. Pārskata PVN 1 II daļā “Par precēm, kas saņemtas no ES
dalībvalstīm” uzrāda katru atsevišķo darījuma partnera nodokļa rēķinu
neatkarīgi no darījuma vērtības.
18. Aizpildot pārskatu PVN 1, uzrāda:
18.1. taksācijas perioda gadu;
18.2. taksācijas periodu;
18.3. apliekamās personas nosaukumu (fiziskai personai – vārdu un uzvārdu);
18.4. VID ar PVN apliekamo personu reģistrā piešķirto numuru;
18.5. pārskata PVN 1 I daļā “Par iekšzemē iegādātajām precēm un
saņemtajiem pakalpojumiem” uzrāda:
18.6. 1.ailē – ieraksta numuru pēc kārtas;
18.7. 2.ailē – darījuma partnera nosau-kumu:
18.7.1. ja apliekamā persona no neapliekamas personas (piemēram, namīpašnieka)
saņem rēķinu, kurā saskaņā ar likuma 2.panta divdesmit pirmo daļu ir uzrādīti
arī citu personu sniegtie pakalpojumi kopā ar PVN, tad 2.ailē uzrāda pakalpojuma
sniedzēja nosaukumu (piemēram, “Hoetika”), iekavās norādot personu
(namīpašnieku), kurš šo nodokļa rēķinu ir izsniedzis;
18.7.2. ja apliekamā persona ir iemaksājusi PVN valsts budžetā par precēm, ko
tā ir ievedusi brīvam apgrozījumam (importējusi), tad kā darījuma partneris 2.ailē
ir jāuzrāda Valsts kase.
Ja muitas maksājumus apliekamās personas vārdā veicis muitas brokeris, tad 2.ailē
uzrāda muitas brokera nosaukumu;
18.7.3. ja apliekamā persona par atpakaļ nosūtītajām precēm, anulēto pirkumu,
samazināto iegādāto preču cenu vai atpakaļ saņemto avansu ir saņēmusi nodokļa
kredītrēķinu, tad 2.ailē uzrāda personas, kura ir izrakstījusi nodokļa
kredītrēķinu, nosaukumu;
18.7.4. ja apliekamā persona par atpakaļ nosūtītajām precēm pati ir
izrakstījusi preču pavadzīmi–rēķinu, kurā ir norādījusi nodokļa rēķinam
noteiktos rekvizītus, tad 2.ailē uzrāda apliekamās personas, kurai preces sūtītas
atpakaļ, nosaukumu;
18.7.5. ja apliekamā persona zemnieku saimniecībai ir izmaksājusi PVN 12 %
kompensāciju saskaņā ar likuma 13.1pantu, tad 2.ailē uzrāda zemnieku
saimniecības nosaukumu;
18.7.6. ja apliekamā persona saskaņā ar likuma 12.panta 2.1daļu ir
importējusi pamatlīdzekļus, kurus paredzēts pilnībā vai daļēji izmantot apliekamo
darījumu nodrošināšanai, tad 2.ailē uzrāda pamatlīdzekļu nosūtītāja nosaukumu;
18.7.7. ja apliekamā persona pati ir aprēķinājusi nodokli par
no citas dalībvalsts apliekamās personas saņemtajiem pakalpojumiem, tad 2.ailē uzrāda
apliekamās personas, uz kuras rēķina pamata ir aprēķināts nodoklis, nosaukumu;
18.7.8. ja apliekamā persona pati ir aprēķinājusi nodokli par pakalpojumiem, kas
saņemti no trešās valsts personas, tad 2.ailē uzrāda trešās valsts personas, uz
kuras rēķina pamata ir aprēķināts nodoklis, nosaukumu;
18.8. 3.ailē – darījuma partnera VID ar PVN apliekamo personu reģistrā
piešķirto numuru:
18.8.1. ja apliekamā persona no neapliekamas personas (piemēram, namīpašnieka)
saņem rēķinu, kurā saskaņā ar likuma 2.panta divdesmit pirmo daļu ir uzrādīti
arī citu personu sniegtie pakalpojumi kopā ar PVN, tad 3.ailē uzrāda pakalpojuma
sniedzēja (piemēram, “Hoetika”) VID ar PVN apliekamo personu reģistrā piešķirto
numuru;
18.8.2. ja apliekamā persona ir iemaksājusi PVN valsts budžetā par precēm, ko tā ir
ievedusi brīvam apgrozījumam (importējusi), tad 3.aili neaizpilda.
Ja muitas maksājumus apliekamās personas vārdā veicis muitas brokeris, tad 3.ailē
uzrāda muitas brokera VID ar PVN apliekamo personu reģistrā piešķirto numuru;
18.8.3. ja apliekamā persona par atpakaļ nosūtītajām precēm, anulēto pirkumu,
samazināto iegādāto preču cenu vai atpakaļ saņemto avansu ir saņēmusi nodokļa
kredītrēķinu, tad 3.ailē uzrāda personas, kura ir izrakstījusi nodokļa
kredītrēķinu, VID ar PVN apliekamo personu reģistrā piešķirto numuru;
18.8.4. ja apliekamā persona par atpakaļ nosūtītajām precēm pati ir
izrakstījusi preču pavadzīmi–rēķinu, kurā ir norādījusi nodokļa rēķinam
noteiktos rekvizītus, tad 3.ailē uzrāda apliekamās personas, kurai preces sūtītas
atpakaļ, VID ar PVN apliekamo personu reģistrā piešķirto numuru;
18.8.5. ja apliekamā persona zemnieku saimniecībai ir izmaksājusi PVN 12 %
kompensāciju saskaņā ar likuma 13.1pantu, tad 3.aili neaizpilda;
18.8.6. ja apliekamā persona saskaņā ar likuma 12.panta 21daļu ir
importējusi pamatlīdzekļus, kurus paredzēts pilnībā vai daļēji izmantot apliekamo
darījumu nodrošināšanai, tad 3.ailē neaizpilda;
18.8.7. ja apliekamā persona pati ir aprēķinājusi nodokli par nodokli par no citas
dalībvalsts apliekamās personas saņemtajiem pakalpojumiem, tad 3. ailē uzrāda
apliekamās personas, uz kuras rēķina pamata ir aprēķināts nodoklis, reģistrācijas
numuru ar valsts kodu;
18.8.8. ja apliekamā persona pati ir aprēķinājusi nodokli par pakalpojumiem, kas
saņemti no trešās valsts personas, tad 3.aili neaizpilda;
18.9. 4.ailē – savas saimnieciskās darbības nodrošināšanai iegādāto preču vai
saņemto pakalpojumu vērtību bez PVN;
18.10. 5.ailē – PVN summu;
18.11. 6.ailē – attaisnojuma dokumenta, uz kura pamata ir atskaitīts priekšnodoklis,
nosaukumu;
18.12. 7.ailē – 18.11.apakšpunktā minētā dokumenta sēriju (ja tāda ir);
18.13. 8.ailē – 18.11.apakšpunktā minētā dokumenta numuru;
18.14. 9.ailē – 18.11.apakšpunktā minētā dokumenta izrakstīšanas datumu;
18.15. 7., 8. un 9.ailē uzrāda 18.11.apakš-punktā minētā dokumenta sēriju (ja tāda
ir), numuru un datumu, piemēram:
18.15.1. ja apliekamā persona no neapliekamas personas (piemēram, namīpašnieka) saņem
rēķinu, kurā saskaņā ar likuma 2.panta divdesmit pirmo daļu ir uzrādīti arī citu
personu sniegtie pakalpojumi kopā ar PVN, tad uzrāda pakalpojuma sniedzēja (piemēram,
“Hoetika”) izrakstītā nodokļa rēķina numuru un datumu;
18.15.2. par importētajām precēm uzrāda maksājuma dokumenta numuru un datumu;
18.15.2.1. ja muitas maksājumus apliekamās personas vārdā veicis muitas brokeris, tad
uzrāda nodokļa samaksu apliecinošā dokumenta, kurā uzrādīti muitas deklarācijas
identifikācijas dati, numuru un datumu. Par šādu dokumentu apliekamā persona izmanto
maksājuma dokumentu, kas apliecina muitas parādā uzskaitītā PVN samaksu muitas
brokerim, vai muitas brokera maksājuma uzdevuma, kas apliecina muitas parādā
uzskaitītā PVN samaksu valsts budžetā, kopiju;
18.15.2.2. ja apliekamā persona ir iemaksājusi muitai drošības naudu nodokļa
segšanai, un muitas iestāde ir pieņēmusi lēmumu par šīs summas pārskaitīšanu
valsts budžetā, tad par dokumentu, kas apliecina nodokļa samaksu par preču importu
kopā ar likuma 10.panta trešajā daļā noteiktajiem dokumentiem, izmanto lēmumu par
VID drošības naudas kontā ieskaitītā PVN pārskaitīšanu valsts budžetā vai
maksājuma uzdevumu, kas apliecina, ka saskaņā ar muitas iestādes lēmumu nodoklis ir
iemaksāts valsts budžetā;
18.15.3. ja apliekamā persona par atpakaļ nosūtītajām precēm, anulēto pirkumu,
samazināto iegādāto preču cenu vai atpakaļ saņemto avansu ir saņēmusi nodokļa
kredītrēķinu, tad uzrāda nodokļa kredītrēķina numuru un datumu;
18.15.4. ja apliekamā persona par atpakaļ nosūtītajām precēm pati ir izrakstījusi
preču pavadzīmi–rēķinu, kurā ir norādījusi nodokļa rēķinam noteiktos
rekvizītus, tad uzrāda preču pavadzīmes–rēķina sēriju, numuru un datumu;
18.15.5. ja apliekamā persona saskaņā ar likuma 13.1pantu zemnieku
saimniecībai izmaksā PVN 12 % kompensāciju, tad uzrāda maksājuma dokumenta
numuru un datumu;
18.15.6. par saskaņā ar likuma 12.panta 2.1 daļu importētajiem
pamatlīdzekļiem, kurus paredzēts pilnībā vai daļēji izmantot apliekamo darījumu
nodrošināšanai, uzrāda muitas deklarācijas numuru un datumu;
18.15.7. ja apliekamā persona pati ir aprēķinājusi nodokli par no citas dalībvalsts
apliekamās personas saņemtajiem pakalpojumiem, tad uzrāda citas dalībvalsts personas
izrakstītā rēķina numuru un datumu;
18.15.8. ja apliekamā persona pati ir aprēķinājusi nodokli par pakalpojumiem, kas
saņemti no trešās valsts personas, tad uzrāda trešās valsts personas izrakstītā
rēķina numuru un datumu;
18.16. rindā “Kopā” – 4.ailē saskaita preču vai pakalpojumu
vērtības kopsummu bez PVN, 5.ailē – PVN kopsummu.
18.17. pārskata PVN 1 II daļā “Par precēm, kas saņemtas no ES
dalībvalstīm” uzrāda:
18.18. 1.ailē – ieraksta numuru pēc kārtas;
18.19. 2.ailē – citas dalībvalsts apliekamās personas (preču piegādātāja)
nosau-kumu;
18.20. 3.ailē – citas dalībvalsts apliekamās personas (preču piegādātāja)
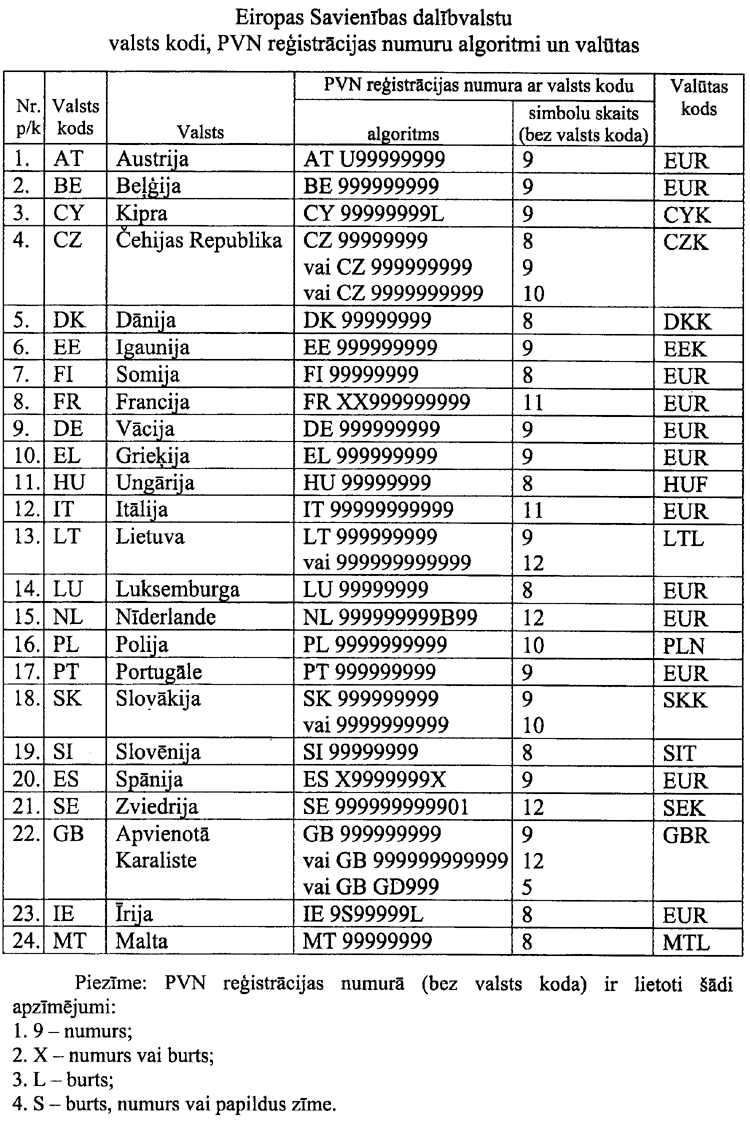
ar PVN apliekamās personas reģistrācijas numuru, pirms cipariem norādot valsts kodu
(valsts kodu skatīt norādījumu 2.pielikumā);
18.21. 4.ailē – savas saimnieciskās darbības nodrošināšanai iegādāto vai
saņemto preču vērtību bez PVN latos;
18.22. 5.ailē – PVN summu latos;
18.23. 6.ailē – saņemto preču vērtību tās dalībvalsts valūtā, kura ir
piešķīrusi PVN reģistrācijas numuru preču piegādātājam;
18.24. 7.ailē – valūtas kodu (skatīt norādījumu 2.pielikumā);
18.25. 8.ailē – no citas dalībvalsts apliekamās personas (preču piegādātāja)
saņemtā rēķina numuru;
18.26. 9.ailē – no citas dalībvalsts apliekamās personas (preču piegādātāja)
saņemtā rēķina izrakstīšanas datumu;
18.27. rindā “Kopā” – 4.ailē saskaita saņemto preču vērtības, no kuras
aprēķināts PVN, kopsummu, 5.ailē – PVN kopsummu.
19. Pārskata PVN 1 I daļas “Par iekšzemē iegādātajām precēm un
saņemtajiem pakalpojumiem” un II daļas “Par precēm, kas saņemtas no ES
dalībvalstīm” 5.ailes kopsumma sakrīt ar PVN deklarācijas 60. un 67.rindas kopsummu.
20. Pārskatu PVN 1 apstiprina uzņēmuma vadītājs un grāmatvedis, to parakstot un
norādot paraksta atšifrējumu un datumu.
3. Pārskata par preču piegādēm Eiropas Kopienas teritorijā par attiecīgo ceturksni aizpildīšanas kārtība
21. Saskaņā ar likuma 11.panta astoto daļu apliekamā persona, kura
piegādā preces citu dalībvalstu apliekamajām personām, iesniedz VID pārskatu par
preču piegādēm Eiropas Kopienas teritorijā par attiecīgo ceturksni – pārskatu
PVN 2.
22. Pārskatu PVN 2 apliekamā persona iesniedz VID līdz katram kalendāra
ceturksnim sekojošā mēneša 15.datumam. Apliekamā persona, kura PVN maksā budžetā
centralizēti par vairākiem uzņēmumiem (filiālēm, nodaļām), kā arī zemnieku
saimniecības, kas atbilstoši likuma 11.pantam ir saskaņojušas ar VID teritoriālo
iestādi PVN deklarācijas iesniegšanas termiņu, pārskatu PVN 2 iesniedz ne
vēlāk kā līdz ceturksnim sekojošā mēneša 25.datumam.
23. Pārskatā PVN 2 uzrāda attiecīgajā ceturksnī citu dalībvalstu apliekamām
personām veiktās preču piegādes ES teritorijā. Pārskatā PVN 2 uzrāda arī:
23.1. saskaņā ar likuma 18.panta 3.punktu veikto apliekamās personas preču
pārvietošanu no iekšzemes uz citu dalībvalsti šīs apliekamās personas
uzņēmējdarbības nodrošināšanai citā dalībvalstī;
23.2. saskaņā ar likuma 27.pantu trīsstūrveida darījumā ES teritorijā veikto
apliekamās personas (preču nosūtītāja) preču piegādi starpniekam un apliekamās
personas (starpnieka) preču piegādi preču galasaņēmējam;
23.3. citu dalībvalstu apliekamām personām jaunu transportlīdzekļu piegādes ES
teritorijā;
23.4. citu dalībvalstu apliekamām personām kokmateriālu piegādes ES teritorijā;
23.5. preču pircējam (citas dalībvalsts apliekamajai personai) par atpakaļ
saņemtajām precēm, anulēto pirkumu, samazināto piegādāto preču cenu vai atpakaļ
atmaksāto avansu izrakstītajā kredītrēķinā uzrādīto atpakaļ saņemto preču,
anulētā pirkuma, samazinātās piegādāto preču cenas vai atpakaļ atmaksātā avansa
vērtību (ar mīnus zīmi).
24. Pārskatā PVN 2 neuzrāda:
24.1. citas dalībvalsts apliekamām personām montēto vai uzstādīto preču piegādi;
24.2. citas dalībvalsts neapliekamām personām jauno transportlīdzekļu piegādi;
24.3. preču piegādi attālumā ES teritorijā.
25. Aizpildot pārskatu PVN 2, uzrāda:
25.1. taksācijas perioda gadu;
25.2. attiecīgo kalendāro ceturksni;
25.3. apliekamās personas nosaukumu (fiziskai personai – vārdu un uzvārdu);
25.4. apliekamās personas juridisko adresi (fiziskai personai – deklarētās
dzīvesvietas adresi) un pasta indeksu;
25.5. VID ar PVN apliekamo personu reģistrā piešķirto apliekamās personas
reģistrācijas numuru;
25.6. atbildīgās personas tālruni;
25.7. ieraksta numuru pēc kārtas;
25.11. ailē “K” – saskaņā ar likuma 27.panta otrās daļas
2.punktu atzīmi ar burtu “S”, ja preču piegāde ES teritorijā tika veikta kā
trīsstūrveida darījums atbilstoši likuma 1.panta 35.punktam un apliekamā persona
tajā ir starpnieks, t.i., veic preču iegādi ES teritorijā un preču piegādi ES
teritorijā preču galasaņēmējam;
25.12. rindā “Kopā” – saskaita pārskata PVN 2 konkrētajā lapā norādīto
preču piegādes summu latos;
25.13. rindā “Preču piegādes kopsumma (no ___ līdz ___ lp.)” – saskaita
ceturkšņa preču piegādes summu latos.
26. Pārskata PVN 2 rindas “Preču piegādes kopsumma (no ___ līdz ___ lp.)”
kopsumma sakrīt ar attiecīgā ceturkšņa PVN deklarāciju 45.rindas kopsummu.
27. Pārskata PVN 2 katras lapas apakšējā labajā stūrī uzrāda lapas numuru
pēc kārtas – pirms atdalošās svītras, kopējo lapu skaitu – aiz atdalošās
svītras.
28. Pārskatu PVN 2 apstiprina apliekamās personas atbildīgā persona, to parakstot
un norādot paraksta atšifrējumu un datumu.
4. Labojuma pārskata par preču piegādēm Eiropas Kopienas teritorijā aizpildīšanas kārtība
29. Ja kādā iepriekš iesniegtajā pārskatā PVN 2 konstatēta
kļūda, tad apliekamā persona VID iesniedz labojuma pārskatu par preču piegādēm
Eiropas Kopienas teritorijā – pārskatu PVN 3.
30. Aizpildot pārskatu PVN 3, uzrāda:
30.1. apliekamās personas nosaukumu (fiziskai personai – vārdu un uzvārdu);
30.2. apliekamās personas juridisko adresi (fiziskai personai – deklarētās
dzīvesvietas adresi) un pasta indeksu;
30.3. VID ar PVN apliekamo personu reģistrā piešķirto apliekamās personas
reģistrācijas numuru;
30.4. atbildīgās personas tālruni;
30.5. ieraksta numuru pēc kārtas;
30.6. rindā “V” (vecais ieraksts) – iepriekš iesniegtajā pārskatā PVN 2
uzrādītos datus, ailē “Taksācijas periods” norādot gadu un ceturksni, par kuru
tas bija iesniegts, visās pārējās ailēs – atkārtojot visus iepriekš iesniegtā
pārskata PVN 2 attiecīgajās ailēs uzrādītos datus;
30.7. rindā “J” (jaunais ieraksts) – iepriekš iesniegtā pārskata PVN 2
pareizos datus, ailē “Taksācijas periods” norādot pareizo gadu un ceturksni, par
kuru to iesniedz;
30.8. ailē “Taksācijas periods” pirmajās divās rūtiņās – kalendārā gada
pēdējos divus ciparus, trešajā rūtiņā – ceturksni (arābu cipariem);
30.9. ailē “Valsts kods” – citas dalībvalsts, kurā tika nosūtītas vai
transportētas preces no iekšzemes, valsts kodu (skatīt norādījumu 2.pielikumu);
30.10. ailē “Preču saņēmēja (pircēja) ar PVN apliekamās personas reģistrācijas
numurs” katrā rūtiņā, neizlaižot nevienu, – citas dalībvalsts preču saņēmēja
(pircēja) ar PVN apliekamās personas reģistrācijas numuru bez valsts koda;
30.11. ailē “Preču piegādes summa” – uz katru preču saņēmēja (pircēja) ar
PVN apliekamās personas reģistrācijas numuru attiecīgajā ceturksnī veikto preču
piegāžu ES teritorijā kopsummu latos.
Ja preču piegāde ES teritorijā veikta trīsstūrveida darījumā saskaņā ar likuma
27.pantu, apliekamā persona (starpnieks) šajā ailē uzrāda preču piegādes vērtību
uz katru preču galasaņēmēja ar PVN apliekamās personas reģistrācijas numuru
attiecīgajā ceturksnī veikto preču piegāžu ES teritorijā kopsummu latos;
30.12. ailē “K” – ja preču piegāde ES teritorijā veikta trīsstūrveida
darījumā saskaņā ar likuma 27.pantu, apliekamā persona (starpnieks) atbilstoši šā
panta otrās daļas 2.punktu izdara atzīmi ar burtu “S”.
31. Apliekamā persona iepriekš iesniegtā pārskata PVN 2 ailē “Taksācijas
periods” pieļauto kļūdu labo ar diviem ierakstiem pārskatā PVN 3. Ar pirmo
ierakstu rindas “V” ailē “Taksācijas periods” uzrāda gadu un ceturksni, par
kuru pārskats PVN 2 bija iesniegts, visās pārējās ailēs – atkārto visus
iepriekš iesniegtā pārskata PVN 2 attiecīgajās ailēs uzrādītos datus. Ar otro
ierakstu rindas “J” ailē “Taksācijas periods” uzrāda gadu un ceturksni, par
kuru iesniedz pārskatu PVN 2, visās pārējās ailēs – atkārto visus iepriekš
iesniegtā pārskata PVN 2 attiecīgajās ailēs uzrādītos datus.
Piemēram, apliekamā persona konstatē, ka pārskatā PVN 2 par 2004.gada
4.ceturksni tika uzrādīta 2004.gada 3.ceturksnī veiktā preču piegāde pircējam uz
Beļģiju. Apliekamā persona šo kļūdu labo šādi:
31.1. ar pirmo ierakstu rindas “V” ailē “Taksācijas periods” uzrāda gadu un
4.ceturksni, par kuru pārskats PVN 2 bija iesniegts, visās pārējās ailēs –
atkārto visus iepriekš iesniegtā pārskata PVN 2 attiecīgajās ailēs uzrādītos
datus, rindu “J” atstāj tukšu:
Nr. |
Taksācijas |
Valsts kods |
Preču saņēmēja (pircēja) ar PVN apliekamās personas reģistrācijas numurs |
Preču piegādes summa (latos) |
K |
||||||||||||||||||||
1. |
V |
0 |
4 |
4 |
B |
E |
4 |
4 |
8 |
0 |
9 |
0 |
0 |
1 |
5 |
1 000 |
|||||||||
J |
|||||||||||||||||||||||||
31.2. ar otro ierakstu rindu “V” atstāj tukšu, rindas “J” ailē “Taksācijas periods” uzrāda gadu un 3.ceturksni, par kuru iesniedz pārskatu PVN 2, visās pārējās ailēs – atkārto visus datus par 2004.gada 3.ceturksnī veikto darījumu:
Nr. |
Taksācijas |
Valsts kods |
Preču saņēmēja (pircēja) ar PVN apliekamās personas reģistrācijas numurs |
Preču piegādes summa (latos) |
K |
||||||||||||||||||||
2. |
V |
||||||||||||||||||||||||
J |
0 |
4 |
3 |
B |
E |
4 |
4 |
8 |
0 |
9 |
0 |
0 |
1 |
5 |
1 000 |
||||||||||
32. Apliekamā persona iepriekš iesniegtā pārskata PVN 2 ailē “Valsts kods”, “Preču saņēmēja (pircēja) ar PVN apliekamās personas reģistrācijas numurs” un “Preču piegādes summa” pieļauto kļūdu labo ar vienu ierakstu pārskatā PVN 3, rindā “V” atkārtojot visus iepriekš iesniegtā pārskata PVN 2 datus, rindā “J” uzrādot pareizos datus tikai tajā ailē, kurā tika pieļauta kļūda:
32.1. ja pārskata PVN 2 ailē “Valsts kods” konstatē kļūdu, tad rindā “V” uzrāda visus iepriekš iesniegtā pārskata PVN 2 datus, rindā
“J” – tikai ailē “Valsts kods” pareizo valsts kodu.Nr. |
Taksācijas |
Valsts kods |
Preču saņēmēja (pircēja) ar PVN apliekamās personas reģistrācijas numurs |
Preču piegādes summa (latos) |
K |
||||||||||||||||||||
1. |
V |
0 |
4 |
3 |
B |
E |
4 |
4 |
8 |
0 |
9 |
0 |
0 |
1 |
5 |
1 000 |
|||||||||
J |
E |
E |
|||||||||||||||||||||||
32.2. ja pārskata PVN 2 ailē “Preču saņēmēja (pircēja) ar PVN apliekamās personas reģistrācijas numurs” konstatē kļūdu, tad rindā “V” uzrāda visus iepriekš iesniegtā pārskata PVN 2 datus, rindā “J” – tikai ailē “Preču saņēmēja (pircēja) ar PVN apliekamās personas reģistrācijas numurs” pareizo reģistrācijas numuru bez valsts koda.
Piemēram, apliekamā persona konstatē, ka pārskatā PVN 2, par 2004.gada 3.ceturksni uzrādot preču piegādi uz Igauniju, tika pieļauta kļūda preču saņēmēja (pircēja) ar PVN apliekamās personas reģistrācijas numurā. Apliekamā persona šo kļūdu labo, rindā “V” uzrādot visus minētajā pārskatā PVN 2 uzrādītos datus, rindā “J” – tikai ailē “ Preču saņēmēja (pircēja) ar PVN apliekamās personas reģistrācijas numurs” pareizo reģistrācijas numuru bez valsts koda:
Nr. |
Taksācijas |
Valsts kods |
Preču saņēmēja (pircēja) ar PVN apliekamās personas reģistrācijas numurs |
Preču piegādes summa (latos) |
K |
||||||||||||||||||||
1. |
V |
0 |
4 |
3 |
E |
E |
4 |
4 |
8 |
0 |
9 |
0 |
0 |
1 |
5 |
1 000 |
|||||||||
J |
4 |
0 |
8 |
0 |
9 |
0 |
0 |
1 |
5 |
||||||||||||||||
32.3. ja pārskata PVN 2 ailē “Preču piegādes summa” konstatē kļūdu, tad rindā “V” uzrāda visus iepriekš iesniegtā pārskata PVN 2 datus, rindā “J” – tikai ailē “Preču piegādes summa” pareizo preču piegādes summu.
Piemēram, apliekamā persona konstatē, ka pārskatā PVN 2, par 2004.gada 3.ceturksni uzrādot preču piegādi uz Igauniju, tika nepareizi norādīta preču piegādes summa. Apliekamā persona šo kļūdu labo, rindā “V” uzrādot visus minētajā pārskatā PVN 2 uzrādītos datus, rindā “J” – tikai ailē “Preču piegādes summa” pareizo preču piegādes summu:
Nr. |
Taksācijas |
Valsts kods |
Preču saņēmēja (pircēja) ar PVN apliekamās personas reģistrācijas numurs |
Preču piegādes summa (latos) |
K |
||||||||||||||||||||
1. |
V |
0 |
4 |
3 |
E |
E |
4 |
0 |
8 |
0 |
9 |
0 |
0 |
1 |
5 |
1 000 |
|||||||||
J |
1 500 |
||||||||||||||||||||||||
33. Apliekamā persona iepriekš iesniegtā pārskata PVN 2 ailē “K” pieļauto kļūdu (kļūdaini izdarīto vai neizdarīto atzīmi ar burtu “S”) labo ar diviem ierakstiem pārskatā PVN 3. Ar pirmo ierakstu rindas “V” ailē “Taksācijas periods” uzrāda gadu un ceturksni, par kuru iesniedz pārskatu PVN 2, visās pārējās ailēs – atkārto visus iepriekš iesniegtā pārskata PVN 2 attiecīgajās ailēs uzrādītos datus. Ar otro ierakstu rindas “J” ailē “Taksācijas periods” uzrāda gadu un ceturksni, par kuru iesniedz pārskatu PVN 2, ailē “Valsts kods”, “Preču saņēmēja (pircēja) ar PVN apliekamās personas reģistrācijas numurs” un “Preču piegādes summa” – atkārto iepriekš iesniegtā pārskata PVN 2 attiecīgajās ailēs uzrādītos datus, ailē “K” izdara (vai neizdara) atzīmi ar burtu “S”;
33.1. piemēram, apliekamā persona konstatē, ka pārskatā
PVN 2, par 2004.gada 3.ceturksni uzrādot preču piegādi uz Igauniju saskaņā ar
likuma 27.pantu veiktajā trīsstūrveida darījumā, netika izdarīta atzīme ar burtu
“S” par iesaistīšanos šajā darījumā kā starpniekam. Apliekamā persona šo
kļūdu labo šādi:
33.1.1. ar pirmo ierakstu rindas “V” ailē “Taksācijas periods” uzrāda gadu un
3.ceturksni, par kuru iesniedz pārskatu PVN 2, visās pārējās ailēs – atkārto
visus iepriekš iesniegtā pārskata PVN 2 attiecīgajās ailēs uzrādītos datus,
rindu “J” atstāj tukšu:
Nr. |
Taksācijas |
Valsts kods |
Preču saņēmēja (pircēja) ar PVN apliekamās personas reģistrācijas numurs |
Preču piegādes summa (latos) |
K |
||||||||||||||||||||
1. |
V |
0 |
4 |
3 |
E |
E |
4 |
0 |
8 |
0 |
9 |
0 |
0 |
1 |
5 |
1 500 |
|||||||||
J |
|||||||||||||||||||||||||
33.1.2. ar otro ierakstu rindu “V” atstāj tukšu, rindas “J” ailē “Taksācijas periods” uzrāda gadu un 3.ceturksni, par kuru iesniedz pārskatu PVN 2, ailē “Valsts kods”, “Preču saņēmēja (pircēja) ar PVN apliekamās personas reģistrācijas numurs” un “Preču piegādes summa” – atkārto iepriekš iesniegtā pārskata PVN 2 attiecīgajās ailēs uzrādītos datus, ailē “K” izdara atzīmi ar burtu “S”:
Nr. |
Taksācijas |
Valsts kods |
Preču saņēmēja (pircēja) ar PVN apliekamās personas reģistrācijas numurs |
Preču piegādes summa (latos) |
K |
||||||||||||||||||||
2. |
V |
||||||||||||||||||||||||
J |
0 |
4 |
3 |
E |
E |
4 |
0 |
8 |
0 |
9 |
0 |
0 |
1 |
5 |
1 500 |
S |
|||||||||
33.2. piemēram, apliekamā persona konstatē, ka pārskatā PVN 2, par 2004.gada 3.ceturksni uzrādot preču piegādi uz Igauniju, kļūdaini tika izdarīta atzīme ar burtu “S” par iesaistīšanos šajā piegādē kā starpniekam saskaņā ar likuma 27.pantu veiktajā trīsstūrveida darījumā. Apliekamā persona šo kļūdu labo šādi:
33.2.1. ar pirmo ierakstu rindas “V” ailē “Taksācijas periods” uzrāda gadu un 3.ceturksni, par kuru iesniedz pārskatu PVN 2, visās pārējās ailēs – atkārto visus iepriekš iesniegtā pārskata PVN 2 attiecīgajās ailēs uzrādītos datus, rindu “J” atstāj tukšu:
Nr. |
Taksācijas |
Valsts kods |
Preču saņēmēja (pircēja) ar PVN apliekamās personas reģistrācijas numurs |
Preču piegādes summa (latos) |
K |
||||||||||||||||||||
1. |
V |
0 |
4 |
3 |
E |
E |
4 |
0 |
8 |
0 |
9 |
0 |
0 |
1 |
5 |
1 500 |
S |
||||||||
J |
|||||||||||||||||||||||||
33.2.2. ar otro ierakstu rindu “V” atstāj tukšu, rindas “J” ailē “Taksācijas periods” uzrāda gadu un 3.ceturksni, par kuru iesniedz pārskatu PVN 2, ailē “Valsts kods”, “Preču saņēmēja (pircēja) ar PVN apliekamās personas reģistrācijas numurs” un “Preču piegādes summa” – atkārto iepriekš iesniegtā pārskata PVN 2 attiecīgajās ailēs uzrādītos datus, ailē “K” neizdarot atzīmi ar burtu “S”:
Nr. |
Taksācijas |
Valsts kods |
Preču saņēmēja (pircēja) ar PVN apliekamās personas reģistrācijas numurs |
Preču piegādes summa (latos) |
K |
||||||||||||||||||||
2. |
V |
||||||||||||||||||||||||
J |
0 |
4 |
3 |
E |
E |
4 |
0 |
8 |
0 |
9 |
0 |
0 |
1 |
5 |
1 500 |
||||||||||
34. Ja pārskatā PVN 2 konstatē kļūdaini uzrādīto darījumu, kuru neuzrāda šajā pārskatā, tad rindā “V” uzrāda iepriekš iesniegtā pārskata PVN 2 datus, rindu “J” atstāj tukšu.
Piemēram, apliekamā persona konstatē, ka pārskatā PVN 2 tika uzrādīta 2004.gada 3.ceturksnī veiktā montēto preču piegāde uz Igauniju, kuru neuzrāda pārskatā PVN 2. Apliekamā persona šo kļūdu labo, rindā “V” uzrādot minētajā pārskatā PVN 2 uzrādītos datus, rindu “J” atstājot tukšu:
Nr. |
Taksācijas |
Valsts kods |
Preču saņēmēja (pircēja) ar PVN apliekamās personas reģistrācijas numurs |
Preču piegādes summa (latos) |
K |
||||||||||||||||||||
1. |
V |
0 |
4 |
3 |
E |
E |
4 |
0 |
8 |
0 |
9 |
0 |
0 |
1 |
5 |
1 500 |
|||||||||
J |
|||||||||||||||||||||||||
35. Ja pārskatā PVN 2 konstatē kļūdaini neuzrādīto darījumu, kuru uzrāda šajā pārskatā, tad rindu “V” atstāj tukšu, rindā “J” uzrāda iepriekš iesniegtā pārskata PVN 2 neuzrādītos datus.
Piemēram, apliekamā persona konstatē, ka pārskatā PVN 2 netika uzrādīta 2004.gada 3.ceturksnī veiktā preču piegāde uz Lietuvu, kura ir jāuzrāda pārskatā PVN 2. Apliekamā persona šo kļūdu labo, rindu “V” atstājot tukšu, rindā “J” uzrādot datus par minēto darījumu:
Nr. |
Taksācijas |
Valsts kods |
Preču saņēmēja (pircēja) ar PVN apliekamās personas reģistrācijas numurs |
Preču piegādes summa (latos) |
K |
||||||||||||||||||||
1. |
V |
||||||||||||||||||||||||
J |
0 |
4 |
3 |
L |
T |
4 |
0 |
8 |
0 |
9 |
0 |
0 |
1 |
5 |
1 500 |
||||||||||
36. Pārskata PVN 3 katras lapas apakšējā labajā stūrī uzrāda lapas numuru pēc kārtas – pirms atdalošās svītras, kopējo lapu skaitu – aiz atdalošās svītras.
37. Pārskatu PVN 3 apstiprina apliekamās personas atbildīgā persona, to parakstot un norādot paraksta atšifrējumu un datumu.
5. Pievienotās vērtības nodokļa deklarācijas par taksācijas gadu aizpildīšanas kārtība
38. Apliekamā persona PVN deklarāciju par taksācijas gadu – gada
deklarāciju PVN 4 – iesniedz VID līdz nākamā gada 1.maijam.
39. Gada deklarāciju PVN 4 VID iesniedz arī tajā gadījumā, ja apliekamā persona
darbojusies nepilnu taksācijas gadu.
40. Apliekamā persona, kura taksācijas gada laikā ir veikusi gan ar nodokli apliekamus
darījumus, gan neapliekamus darījumus, pirms gada deklarācijas PVN 4 iesniegšanas
pārrēķina darījumu proporciju kopumā par gadu (pārrēķinu izpilda brīvā formā
vai PVN deklarācijas veidlapā) atbilstoši likuma 10.panta devītajai un desmitajai
daļai un atkarībā no pārrēķina rezultāta koriģē atskaitāmā priekšnodokļa
apmēru un norēķinus ar budžetu.
41. Ja apliekamā persona taksācijas gada laikā ir veikusi vienu neapliekamu darījumu,
kas nav saistīts ar apliekamās personas saimniecisko darbību, apliekamajai personai ir
tiesības neapliekamā darījuma vērtību neiekļaut priekšnodokļa aprēķināšanas
proporcijā.
42. Pārrēķinot darījumu proporciju kopumā par gadu, apliekamo, neapliekamo un kopējo
darījumu vērtību nosaka, ņemot vērā taksācijas gadā veiktās korekcijas
(piemēram, sakarā ar piešķirtajām atlaidēm, pirkuma anulēšanu, preču saņemšanu
atpakaļ, avansa atmaksas gadījumos u.tml.);
42.1. piemēram, apliekamās personas A uzņēmējdarbība sākta 200x.gada oktobrī.
Apliekamā persona A 200x.gadā ir veikusi šādus darījumus:
42.1.1. oktobrī – ar PVN 18% likmi apliekamu preču piegādi Ls 3 000
vērtībā, neapliekamu preču piegādi Ls 900 vērtībā, kā arī saskaņā ar
pircēju pieteiktajiem prasījumiem tajā pašā taksācijas periodā ir saņēmusi
atpakaļ preces vērtībā Ls 200 (PVN likme 18%);
42.1.2. novembrī – ar PVN 18% likmi apliekamu preču piegādi Ls 2 000
vērtībā, neapliekamu preču piegādi Ls 1 000 vērtībā;
42.1.3. decembrī – ar PVN 18% likmi apliekamu preču piegādi Ls 4 000
vērtībā, neapliekamu preču piegādi Ls 1 500 vērtībā, kā arī saskaņā
ar pircēju pieteiktajiem prasījumiem ir saņēmusi atpakaļ novembrī piegādātās
preces vērtībā Ls 1 000 (PVN likme 18%);
42.2. PVN summa, kas norādīta apliekamajai personai A izrakstītajos nodokļa rēķinos
par iekšzemē iegādātajām precēm un saņemtajiem pakalpojumiem savas saimnieciskās
darbības nodrošināšanai, ir šāda:
– oktobrī – Ls 1 180;
– novembrī – Ls 450;
– decembrī – Ls 630.
Apliekamā persona A nav nodrošinājusi iegādāto preču un saņemto pakalpojumu, ko
izmantojusi gan apliekamiem, gan neapliekamiem darījumiem, atsevišķu uzskaiti;
42.3. taksācijas periodā, kurā ir veikti gan apliekamie, gan neapliekamie darījumi,
apliekamā persona A aprēķina PVN deklarācijas 66.rindā uzrādāmo neatskaitāmo
priekšnodokli, 60.rindā uzrādīto priekšnodokli reizinot ar neapliekamo darījumu
īpatsvaru (procentos) kopējā darījumu vērtībā, kas noteikts, neapliekamo darījumu
vērtību dalot ar kopējo darījumu vērtību un reizinot ar 100, un iegūto rezultātu
dalot ar 100:
60.rinda x (49.rinda : 40.rinda x 100) :100, kur
60.rinda – priekšnodoklis;
(49.rinda : 40.rinda x 100) – neapliekamo darījumu īpatsvars (procentos) kopējā
darījumu vērtībā (49.rinda – neapliekamo darījumu vērtība, 40.rinda – kopējā
darījumu vērtība);
42.4. budžetā maksājamās vai no budžeta
atmaksājamās nodokļa summas aprēķins apliekamās personas A PVN deklarācijās par
200x.gada oktobri, novembri un decembri:
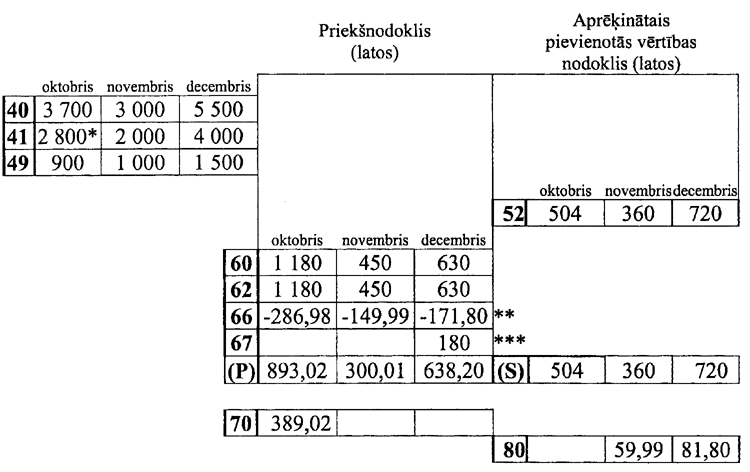
*Tā kā preču piegāde un to saņemšana atpakaļ ir notikusi vienā taksācijas
periodā, tad oktobra PVN deklarācijas 41.rindā uzrāda preču piegādes vērtību, kas
samazināta par atpakaļ saņemto preču vērtību, t.i., Ls 2800 (Ls 3000 –
Ls 200).
**Neatskaitāmā priekšnodokļa summa (66.rinda) ir:
– oktobrī neapliekamo darījumu īpat-svars ir 24,32 % (Ls 900 :
Ls 3 700 x 100), neatskaitāmā priekšnodokļa summa – Ls 286,98
(1 180 x 24,32 : 100);
– novembrī neapliekamo darījumu īpatsvars ir 33,33 % (Ls 1 000 :
Ls 3 000 x 100), neatskaitāmā priekšnodokļa summa – Ls 149,99 (450 x
33,33 : 100);
– decembrī neapliekamo darījumu īpatsvars ir 27,27 % (Ls 1 500 :
Ls 5 500 x 100), neatskaitāmā priekšnodokļa summa – Ls 171,80 (630 x
27,27 : 100).
***Tā kā preču piegāde un to saņemšana atpakaļ ir notikusi dažādos taksācijas
periodos (preču piegāde Ls 2 000 vērtībā – novembrī, to saņemšana
atpakaļ Ls 1 000 vērtībā – decembrī), tad iepriekš aprēķinātā PVN
samazinājumu par Ls 180 (Ls 1 000 x 0,18) uzrāda decembra PVN
deklarācijas 67.rindā.
42.5. pirms darījumu proporcijas kopumā par gadu pārrēķināšanas no budžeta
atmaksājamā nodokļa vai uz nākamo taksācijas periodu attiecināmā summa ir
Ls 247,23 (Ls 389,02 – Ls 59,99 – Ls 81,80);
42.6. pirms gada deklarācijas PVN 4 iesniegšanas apliekamā persona A pārrēķina
darījumu proporciju kopumā par gadu un koriģē atskaitāmā priekšnodokļa apmēru un
norēķinus ar budžetu:
42.6.1. ar PVN 18 % likmi apliekamo darījumu vērtība ir Ls 7 800.
To nosaka, PVN deklarācijās par oktobri, novembri un decembri 41.rindā norādīto ar
PVN 18 % likmi apliekamo darījumu vērtību Ls 8 800 (Ls 2 800 +
Ls 2 000 + Ls 4 000) koriģējot par atpakaļ saņemto preču
vērtību Ls 1 000, kas notika citā taksācijas periodā, nekā to piegāde
(piegāde – novembrī, saņemšana atpakaļ – decembrī), t.i., Ls 8 800 –
Ls 1 000;
42.6.2. samaksai budžetā aprēķinātais PVN ir Ls 1 404 (Ls 7 800 x
18 %);
Ls 9 000 : Ls 49 000 x 100 = 18,37 %, kur
Ls 40 000 (Ls 30 000 + Ls 5 000 +
Ls 3 000 + Ls 2 000) ir apliekamo darījumu vērtība, kurā ir
iekļauta darījumu ar kokmateriāliem vērtība;
Ls 49 000 (Ls 40 000 + Ls 9 000) ir kopējā darījumu
vērtība, kurā ir iekļauta darījumu ar kokmateriāliem vērtība;
43.4. pirms gada deklarācijas PVN 4 iesniegšanas pārrēķinot darījumu proporciju
kopumā par gadu, apliekamā persona A koriģē atskaitāmā priekšnodokļa apmēru un
norēķinus ar budžetu (analogi ar 42.6.apakšpunktā sniegto pārrēķina piemēru).
44. Ja apliekamā persona veic gan apliekamus, gan neapliekamus darījumus, tās veikto
apliekamo darījumu vērtība taksācijas periodā ir lielāka par 95 procentiem no
kopējo darījumu vērtības, un tā, aprēķinot nodokli PVN deklarācijā par
taksācijas periodu, atbilstoši likuma 10.panta 11.1daļai izmanto tiesības
atskaitīt priekšnodokli par iegādātajām precēm un saņemtajiem pakalpojumiem,
nepiemērojot likuma 10.panta desmitajā daļā noteikto proporciju, tad pirms gada
deklarācijas PVN 4 iesniegšanas apliekamā persona pārrēķina darījumu
proporciju kopumā par gadu un koriģē atskaitāmā priekšnodokļa apmēru un
norēķinus ar budžetu.
45. Aizpildot gada deklarāciju PVN 4, uzrāda:
45.1. taksācijas gadu;
45.2. apliekamās personas nosaukumu (fiziskai personai – vārdu un uzvārdu);
45.3. apliekamās personas juridisko adresi (fiziskai personai – deklarētās
dzīvesvietas adresi) un pasta indeksu;
45.4. apliekamās personas VID ar PVN apliekamo personu reģistrā piešķirto numuru;
45.5. atbildīgās personas tālruni;
45.6. rindā “Par taksācijas gadu iesniegtajās deklarācijās aprēķinātā nodokļa
summa” – aprēķināto budžetā maksājamo vai (ar mīnus zīmi) no budžeta
atmaksājamo nodokļa summu par taksācijas gadu (janvāri–decembri), kas atbilst
taksācijas perioda PVN deklarācijas 70. un 80.rindas kopsummai (bez soda sankcijām);
45.7. rindā “Par taksācijas gadu aprēķinātais nodoklis, ievērojot veiktās
korekcijas” – koriģēto budžetā maksājamo vai (ar mīnus zīmi) no budžeta
atmaksājamo nodokļa summu par taksācijas gadu (janvāri–decembri), kas ir
aprēķināta, pārrēķinot darījumu proporciju par taksācijas gadu (atbilstoši likuma
10.panta devītajai, desmitajai un vienpadsmitajai daļai), un koriģēta saskaņā ar
likuma 10.panta ceturtās daļas 4.punktu;
45.8. rindā “Budžetā maksājamais nodoklis” – summu, par kuru rindas “Par
taksācijas gadu aprēķinātais nodoklis, ievērojot veiktās korekcijas” kopsumma ir
lielāka nekā rindas “Par taksācijas gadu iesniegtajās deklarācijās aprēķinātā
nodokļa summa” summa. Piemēram:
45.8.1. rindā “Par taksācijas gadu iesniegtajās deklarācijās aprēķinātā
nodokļa summa” norādītā budžetā maksājamā nodokļa summa ir Ls 950, rindā
“Par taksācijas gadu aprēķinātais nodoklis, ievērojot veiktās korekcijas”
norādītā budžetā maksājamā nodokļa summa ir Ls 1 000. Budžetā
maksājamais nodoklis ir Ls 50 (1 000 – 950);
45.8.2. rindā “Par taksācijas gadu iesniegtajās deklarācijās aprēķinātā
nodokļa summa” ar mīnus zīmi norādītā no budžeta atmaksājamā nodokļa summa ir
Ls 1000, rindā “Par taksācijas gadu aprēķinātais nodoklis, ievērojot veiktās
korekcijas” ar mīnus zīmi norādītā no budžeta atmaksājamā nodokļa summa ir
Ls 950. Budžetā maksājamais nodoklis ir Ls 50 [(– 950) – (– 1 000)
= (– 950) + 1 000];
45.8.3. rindā “Par taksācijas gadu iesniegtajās deklarācijās aprēķinātā
nodokļa summa” ar mīnus zīmi norādītā no budžeta atmaksājamā nodokļa summa ir
Ls 1 000, rindā “Par taksācijas gadu aprēķinātais nodoklis, ievērojot
veiktās korekcijas” norādītā budžetā maksājamā nodokļa summa ir Ls 950.
Budžetā maksājamais nodoklis ir Ls 1 950 [950 – (– 1 000) = 950 +
1 000];
45.9. rindā “No budžeta atmaksājamais nodoklis” – summu, par kuru rindas “Par
taksācijas gadu iesniegtajās deklarācijās aprēķinātā nodokļa summa” kopsumma ir
lielāka nekā rindas “Par taksācijas gadu aprēķinātais nodoklis, ievērojot
veiktās korekcijas” summa. Piemēram:
45.9.1. rindā “Par taksācijas gadu iesniegtajās deklarācijās aprēķinātā
nodokļa summa” norādītā budžetā maksājamā nodokļa summa ir Ls 1 000,
rindā “Par taksācijas gadu aprēķinātais nodoklis, ievērojot veiktās korekcijas”
norādītā budžetā maksājamā nodokļa summa ir Ls 950. No budžeta
atmaksājamais nodoklis ir Ls 50 (1 000 – 950);
45.9.2. rindā “Par taksācijas gadu iesniegtajās deklarācijās aprēķinātā
nodokļa summa” ar mīnus zīmi norādītā no budžeta atmaksājamā nodokļa summa ir
Ls 950, rindā “Par taksācijas gadu aprēķinātais nodoklis, ievērojot veiktās
korekcijas” ar mīnus zīmi norādītā no budžeta atmaksājamā nodokļa summa ir
Ls 1000. No budžeta atmaksājamais nodoklis ir Ls 50 [(– 950) – (–
1 000) = (– 950) + 1 000)];
45.9.3. rindā “Par taksācijas gadu iesniegtajās deklarācijās aprēķinātā
nodokļa summa” norādītā budžetā maksājamā nodokļa summa ir Ls 1 000,
rindā “Par taksācijas gadu aprēķinātais nodoklis, ievērojot veiktās korekcijas”
ar mīnus zīmi norādītā no budžeta atmaksājamā nodokļa summa ir Ls 950. No
budžeta atmaksājamais nodoklis ir Ls 1 950 [1000 – (– 950) = 1000 + 950)].
46. Gada deklarāciju PVN 4 apstiprina apliekamās personas atbildīgā persona, to
parakstot un norādot paraksta atšifrējumu un datumu.
6. PVN deklarācijas, pārskata PVN 1, pārskata PVN 2 un gada deklarācijas PVN 4 aizpildīšanas piemērs
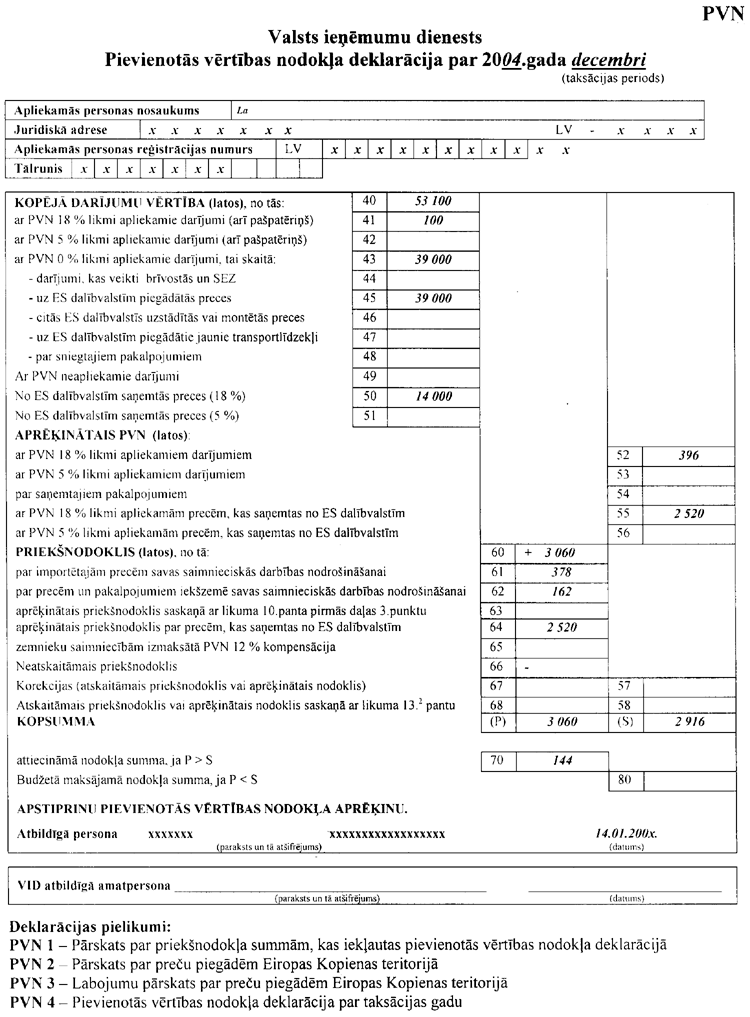
47. Apliekamās personas La, reģ. LV Nr.40001234561,
uzņēmējdarbība uzsākta 200x.gada novembrī.
47.1. Novembrī apliekamā persona La veic šādus ar PVN apliekamos darījumus:
47.1.1. piegādā preces iekšzemē un izraksta 04.11.200x. nodokļa rēķinu Nr.1, kurā
uzrāda preču vērtību Ls 27 800, PVN likmi 18 %, aprēķināto nodokli
Ls 5 004, kopā Ls 32 804;
47.1.2. sniedz ar PVN 18 % likmi apliekamos pakalpojumus un izraksta 07.11.200x.
nodokļa rēķinu Nr.2, kurā uzrāda pakalpojumu vērtību Ls 3 000, PVN likmi
18 %, aprēķināto nodokli Ls 540, kopā 3 540;
47.1.3. piegādā preces iekšzemē un izraksta 11.11.200x. nodokļa rēķinu Nr.3, kurā
uzrāda preču vērtību Ls 7 500, PVN likmi 5 %, aprēķināto nodokli
Ls 375, kopā Ls 7 875;
47.1.4. sniedz ar PVN 5 % likmi apliekamos pakalpojumus un izraksta 19.11.200x.
nodokļa rēķinu Nr.4, kurā uzrāda pakalpojumu vērtību Ls 4 000, PVN likmi
5 %, aprēķināto nodokli Ls 200, kopā 4 200;
47.1.5. sniedz ar PVN 0 % likmi apliekamos pakalpojumus brīvostā un izraksta
20.11.200x. nodokļa rēķinu Nr.5, kurā uzrāda pakalpojumu vērtību Ls 500, PVN
likmi 0 %;
47.1.6. piegādā preces Polijas apliekamai personai Po, reģ.
Nr.PL 3111456798, un izraksta 22.11.200x. nodokļa rēķinu Nr.6, kurā uzrāda
preču vērtību Ls 1 700, PVN likmi 0 %;
47.1.7. piegādā montējamās preces Polijas apliekamai personai Po, reģ.
Nr.PL 3111456798, un izraksta 24.11.200x. nodokļa rēķinu Nr.7, kurā uzrāda
preču vērtību Ls 3 000, PVN likmi 0 %;
47.1.8. piegādā jaunu transportlīdzekli Polijas apliekamai personai Po, reģ.
Nr.PL 3111456798, un izraksta 25.11.200x. nodokļa rēķinu Nr.7, kurā uzrāda
transportlīdzekļa vērtību Ls 15 000, PVN likmi 0 %;
47.1.9. sniedz ar PVN 0 % likmi apliekamos pakalpojumus un izraksta 27.11.200x.
nodokļa rēķinu Nr.8, kurā uzrāda pakalpojumu vērtību Ls 400, PVN likmi
0 %;
47.1.10. bez tam novembrī apliekamā persona La eksportē preces Ls 5 000
vērtībā, kā arī iekšzemē veic ar PVN neapliekamos darījumus Ls 6 000
vērtībā.
47.2. Savas saimnieciskās darbības nodrošināšanai apliekamā persona La:
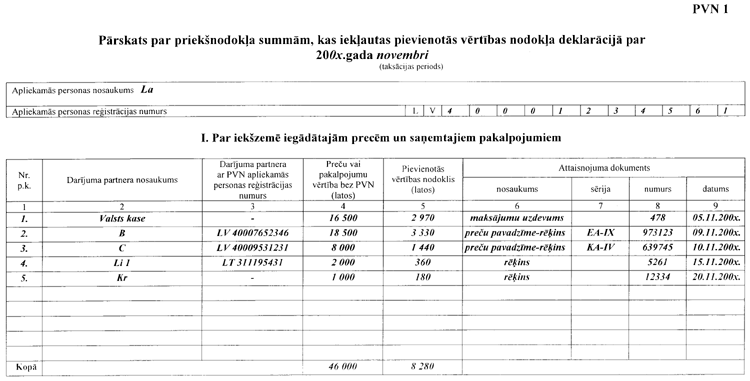
47.3. importē preces Ls 16 500 vērtībā (05.11.200x. muitas deklarācija VAD
IM 4) un samaksā nodokli Ls 2 970 (05.11.200x. maksājuma uzdevums
Nr.478);
47.3.1. iekšzemē no apliekamās personas B, reģ. Nr.LV 40007652346, iegādājas
preces un saņem 09.11.200x. preču pavad-zīmi–rēķinu (nodokļa rēķinu), sērija
EA–IX Nr.973123, kurā uzrādīta preču vērtība Ls 18 500, PVN 18 %
likme, aprēķinātais nodoklis Ls 3 330;
47.3.2. no apliekamās personas C, reģ. Nr.LV 40009531231, saņem iekšzemē
sniegtos pakalpojumus un 10.11.200x. preču pavadzīmi–rēķinu (nodokļa rēķinu),
sērija KA–IV Nr.639745, kurā uzrādīta pakalpojumu vērtība Ls 8 000, PVN
18 % likme, aprēķinātais nodoklis Ls 1 440, kopā Ls 9 440;
47.3.3. no Lietuvas apliekamās personas Li, reģ. Nr.LT 311195431, saņem preču
transporta pakalpojumus ES teritorijā un 15.11.200x. rēķinu Nr.5261, kurā uzrādīta
pakalpojumu vērtība LTL 10 456,41 (Ls 2 000*). Pamatojoties uz
pakalpojuma sniedzēja izrakstīto rēķinu, apliekamā persona La aprēķina PVN
18 % Ls 360;
47.3.4. no Krievijas personas Kr saņem reklāmas pakalpojumus un 20.11.200x. rēķinu
Nr.12334, kurā uzrādīta pakalpojumu vērtība RUB 50 000 (Ls 1000*).
Pamatojoties uz pakalpojuma sniedzēja izrakstīto rēķinu, apliekamā persona La
aprēķina PVN 18 % Ls 180;
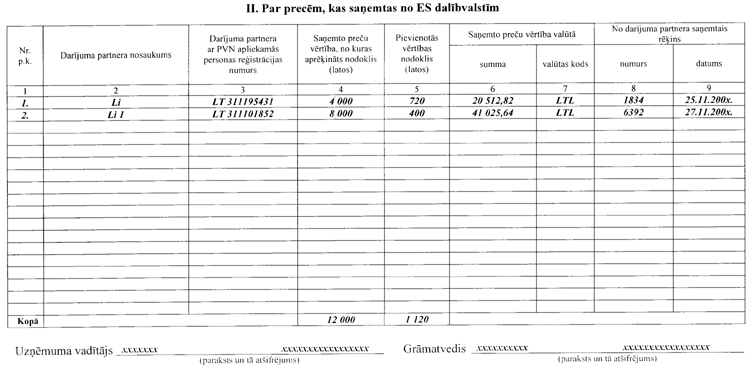
47.3.5. no Lietuvas apliekamās personas Li, reģ. Nr.LT 311195431, iegādājas
preces un saņem 25.11.200x. rēķinu Nr.1834, kurā uzrādīta preču vērtība
LTL 20 512,82 (Ls 4 000*). Pamatojoties uz preču piegādātāja
izrakstīto rēķinu, apliekamā persona La aprēķina PVN 18 % Ls 720;
47.3.6. no Lietuvas apliekamās personas Li 1, reģ. Nr.LT 311101852,
iegādājas preces un saņem 27.11.200x. rēķinu Nr.6392, kurā uzrādīta preču
vērtība LTL 41 025,64 (Ls 8 000). Pamatojoties uz preču
piegādātāja izrakstīto rēķinu, apliekamā persona La aprēķina PVN 5 %
Ls 400.
*Pieņemts, ka novembrī 1 Lietuvas lits (LTL) ir Ls 0,195, 1 Krievijas rublis (RUB)
– Ls 0,020.
47.4. Apliekamā persona La nav nodrošinājusi atsevišķu to preču un pakalpojumu
uzskaiti, kas tiek izmantoti neapliekamo darījumu veikšanai. Novembrī PVN deklarācijas
66.rindā uzrādāmais neatskaitāmais priekšnodoklis ir Ls 900.
47.5. Decembrī apliekamā persona La Vācijā reģistrē savu filiāli La V, reģ.
Nr.DE 31116543, kā arī veic šādus ar PVN apliekamos darījumus:
47.5.1. pārvieto preces no iekšzemes uz Vācijas filiāli La V, reģ.
Nr.DE 31116543, un izraksta 02.12.200x. nodokļa rēķinu Nr.9, kurā uzrāda preču
vērtību Ls 6 000, PVN likmi 0 %;
47.5.2. noslēdz līgumu ar Igaunijas apliekamo personu Ig 1, reģ.
Nr.EE 311192535, par preču piegādi, kurā paredzēts, ka apliekamā persona La
preces piegādās Polijas apliekamai personai Po 1, reģ. Nr.PL 3111712277. Tā
kā darījums atbilst likuma 27.panta nosacījumiem, PVN piemēro kā trīsstūrveida
darījumam un izraksta apliekamai personai Ig 1 05.12.200x. nodokļa rēķinu Nr.10,
kurā uzrāda preču vērtību Ls 10 000, PVN likmi 0 %;
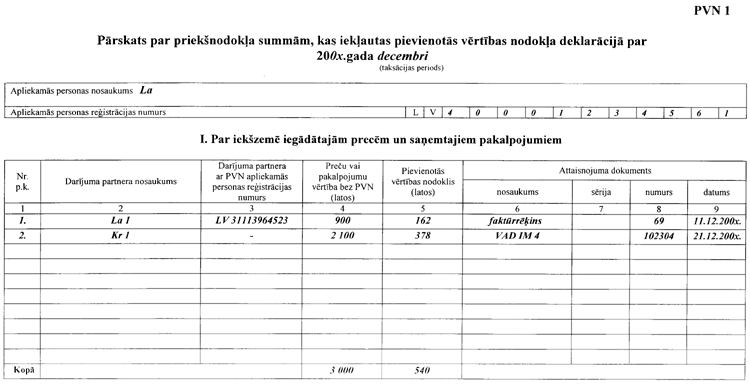
47.5.3. noslēdz līgumu ar Polijas apliekamo personu Po 2, reģ.
Nr.PL 3111395182, par preču piegādi, kurā paredzēts, ka preces uz Poliju
piegādās Latvijas apliekamā persona La 1, reģ. Nr.LV 31113964523, un
izraksta 10.12.200x. nodokļa rēķinu Nr.11, kurā uzrāda preču vērtību
Ls 18 000, PVN likmi 0 %. Saskaņā ar noslēgto līgumu no apliekamās
personas La 1 saņem 11.12.200x. faktūrrēķinu (nodokļa rēķinu) Nr.69 par preču
transportēšanas pakalpojumiem, kurā uzrādīta pakalpojumu vērtība Ls 900, PVN
18 % likme, aprēķinātais nodoklis Ls 162, kopā Ls 1062;
47.5.4. piegādā pa pastu preces Igaunijas neapliekamai personai, t.i., veic preču
piegādi attālumā ES teritorijā, un izraksta 12.12.200x. nodokļa rēķinu Nr.12, kurā
uzrāda preču vērtību Ls 100, PVN likmi 18 %, PVN Ls 18.
47.6. Savas saimnieciskās darbības nodrošināšanai apliekamā persona La:
47.6.1. pārvieto preces no Vācijas filiāles La V, reģ. Nr.DE 31116543, uz
iekšzemi un saņem 09.12.200x. rēķinu Nr.31, kurā uzrādīta preču vērtība
EUR 2 985,07 (Ls 2 000). Pamatojoties uz La V izrakstīto
rēķinu, apliekamā persona La aprēķina PVN 18 % Ls 360;
47.6.2. noslēdz līgumu ar Igaunijas apliekamo personu Ig 2, reģ.
Nr.EE 311183345, par preču iegādi, kurā paredzēts, ka preces no Igaunijas
apliekamā persona Ig 2 piegādās uz Poliju apliekamai personai Po 2, reģ.
Nr.PL 3111395182. Tā kā darījums atbilst likuma 27.panta nosacījumiem, PVN
piemēro kā trīsstūrveida darījumam, saņem apliekamās personas Ig 2 11.12.200x.
rēķinu Nr.64 par preču iegādi, kurā uzrādīta preču vērtība
EEK 116 279,06 (Ls 5 000) un, pamatojoties uz Ig 2 izrakstīto
rēķinu, aprēķina PVN 18 % Ls 900 samaksai budžetā, kā arī izraksta
13.12.200x. nodokļa rēķinu Nr.14 apliekamai personai Po 2 par preču piegādi,
kurā norāda preču vērtību Ls 5 000, PVN 0 % likmi;
47.6.3. noslēdz līgumu ar Igaunijas apliekamo personu Ig 3, reģ.
Nr.EE 311122947, par preču iegādi, kurā paredzēts, ka preces uz Latviju
piegādās no Polijas apliekamā persona Po 3, reģ. Nr.PL 3111391364. Tā kā
darījums atbilst likuma 27.panta nosacījumiem, PVN piemēro kā trīsstūrveida
darījumam, saņem apliekamās personas Ig 3 16.12.200x. rēķinu Nr.286 par preču
iegādi, kurā uzrādīta preču vērtība EEK 162 790,69 (Ls 7 000)
un, pamatojoties uz Ig 3 izrakstīto rēķinu, aprēķina PVN 18 %
Ls 1 260 samaksai budžetā;
47.6.4. no Krievijas personas Kr 1 atbilstoši likuma 12.panta divi prim daļai
importē pamatlīdzekli, kurš paredzēts tikai apliekamo darījumu nodrošināšanai, un
noformē 21.12.200x. muitas deklarāciju VAD IM 4 Nr.102304, kurā norāda
pamatlīdzekļa vērtību Ls 2 100, PVN 18 % likmi, PVN Ls 378.
*Pieņemts, ka decembrī 1 eiro (EUR) ir Ls 0,670, 1 Igaunijas krona (EEK) –
Ls 0,043.
47.7. Pirms gada deklarācijas PVN 4 iesniegšanas apliekamā persona La pārrēķina
darījumu proporciju kopumā par gadu un koriģē atskaitāmā priekšnodokļa apmēru un
norēķinus ar budžetu:
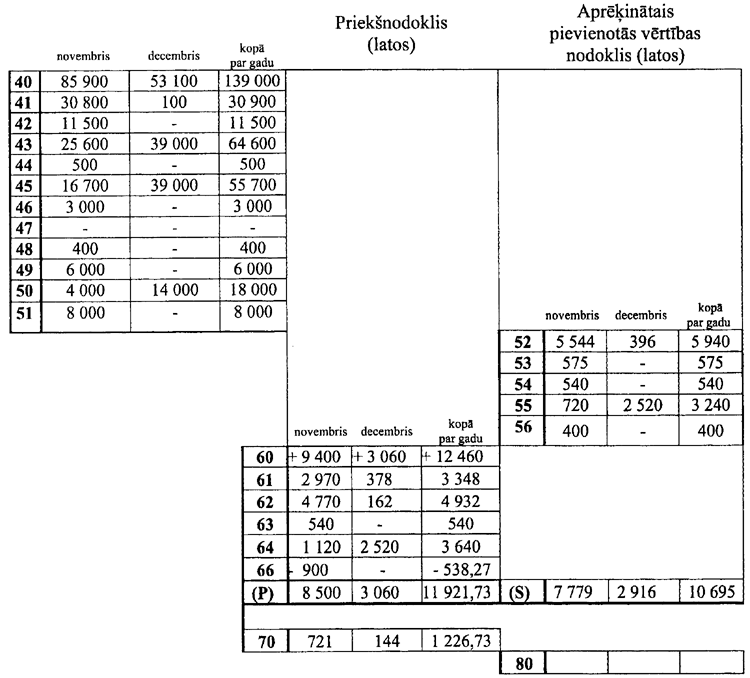
47.8. 200x.gadā:
47.8.1. kopējā neapliekamo darījumu vērtība ir Ls 6 000;
47.8.2. kopējā darījumu vērtība ir:
Ls 139 000 (30 900 + 11 500 + 64 600 + 6 000 + 18 000 + 8 000);
47.8.3. neapliekamo darījumu īpatsvars (procentos) ir:
Ls 6 000 : Ls 139 000 x 100 = 4,32 %;
47.8.4. neatskaitāmā priekšnodokļa summa ir:
Ls 12 460 x 4,32 : 100 = Ls 538,27.
47.9. PVN deklarācijas par 200x.gada novembri aizpildīšanas piemēru skatīt norādījumu 3.pielikumā, PVN deklarācijas par 200x.gada decembri – 4.pielikumā, pārskata PVN 1 par 200x.gada novembri – 5.pielikumā, pārskata PVN 1 par 200x.gada decembri – 6.pielikumā, PVN 2 par 200x.gada IV ceturksni – 7.pielikumā un gada deklarācijas PVN 4 – 8.pielikumā.
1.pielikums
2.pielikums
3.pielikums

4.pielikums
5.pielikums
6.pielikums
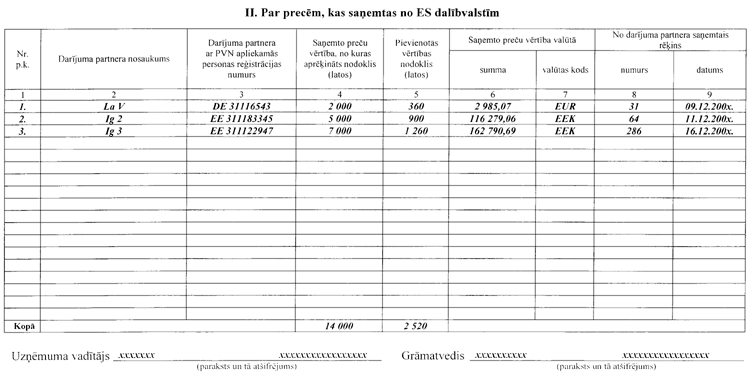
7.pielikums
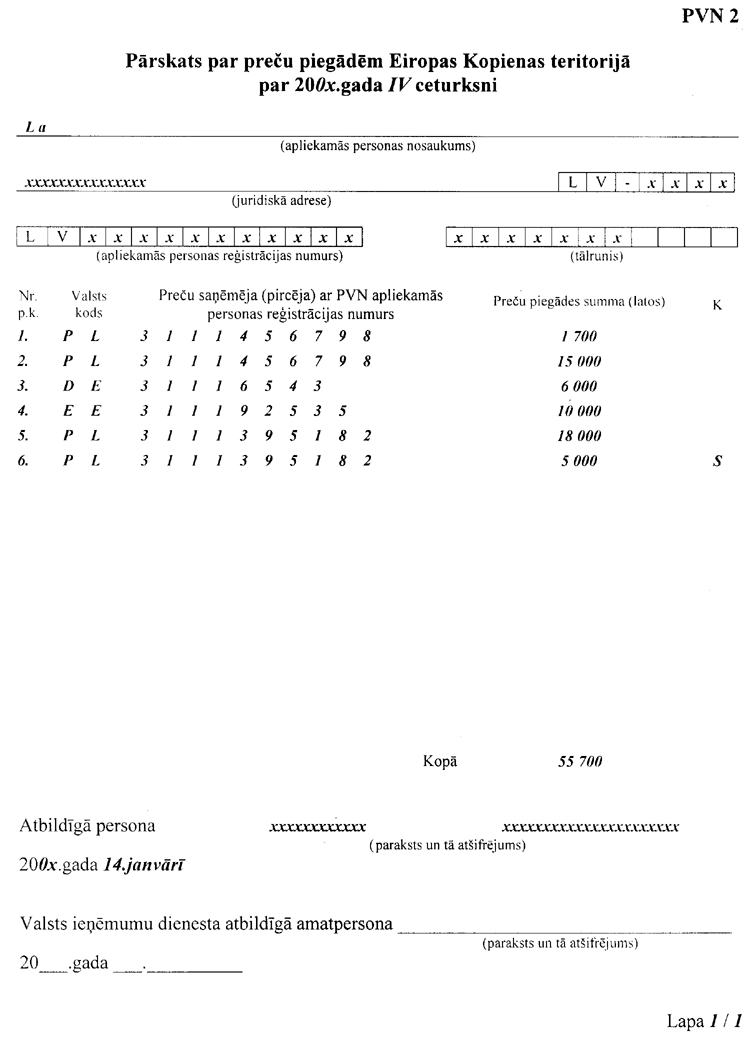
8.pielikums
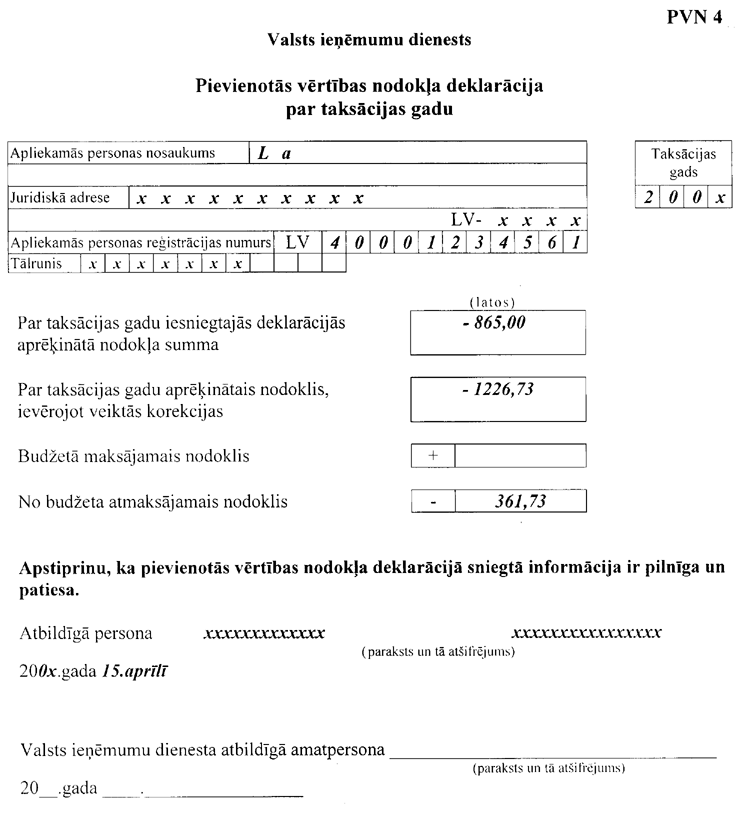
Valsts ieņēmumu dienesta rīkojums Nr.609
Par "Kārtības, kādā Valsts ieņēmumu dienests reģistrē citu Eiropas Savienības dalībvalstu personas Valsts ieņēmumu dienesta ar pievienotās vērtības nodokli apliekamo personu reģistrā" apstiprināšanu
Valsts ieņēmumu dienesta rīkojums Nr.629
Par naftas produktu inventarizāciju uz 2004.gada 1.maiju