Valsts ieņēmumu dienesta rīkojums Nr.1372
Rīgā 2004.gada 25.augustā
Par kārtības, kādā Valsts ieņēmumu dienesta
muitas iestādēs tiek izskatīti valsts organizāciju, labdarības vai filantropisko
organizāciju iesniegumi atbrīvojumiem no ievedmuitas nodokļa, apstiprināšanu
1. Lai nodrošinātu Padomes 1983.gada 28.marta
regulas (EEK) Nr.918/83, kas izveido Kopienas sistēmu atbrīvojumiem no muitas
nodokļiem, XVI sadaļas “Preces labdarības vai filantropiskām organizācijām;
neredzīgajiem un citiem invalīdiem paredzētie priekšmeti” A. Vispārējiem mērķiem
65., 66., 67., 68. un 69.panta atbrīvojumu sistēmu pareizu piemērošanu, apstiprinu
“Kārtību, kādā Valsts ieņēmumu dienesta muitas iestādēs tiek izskatīti
valsts organizāciju, labdarības vai filantropisko organizāciju iesniegumi
atbrīvojumiem no ievedmuitas nodokļa”.
2. Rīkojums stājas spēkā nākamajā dienā pēc tā publicēšanas laikrakstā
“Latvijas Vēstnesis”.
Valsts ieņēmumu dienesta ģenerāldirektors Dz.Jakāns
Kārtība, kādā Valsts ieņēmumu dienesta muitas iestādēs tiek
izskatīti valsts organizāciju, labdarības vai filantropisko organizāciju iesniegumi
atbrīvojumiem no ievedmuitas nodokļa
1. Kārtība izstrādāta saskaņā ar Padomes 1983.gada 28.marta
regulas (EEK) Nr.918/83, kas izveido Kopienas sistēmu atbrīvojumiem no muitas
nodokļiem, (turpmāk – Padomes regula Nr.918/83) XVI sadaļas “Preces labdarības vai
filantropiskām organizācijām; neredzīgajiem un citiem invalīdiem paredzētie
priekšmeti” A. Vispārējiem mērķiem 65., 66., 67., 68. un 69.pantu.
2. Kārtība nosaka valsts organizāciju, labdarības vai filantropisko organizāciju
(turpmāk – organizācijas) iesniegumu izskatīšanu un atbrīvojumu no ievedmuitas
nodokļa piešķiršanu Valsts ieņēmumu dienesta (turpmāk – VID) muitas iestādēs.
3. No ievedmuitas nodokļa tiek atbrīvotas preces saskaņā ar Padomes regulas Nr.918/83
65.panta nosacījumiem, ko organizācijas, kuru darbības reglamentējošos dokumentos –
statūtos, nolikumos ir norādīts darbības mērķis – bezatlīdzības palīdzības
sniegšana noteiktām personu grupām vai organizācijām, vai pašvaldības pārvaldes
institūcijām (pilsētu, novadu, pagastu pašvaldību un rajonu pašvaldību) struktūras
plānā ir sociālās palīdzības nodaļas vai dienesti.
4. Organizāciju iesniegumus par atbrīvojumu piešķiršanu no ievedmuitas nodokļa
izskata un lēmumu pieņem tā VID reģionālās iestādes Muitas pārvalde vai VID Rīgas
muitas reģionālā iestāde (turpmāk – uzraudzības muitas iestāde), kurā VID
reģionālajā iestādē kravas saņēmējs ir reģistrēts.
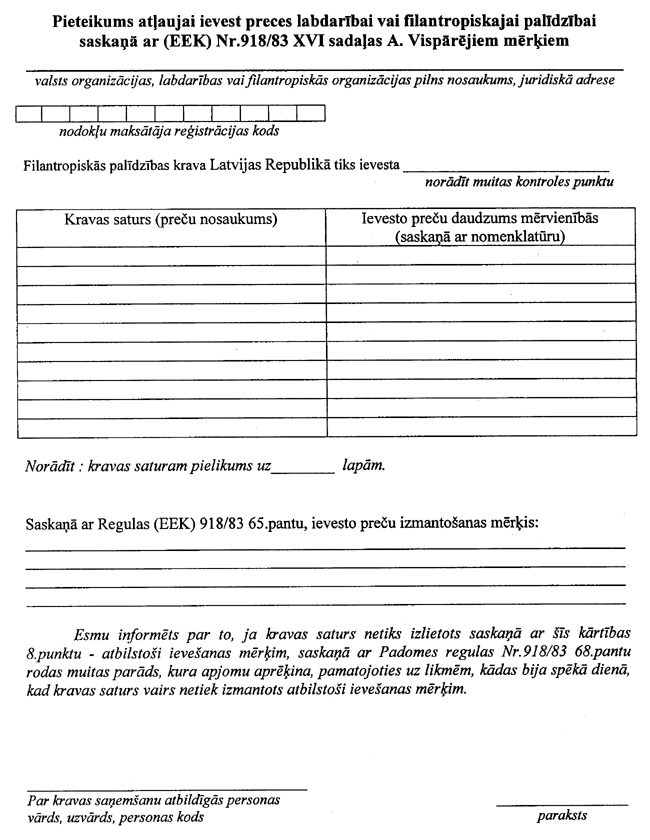
5. Lai atbrīvotu no ievedmuitas nodokļa, atbildīgā persona aizpilda pieteikumu pēc
1.pielikumā dotā parauga un iesniedz uzraudzības muitas iestādē kopā ar šādiem
dokumentiem:
5.1. organizācijas reģistrācijas apliecības kopiju;
5.2. organizācijas statūtu (nolikuma vai satversmes) notariāli apstiprinātu kopiju;
5.3 vai pašvaldības pārvaldes institūciju struktūras plāna apstiprinātu kopiju,
kurā ir norādītas sociālās palīdzības nodaļas vai dienesti;
5.4. notariāli apstiprinātu nodokļu maksātāja reģistrācijas apliecības kopiju;
5.5. par kravas saņemšanu atbildīgās personas datus (vārds, uzvārds, personas kods).
6. Organizācijas, kuras kalendārā gada laikā saņēmušas atbrīvojumu no ievedmuitas
nodokļa, šīs kārtības 5.1., 5.2., 5.3. un 5.4.apakšpunktā noteiktos dokumentus
atkārtoti neiesniedz.
7. Saņemot organizācijas iesniegumu, uzraudzības muitas iestāde pārbauda tās
rīcībā esošo informāciju par organizācijas iepriekšējā kalendāra gadā
saņemtajiem humānās palīdzības sūtījumiem vai precēm, kurām piemērots
atbrīvojums, ja attiecīgās kravas ievestas pēc iepriekš spēkā esošo normatīvo
aktu normām.
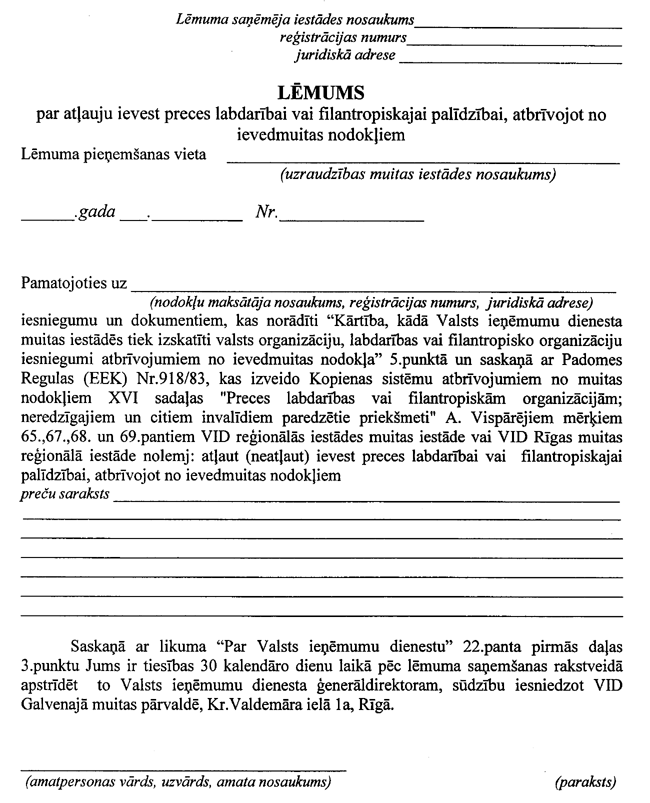
8. Uzraudzības muitas iestāde pieņem rakstveida lēmumu (2.pielikums) par atbrīvojumu
piešķiršanu, ņemot vērā šādus apsvērumus:
8.1. precēm piemēro atbrīvojumu no ievedmuitas nodokļa saskaņā ar Padomes regulas
Nr.918/83 XVI sadaļā “Preces labdarības vai filantropiskām organizācijām;
neredzīgajiem un citiem invalīdiem paredzētie priekšmeti” A. Vispārējiem
mērķiem;
8.2. organizācijas darbības reglamentējošos dokumentos – statūtos, nolikumos vai
struktūras plānā (pašvaldības pārvaldes institūcijās – sociālās palīdzības
nodaļas vai dienesti) ir norādīts darbības mērķis – bezatlīdzības palīdzības
sniegšana noteiktām personu grupām vai organizācijām.
9. Lēmumu par atbrīvojumu piešķiršanu vai lēmumu par atteikumu piešķirt
atbrīvojumus no ievedmuitas nodokļa uzraudzības muitas iestāde pieņem 15 dienu laikā
pēc visu šīs kārtības 5.punktā noteikto dokumentu saņemšanas. Lēmums tiek
sastādīts divos eksemplāros, norādot kārtas numuru, viens eksemplārs paliek lēmuma
izdevēja uzraudzības muitas iestādē, otrs tiek pievienots muitas deklarācijai
(lēmuma kārtas numuru uzrāda muitas deklarācijā un uz pieteikuma veidlapas).
Pieteikumu un lēmumu reģistrēšana uzraudzības muitas iestādē notiek saskaņā ar
iekšējo dokumentu apriti, ko nosaka katra VID reģionālās iestādes Muitas pārvalde
atbilstoši Lietvedības kārtošanas instrukcijai.
10. Uzraudzības muitas iestāde lēmumā par atbrīvojumu piešķiršanu no ievedmuitas
nodokļa uzrāda muitas kontroles punktu, caur kuru krava tiks ievesta Latvijas
Republikā.
11. Lai nodrošinātu kontroli precēm, kas ievestas saskaņā ar šo kārtību, un lai
uzraudzītu preču izmantošanu atbilstoši ievešanas mērķim, piemēro muitas
procedūru – izlaišana brīvam apgrozījumam ar papildprocedūras kodu 012 (preces
labdarībai vai filantropiskajām organizācijām – vispārējiem mērķiem) un
deklarāciju nosūta uz muitas informatīvās sistēmas ASYCUDA zilo atlases ceļu.
12. Ja kravas saturs netiek izlietots atbilstoši ievešanas mērķim, saskaņā ar
Padomes regulas Nr.918/83 68.pantu rodas muitas parāds, kura apjomu aprēķina,
pamatojoties uz likmēm, kādas bija spēkā dienā, kad kravas saturs vairs netiek
izmantots atbilstoši ievešanas mērķim.
13. Uzraudzības muitas iestāde atbrīvojumus neizsniedz nākamajai kravai vai atsauc,
ja:
13.1. no kompetentām iestādēm saņemts atzinums par normatīvo aktu pārkāpumiem;
13.2. preces, kas ievestas saskaņā ar šo kārtību, netiek izmantotas saskaņā ar
Padomes regulas Nr.918/83 65.panta nosacījumiem;
13.3. saņemts motivēts valsts vai paš-valdības pārvaldes institūcijas lūgums
atsaukt atbrīvojumu.
14. Ja iestādes vai organizācijas nepilda nosacījumus, kuri dod tiesības uz
atbrīvojumu vai gada laikā atkārtoti ir pieļāvusi pārkāpumus, kas minēti šīs
kārtības 13.punktā, uzraudzības muitas iestāde 12 mēnešus no brīža, kad tiek
dzēsts muitas parāds, neizsniedz atļauju ievest preces labdarībai vai filantropiskajai
palīdzībai, atbrīvojot no ievedmuitas nodokļiem.
1.pielikums
2.pielikums