Valsts ieņēmumu dienesta rīkojums Nr.1263
Rīgā 2004. gada 12. augustā
Par muitas parāda un citu muitas iestāžu
administrēto nodokļu parādu samaksas sadalīšanu termiņos vai atlikšanu
1. Pamatojoties uz likuma “Par nodokļiem un
nodevām” 24.panta pirmās daļas 3.punktu, nodokļu administrācijai uz nodokļu
maksātāja motivēta rakstveida iesnieguma pamata ir tiesības sadalīt termiņos vai
atlikt uz laiku līdz vienam gadam nodokļu administrācijas veiktās kontroles
rezultātā aprēķināto nodokļu maksājumu un soda naudas samaksu un, lai nodrošinātu
vienotu muitas parāda un citu muitas iestāžu administrēto nodokļu (turpmāk –
muitas maksājumu) parādu samaksas sadalīšanu termiņos vai atlikšanu uz laiku līdz
vienam gadam, nosaku:
1.1. nodokļu maksātājam, kas vēlas saņemt nodokļu samaksas termiņa atlikšanu uz
laiku līdz vienam gadam vai samaksas sadalīšanu termiņos, iesniegt Valsts ieņēmumu
dienesta (turpmāk – VID) Galvenajā muitas pārvaldē:
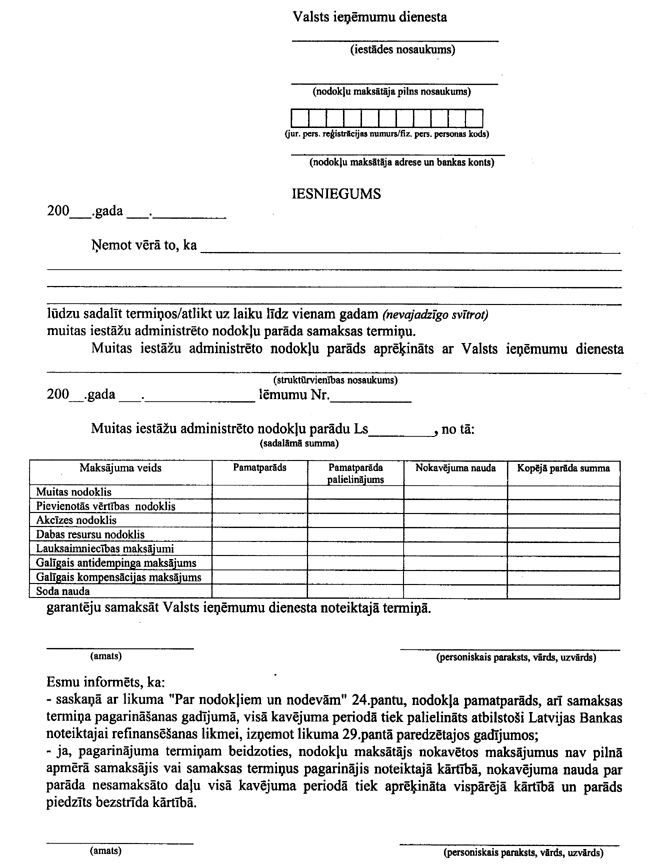
1.1.1. motivētu iesniegumu (sk. 1. pielikumu), kurā norādīta šāda informācija:
1.1.1.1. nodokļu maksātāja rekvizīti – nosaukums, nodokļu maksātāja
reģistrācijas kods (fiziskās personas personas kods), adrese, bankas konts (i);
1.1.1.2. aprēķinātās muitas maksājumu summas, par kurām tiek pieprasīta samaksas
termiņa pagarināšana;
1.1.2. juridiskai personai – bilanci, kas apliecina nodokļa maksātāja faktisko
finansiālo stāvokli iesnieguma par muitas maksājumu samaksas termiņa pagarinājumu
iesniegšanas mēneša pirmajā datumā;
1.1.3. fiziskai personai – izziņu no darbavietas par pēdējā gada laikā saņemto
darba algu;
1.2. izskatot iesniegumu, VID Galvenajai muitas pārvaldei pārbaudīt šādu
informāciju:
1.2.1. kad un cik bieži nodokļu maksātājs agrāk ir saņēmis nodokļu nomaksas
termiņa pagarinājumus un vai ir ievēroti pagarinājuma termiņi;
1.2.2. vai nodokļu maksātājam uz iesnieguma izskatīšanas brīdi ir nodokļu parādi
un kā nodokļu maksātājs pēdējā gada laikā ievērojis konkrēto nodokļu likumos
noteikto kārtējo nodokļu maksājumu samaksas termiņus;
1.2.3. kā nodokļu maksātājs ievēro muitas lietas un nodokļu maksājumus
reglamentējošos normatīvos aktus;
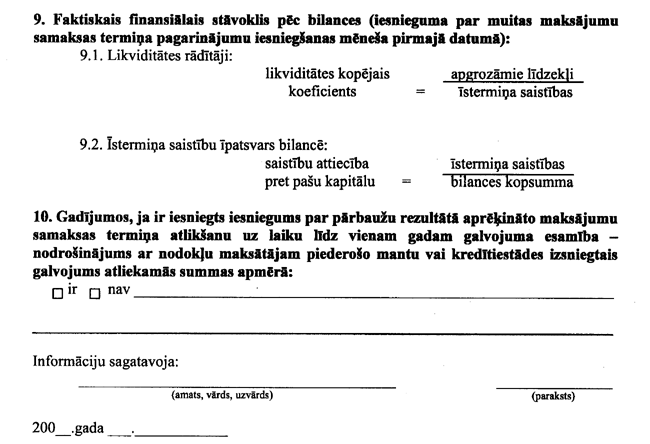
1.2.4. faktisko juridiskās personas finansiālo stāvokli pēc bilances (iesnieguma par
muitas maksājumu samaksas termiņa pagarinājumu iesniegšanas mēneša pir-majā
datumā) – kā nodokļu maksātāja finansiālais stāvoklis nodrošina saistību
izpildi, pamatojoties uz:
1.2.4.1. likviditātes rādītājiem, aprēķinot apgrozāmā kapitāla aprites
koeficientu (apgrozāmo līdzekļu kopsumma/īstermiņa saistību kopsumma);
1.2.4.2. īstermiņa saistību īpatsvaru bilancē (īstermiņa saistību
kopsumma/bilances kopsumma);
1.2.5. vajadzības gadījumā VID Galvenās muitas pārvaldes darbiniekiem atbilstoši
savai kompetencei pieprasīt papildu informāciju;
1.3. ja nodokļu maksātājs pretendē uz muitas maksājumu
samaksas termiņa atlikšanu uz laiku līdz vienam gadam, VID Galvenajai muitas
pārvaldei, izvērtējot tās rīcībā esošo informāciju par nodokļu maksātāju un
parāda apmēru, pieprasīt iesniegt nodrošinājumu ar nodokļu maksātājam piederošo
mantu vai kredītiestādes izsniegto galvojumu atliekamās summas apmērā;
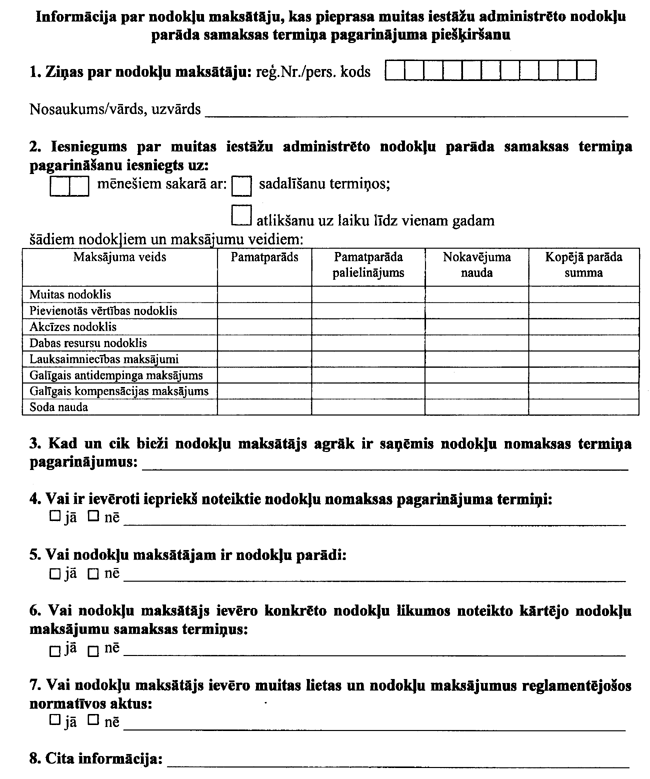
1.4. informāciju par nodokļu maksātāju, kas pieprasa muitas maksājumu samaksas
termiņa pagarinājuma piešķiršanu, apkopot atsevišķā veidlapā (sk. 2. pielikumu);
1.5. pieņemot lēmumu par muitas maksājumu parāda sadalīšanu termiņos, samaksai
noteikto summu sadalīt pa mēnešiem. VID Galvenajai muitas pārvaldei kontrolēt, kā
nodokļu maksātājs ievēro norādītos samaksas termiņus. Ja nodokļu maksātājs
neievēro grafikā noteikto muitas maksājumu parāda samaksas termiņu un apjomu, VID
Galvenajai muitas pārvaldei izskatīt jautājumu par lēmuma par muitas maksājumu
samaksas sadalīšanu pa termiņiem atcelšanu;
1.6. ja lēmums tiek atcelts vai beidzies samaksas termiņa pagarinājums un nodokļu
maksātājs nav nomaksājis muitas maksājumu parādu, nokavējuma naudu par parāda
nesamaksāto daļu visā kavējuma periodā aprēķināt vispārējā kārtībā un
parādu piedzīt bezstrīda kārtībā;
1.7. par atbildīgo struktūrvienību, kas izskata iesniegumus par nodokļu parādu
samaksas termiņa atlikšanu vai parāda samaksas sadalīšanu termiņos un sagatavo
lēmuma projektus, noteikt VID Galvenās muitas pārvaldes Juridiskās daļas Muitas
parāda piedziņas nodaļu;
2. Atzīt par spēku zaudējušu 2004. gada 26. aprīļa rīkojumu Nr.641 “Par muitas
parāda un citu muitas iestāžu administrēto nodokļu parādu samaksas sadalīšanu
termiņos vai atlikšanu”.
3. Rīkojums stājas spēkā nākamajā dienā pēc tā publicēšanas laikrakstā
“Latvijas Vēstnesis”.
Valsts ieņēmumu dienesta ģenerāldirektors Dz.Jakāns
1.pielikums
2. pielikums