Apstiprināti ar Finanšu un kapitāla tirgus
komisijas padomes 2004. gada 16. jūlija lēmumu Nr. 159 (prot. Nr. 26, 5. p.) J.
Brazovskis, Finanšu un kapitāla tirgus komisijas priekšsēdētāja vietnieks
1. Vispārīgie jautājumi
1.1. “Procentu likmju riska pārvaldīšanas un procentu likmju riska
termiņstruktūras pārskata sagatavošanas noteikumi” (tālāk tekstā – noteikumi)
sagatavoti, pamatojoties uz Kredītiestāžu likuma 8. panta pirmo daļu un 50. pantu,
Finanšu un kapitāla tirgus komisijas likuma 6. panta 1. punktu, 7. panta pirmās daļas
1. punktu un 17. panta 2. punktu un ņemot vērā Bāzeles Banku uzraudzības
komitejas “Procentu likmju riska pārvaldīšanas un uzraudzības principus”.
1.2. Noteikumi ir saistoši Latvijas Republikā reģistrētajām bankām (tālāk tekstā
– banka).
1.3. Noteikumi papildina Finanšu un kapitāla tirgus komisijas
(tālāk tekstā – Komisija) “Ieteikumu iekšējās kontroles sistēmas
izveidošanai” prasības un nosaka minimālās prasības bankas un tirdzniecības
portfelī iekļautajiem bilances un ārpusbilances posteņiem piemītošā procentu likmju
riska pārvaldīšanai, kā arī nosaka procentu likmju riska termiņstruktūras pārskata
sagatavošanas un iesniegšanas kartību.
1.4. Noteikumos lietotie termini:
1.4.1. procentu likmju risks – procentu likmju izmaiņu iespējamā nelabvēlīgā
ietekme uz bankas ienākumiem un bankas ekonomisko vērtību;
1.4.2. procentu likmju riska rašanās avoti (cēloņi):
1.4.2.1. cenu izmaiņu risks (repricing risk) – iespēja ciest zaudējumus,
mainoties procentu likmēm un pastāvot atšķirībām aktīvu, pasīvu un ārpusbilances
pozīciju atlikušajos termiņos,
1.4.2.2. ienesīguma līknes risks (yield curve risk) – iespēja ciest
zaudējumus negaidītu izmaiņu ienesīguma līknes slīpumā (slope) un aprisēs (shape)
dēļ,
1.4.2.3. bāzes risks (basis risk) – iespēja ciest zaudējumus, mainoties
procentu likmēm finanšu instrumentiem ar vienādiem pārskatīšanas termiņiem, bet
atšķirīgām bāzes likmēm (piemēram, aktīviem – RIGIBOR, bet saistībām –
Latvijas Bankas refinansēšanas procentu likme),
1.4.2.4. izvēles risks (optionality risk) – iespēja ciest zaudējumus, ja
finanšu instruments tieši (iespējas līgumi) vai netieši (kredīti ar pirmstermiņa
atmaksas iespēju, noguldījumi uz pieprasījumu u.tml.) paredz bankas klientam izvēles
iespēju;
1.4.3. pret procentu likmju izmaiņām jutīgie aktīvi, saistības, ārpusbilances
pozīcijas – aktīvi, saistības, ārpusbilances pozīcijas, kuru tirgus vērtības
izmaiņas ir atkarīgas no procentu likmju izmaiņām;
1.4.4. atlikušais termiņš – laiks no pārskata perioda pēdējās dienas līdz
līguma beigu dienai vai dienai, kad saskaņā ar līguma noteikumiem jāveic atmaksa vai
jāpārskata procentu likmes;
1.4.5. bankas ekonomiskā vērtība – bankas nākotnes tīrās naudas plūsmas
pašreizējā vērtība, kas noteikta, diskontējot nākotnes naudas plūsmas ar
pašreizējo tirgus procentu likmi;
1.4.6. pārējo terminu lietojums atbilst ar Latvijas Bankas padomes 12.07.2001. lēmumu
Nr. 88/7 apstiprināto “Kredītiestāžu mēneša bilances pārskata un pielikumu
sagatavošanas noteikumu” un ar Komisijas padomes 14.05.2004. lēmumu Nr. 106
apstiprināto “Banku un ieguldījumu brokeru sabiedrību kapitāla pietiekamības
aprēķināšanas noteikumu” terminu lietojumam.
2. Procentu likmju riska pārvaldīšana
2.1. Banka izstrādā procentu likmju riska pārvaldīšanas politiku
un procedūras, kas atbilst bankas lielumam, veikto operāciju (darījumu) apjomam,
dažādībai un sarežģītībai, un nosaka:
2.1.1. procentu likmju riska iekšējos limitus (piemēram, pa valūtām, produktiem), kā
arī rīcību iekšējo limitu neievērošanas gadījumā;
2.1.2. procentu likmju riska mērīšanas metodoloģiju, kas aptver bankai būtiskos
procentu likmju riska avotus un ļauj novērtēt procentu likmju izmaiņu ietekmi uz
bankas ienākumiem un tās ekonomisko vērtību;
2.1.3. stresa testēšanas, ja tāda paredzēta, veikšanas biežumu un kārtību, kas
ietver iespējamo notikumu attīstības scenāriju pieņēmumus (piemēram, negaidītas
izmaiņas vispārējā procentu likmju līmenī, izmaiņas savstarpējās attiecībās
starp bāzes likmēm, izmaiņas ienesīguma līknes slīpumā un aprisēs, izmaiņas
likviditātē vadošajos finanšu tirgos u.tml.);
2.1.4. apstākļu, kādos bankai var rasties būtiski zaudējumi procentu likmju riska
dēļ (piemēram, ja ar procentu likmju risku saistītie zaudējumi pārsniedz 20
procentus no bankas pašu kapitāla), pieņēmumus un iespējamo rīcības plānu.
2.2. Banka pastāvīgi novērtē procentu likmju risku gan atsevišķi bankas
tirdzniecības portfelim, gan bankas portfelim, gan abiem kopā.
2.3. Banka pastāvīgi novērtē procentu likmju risku katrā valūtā, kurā banka
veikusi būtisku darījumu apjomu.
2.4. Procentu likmju riska lieluma mērīšanai izmanto vienu vai dažādas metodes, t.sk.
starpības analīzi (gap analysis), ilguma (duration) metodi, simulācijas
tehnikas (simulation approaches), kas minētas Bāzeles Banku uzraudzības
komitejas izstrādātajos “Procentu riska pārvaldīšanas un uzraudzības principos”
(http://www.bis.org/publ/bcbs108.pdf).
2.5. Banka novērtē jauniem produktiem un pakalpojumiem piemītošo potenciālo procentu
likmju risku un apstiprina ar šo risku pārvaldīšanu un kontroli saistītās
procedūras pirms šo produktu iegādes vai pakalpojumu sniegšanas sākšanas.
2.6. Banka, kura pakļauta konsolidētajai uzraudzībai, nodrošina efektīvu procentu
likmju riska pārvaldīšanu konsolidācijas grupā kopumā.
3. Procentu likmju riska termiņstruktūras pārskats
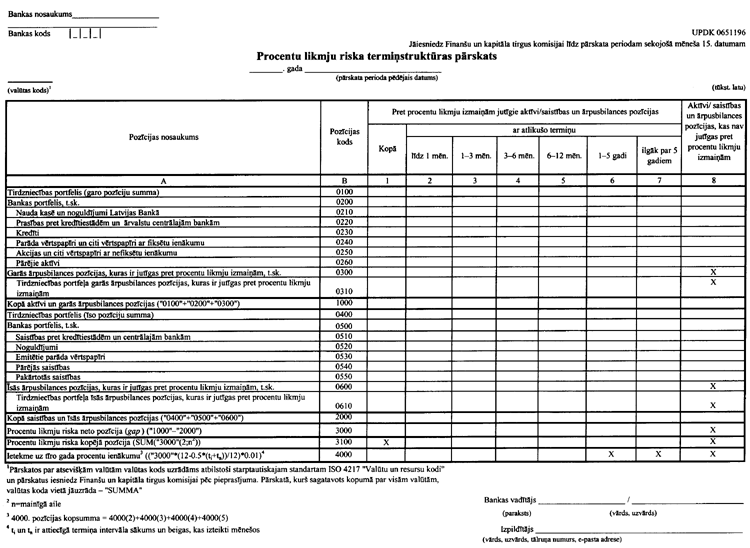
3.1. Banka sagatavo “Procentu likmju riska termiņstruktūras
pārskatu” (tālāk tekstā ? pārskats) atbilstoši UPDK 0651196 veidlapai (1.
pielikums).
3.2. Banka, kuras uzraudzība tiek veikta, pamatojoties uz konsolidētajiem finanšu
pārskatiem, pārskatu sagatavo, pamatojoties uz bankas individuālajiem finanšu
pārskatiem.
3.3. Pārskatā pret procentu likmju izmaiņām jutīgos aktīvus, pasīvus un
ārpusbilances pozīcijas grupē atbilstoši atlikušajam termiņam. Aktīvi un
saistības, kuriem banka var jebkurā brīdī vienpusēji mainīt procentu likmes, tiek
uzrādīti pārskatā atbilstoši atlikušajam minimālajam termiņam līdz procentu
likmju iespējamai pārskatīšanai.
3.4. Aktīvus un saistības, kuriem ir nenoteikts izpildes termiņš vai kuru izpildes
termiņš var atšķirties no līgumā noteiktā termiņa, uzrāda atbilstoši bankas
novērtējumiem, kuri balstās uz bankas pieredzi un ir ekonomiski pamatoti.
3.5. Aktīvus, kuriem izveidoti speciālie uzkrājumi nedrošiem parādiem, uzrāda
atbilstoši atlikušajai vērtībai.
3.6. Atvasinātos instrumentus uzrāda vienlaikus gan kā garās ārpusbilances
pozīcijas, gan kā īsās ārpusbilances pozīcijas.
3.7. Ja valūtas pirkšanas un pārdošanas tagadnes līgumu (spot) uzskaitei
ir lietota norēķinu datuma uzskaite (settlement date accounting), šādu līgumu
saņemamās summas iekļauj attiecīgajā aktīva pozīcijā un maksājamās summas ?
attiecīgajā saistību pozīcijā.
3.8. Pret procentu likmju izmaiņām jutīgo aktīvu un pasīvu termiņstruktūru
novērtē, aprēķinot procentu riska neto pozīciju un procentu riska kopējo pozīciju:
3.8.1. procentu riska neto pozīciju nosaka kā starpību starp pret procentu likmju
izmaiņām jutīgiem aktīviem, kuriem pieskaitītas garās ārpusbilances pozīcijas, un
pasīviem, kuriem pieskaitītas īsās ārpusbilances pozīcijas, katrā termiņu grupā;
3.8.2. procentu riska kopējo pozīciju nosaka kā starpību starp pret procentu likmju
izmaiņām jutīgiem aktīviem un pasīviem augošā termiņu secībā (piemēram,
procentu riska kopējo pozīciju ar termiņu līdz trim mēnešiem aprēķina, summējot
procentu riska neto pozīciju intervālā līdz vienam mēnesim un procentu riska neto
pozīciju intervālā no viena līdz trim mēnešiem).
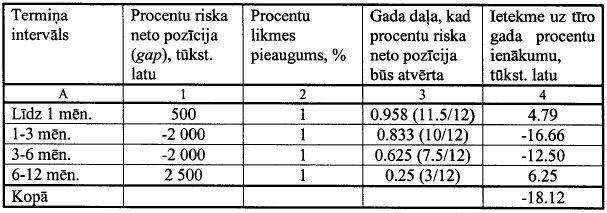
3.9. Ietekmi uz tīro gada procentu ienākumu, procentu likmēm paralēli (neatkarīgi no
sākotnējā termiņa) palielinoties par 1 procentu (jeb 100 bāzes punktiem), aprēķina
šādi (sk. piemēru 2. pielikumā):
3.9.1. attiecīgā termiņa intervāla procentu riska neto pozīciju reizina ar laiku
(izteiktu gada daļās), kurā attiecīgā neto pozīcija (starpība) būs atvērta,
(pieņemot, ka procentu likmju izmaiņas notiek perioda vidū), un reizina ar 1 procentu
(jeb 100 bāzes punktiem);
3.9.2. kopējās ietekmes uz gada procentu ienākumiem noteikšanai summē katrā termiņa
intervālā līdz vienam gadam aprēķināto ietekmi (peļņu vai zaudējumus).
4. Pārskata sagatavošanas un iesniegšanas kārtība
4.1. Banka sagatavo pārskatu par stāvokli pārskata gada 31. martā,
30. jūnijā, 30. septembrī un 31. decembrī katrā valūtā, kurā aktīvu vai pasīvu
lielums pārsniedz 5 procentus no bilances kopsummas, ka arī kopumā visās valūtās.
4.2. Pārskatu, kurš ir sagatavots kopumā visās valūtās atbilstoši UPDK 0651196
veidlapai (1. pielikums), iesniedz Komisijai līdz pārskata periodam sekojošā
mēneša 15. datumam.
4.3. Pārskatus, kuri ir sagatavoti atsevišķās valūtās atbilstoši UPDK 0651196
veidlapai (1. pielikums), sagatavo līdz pārskata periodam sekojošā mēneša 15.
datumam un pēc pieprasījuma piecu dienu laikā iesniedz Komisijai.
4.4. Ja Komisija konstatē, ka bankas iesniegtais pārskats sagatavots kļūdaini, tas pa
e-pastu tiek paziņots pārskata iesniedzējam. Ja Komisija nav norādījusi citu
termiņu, pārskats atkārtoti jāiesniedz ne vēlāk kā nākamajā darbdienā pēc
paziņojuma par kļūdu esamību saņemšanas no Komisijas.
4.5. Pirmais pārskats jāsniedz Komisijai par stāvokli 2004. gada 31. decembrī.
1.pielikums