ATSAUCĒ IETVERT:
Par muitas parāda un citu muitas iestāžu administrēto nodokļu parādu samaksas sadalīšanu termiņos vai atlikšanu. Publicēts oficiālajā laikrakstā "Latvijas Vēstnesis", 29.04.2004., Nr. 67 https://www.vestnesis.lv/ta/id/87802
|
RĪKI
Publikācijas atsauceATSAUCĒ IETVERT:
Par muitas parāda un citu muitas iestāžu administrēto nodokļu parādu samaksas sadalīšanu termiņos vai atlikšanu. Publicēts oficiālajā laikrakstā "Latvijas Vēstnesis", 29.04.2004., Nr. 67 https://www.vestnesis.lv/ta/id/87802
Paraksts pārbaudītsNĀKAMAIS Valsts ieņēmumu dienesta rīkojums Nr.643Par "Kopējā/Kopienas tranzīta procedūras tranzīta deklarācijas formulāru/formu aprites, tranzīta procedūras noslēgšanas un pretenziju iesniegšanas kārtību" Vēl šajā numurā29.04.2004., Nr. 67 |
PAR DOKUMENTU Izdevējs: Valsts ieņēmumu dienests Veids: rīkojums Numurs: 641 Pieņemts: 26.04.2004. |
Valsts ieņēmumu dienesta rīkojums Nr.641
Rīgā 2004.gada 26.aprīlīPar muitas parāda un citu muitas iestāžu administrēto nodokļu parādu samaksas sadalīšanu termiņos vai atlikšanu
1. Pamatojoties uz likuma “Par nodokļiem un nodevām” 24.panta
pirmās daļas 3.punktu, nodokļu administrācijai uz nodokļu maksātāja motivēta
rakstveida iesnieguma pamata ir tiesības sadalīt termiņos vai atlikt uz laiku līdz
vienam gadam nodokļa administrācijas veiktās kontroles rezultātā aprēķināto
nodokļu maksājumu un soda naudas samaksu un, lai nodrošinātu vienotu muitas parāda un
citu muitas iestāžu administrēto nodokļu (turpmāk – muitas maksājumu) parādu
samaksas sadalīšanu termiņos vai atlikšanu uz laiku līdz vienam gadam, nosaku:
1.1. nodokļu maksātājam, kas vēlas saņemt nodokļu samaksas termiņa atlikšanu uz
laiku līdz vienam gadam vai samaksas sadalīšanu termiņos, aizpildīt un iesniegt VID
Galvenajā muitas pārvaldē motivētu iesniegumu (sk.1.pielikumu), kurā norādīta
šāda informācija:
1.1.1. nodokļu maksātāja rekvizīti – nosaukums, nodokļu maksātāja
reģistrācijas kods, adrese, bankas konts;
1.1.2. aprēķinātās muitas maksājumu summas;
1.1.3. aprēķināto muitas maksājumu atlikšanas termiņš;
1.2. izskatot iesniegumu, VID Galvenajai muitas pārvaldei pieprasīt papildu ziņas un
pārbaudīt šādu informāciju:
1.2.1. kad un cik bieži nodokļu maksātājs agrāk ir saņēmis nodokļu nomaksas
termiņa pagarinājumus un vai ir ievēroti pagarinājuma termiņi;
1.2.2. vai nodokļu maksātājam ir nodokļu parādi un kā nodokļu maksātājs ievēro
konkrēto nodokļu likumos noteikto kārtējo nodokļu maksājumu samaksas termiņus;
1.2.3. kā nodokļu maksātājs ievēro muitas lietas un nodokļu maksājumus
reglamentējošos normatīvos aktus;
1.2.4. vajadzības gadījumā VID Galvenajai muitas pārvaldei atbilstoši savai
kompetencei pieprasīt papildu informāciju;
1.2.5. ja nodokļu maksātājs pretendē uz muitas maksājumu samaksas termiņa atlikšanu
uz laiku līdz vienam gadam, VID Galvenajai muitas pārvaldei, izvērtējot rīcībā
esošo informāciju par nodokļu maksātāju un parāda apmēru, pieprasīt iesniegt
nodrošinājumu ar nodokļu maksātājam piederošo mantu vai kredītiestādes izsniegto
galvojumu atliekamās summas apmērā;
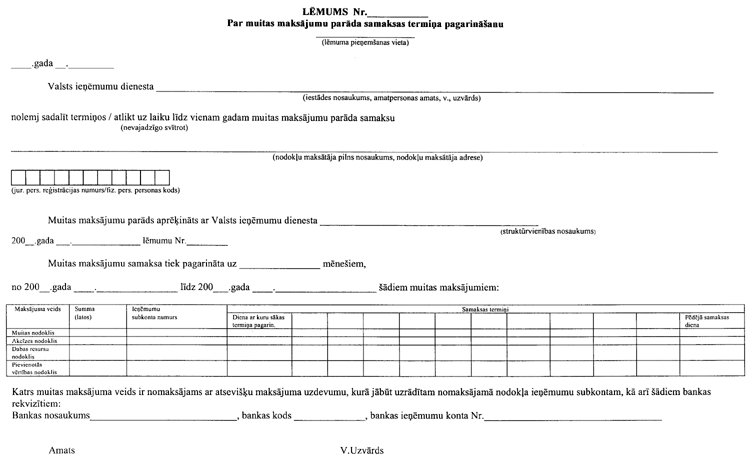
1.3. lēmumu par muitas maksājumu parāda samaksas sadalīšanu pa termiņiem vai
samaksas atlikšanu uz laiku līdz vienam gadam (sk. 2.pielikumu) VID Galvenajai muitas
pārvaldei pieņemt desmit darba dienu laikā no iesnieguma saņemšanas dienas;
1.4. pieņemot lēmumu par muitas maksājumu parāda sadalīšanu termiņos, samaksai
noteikto summu sadalīt pa mēnešiem. VID Galvenajai muitas pārvaldei kontrolēt, kā
nodokļu maksātājs ievēro norādītos samaksas termiņus. Ja nodokļu maksātājs
neievēro pēc kārtas trešo termiņu muitas maksājumu parāda samaksas grafikā, VID
Galvenajai muitas pārvaldei atcelt lēmumu par muitas maksājumu samaksas sadalīšanu pa
termiņiem;
1.5. ja lēmums tiek atcelts vai beidzies samaksas termiņa pagarinājums un nodokļu
maksātājs nav nomaksājis muitas maksājumu parādu, nokavējuma naudu par parāda
nesamaksāto daļu visā kavējuma periodā aprēķināt vispārējā kārtībā un
parādu piedzīt bezstrīda kārtībā;
1.6. par atbildīgo struktūrvienību, kas izskata iesniegumus par nodokļu samaksas
termiņa atlikšanu vai samaksas sadalīšanu termiņos un sagatavo lēmuma projektus, VID
Galvenās muitas pārvaldes Juridiskās daļas Piedziņas nodaļu.
2. Rīkojumu publicēt laikrakstā “Latvijas Vēstnesis”.
3. Rīkojums stājas spēkā 2004.gada 1.maijā.
Valsts ieņēmumu dienesta ģenerāldirektors K.Ketners
1.pielikums
2.pielikums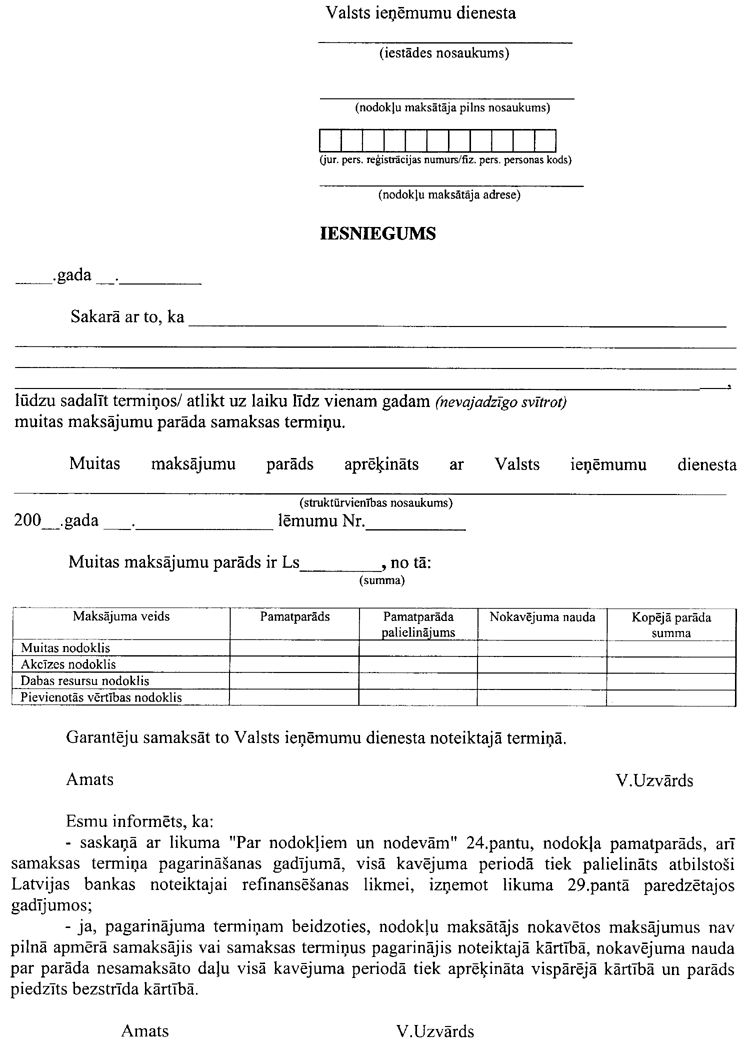
Valsts ieņēmumu dienesta rīkojums Nr.637
Par muitas iestādēm, kuras ir tiesīgas noformēt muitas procedūru - izvešana lauksaimniecības precēm, kuras pakļautas kopējai lauksaimniecības politikai un pretendē uz eksporta kompensācijām
Valsts ieņēmumu dienesta rīkojums Nr.643
Par "Kopējā/Kopienas tranzīta procedūras tranzīta deklarācijas formulāru/formu aprites, tranzīta procedūras noslēgšanas un pretenziju iesniegšanas kārtību"