Valsts ieņēmumu dienesta rīkojums Nr.607
Rīgā 2004.gada 19.aprīlī
Par “Metodisko norādījumu par pašnodarbināto,
iekšzemes darba ņēmēju pie darba devēja – ārvalstnieka un ārvalstu darba
ņēmēju pie darba devēja – ārvalstnieka valsts sociālās apdrošināšanas iemaksu
aprēķināšanu” apstiprināšanu
1. Pamatojoties uz likuma “Par Valsts ieņēmumu dienestu” 8.panta
4.punktu un likuma “Par nodokļiem un nodevām” 5.panta otro daļu, apstiprinu
“Metodiskos norādījumus par pašnodarbināto, iekšzemes darba ņēmēju pie darba
devēja – ārvalstnieka un ārvalstu darba ņēmēju pie darba devēja – ārvalstnieka
valsts sociālās apdrošināšanas iemaksu aprēķināšanu”.
2. Rīkojumu un ar šo rīkojumu apstiprinātos “Metodiskos norādījumus par
pašnodarbināto, iekšzemes darba ņēmēju pie darba devēja – ārvalstnieka un
ārvalstu darba ņēmēju pie darba devēja – ārvalstnieka valsts sociālās
apdrošināšanas iemaksu aprēķināšanu” publicēt laikrakstā “Latvijas
Vēstnesis”.
3. Ar šo rīkojumu apstiprinātos “Metodiskos norādījumus par pašnodarbināto,
iekšzemes darba ņēmēju pie darba devēja – ārvalstnieka un ārvalstu darba
ņēmēju pie darba devēja – ārvalstnieka valsts sociālās apdrošināšanas iemaksu
aprēķināšanu” piemērot 2004.gada un turpmāko taksācijas periodu valsts sociālās
apdrošināšanas iemaksu aprēķināšanai.
Valsts ieņēmumu dienesta ģenerāldirektora v.i. N.Jezdakova
Metodiskie norādījumi par pašnodarbināto, iekšzemes darba ņēmēju
pie darba devēja – ārvalstnieka un ārvalstu darba ņēmēju pie darba devēja –
ārvalstnieka valsts sociālās apdrošināšanas iemaksu aprēķināšanu
Izdoti saskaņā ar likuma “Par nodokļiem un nodevām” 5.panta otro
daļu un likuma “Par Valsts ieņēmumu dienestu” 8.panta 4.punktu
Vispārīgie jautājumi
1. Metodiskie norādījumi skaidro, kā piemērojamas likuma “Par
valsts sociālo apdrošināšanu” un citu tiesību aktu normas, kuras attiecas uz
pašnodarbinātā statusu, iekšzemes darba ņēmēja pie darba devēja – ārvalstnieka
un ārvalstu darba ņēmēja pie darba devēja
– ārvalstnieka statusu no valsts obligātās sociālās
apdrošināšanas viedokļa, likmi konkrētai personai, aprēķinot sociālās
apdrošināšanas iemaksas, kā arī iemaksu objektu, no kura tiek aprēķinātas valsts
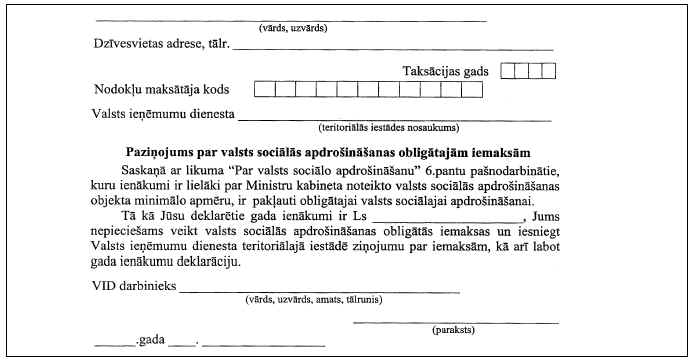
sociālās apdrošināšanas obligātās iemaksas (turpmāk – obligātās iemaksas).
2. Metodisko norādījumu mērķis ir sniegt metodisku palīdzību fiziskajām un
juridiskajām personām, kuras pašas aprēķina un izdara obligātās iemaksas, kā arī
Valsts ieņēmumu dienesta amatpersonām vienotas normu izpratnes veidošanai un
piemērošanai.
II. Maksātāji
3. Bez darba ņēmējiem vēl ir iespējamas trīs maksātāju
kategorijas (statusi):
3.1. pašnodarbinātais – termins “pašnodarbinātais” ir izskaidrots likuma “Par
valsts sociālo apdrošināšanu” (turpmāk – Likums) 1.panta 3.punktā;
3.2. iekšzemes darba ņēmējs pie darba devēja ārvalstnieka – persona, kuru Latvijas
Republikā nodarbina darba devējs – ārvalstu nodokļu maksātājs, ja šīs personas
pastāvīgā dzīvesvieta ir Latvijas Republikā;
3.3. ārvalstu darba ņēmējs pie darba devēja ārvalstnieka – persona, kuru nodarbina
darba devējs – ārvalstu nodokļu maksātājs, ja šīs personas pastāvīgā
dzīvesvieta nav Latvijas Republikā un tā uzturas Latvijas Republikā 183 dienas vai
ilgāk jebkurā 12 mēnešu periodā, kas sākas vai beidzas taksācijas gadā.
III. Pašnodarbinātā persona
4. Tā ir persona, kura gūst ienākumu kā:
4.1. persona, kas veic individuālo darbu;
4.2. persona, kuras pastāvīgā dzīvesvieta ir Latvijas Republikā un kura saņem
autoratlīdzību (autortiesību un blakustiesību atlīdzību), izņemot autortiesību
mantinieku, citu autortiesību pārņēmēju un autoratlīdzību (autortiesību un
blakustiesību atlīdzību) saņēmēju, kurš ir sasniedzis vecumu, kas dod tiesības
saņemt valsts vecuma pensiju, vai ir I vai II grupas invalīds;
4.3. zvērināts notārs;
4.4. zvērināts advokāts;
4.5. zvērināts revidents;
4.6. zvērināts tiesu izpildītājs;
4.7. prakses ārsts, prakses farmaceits, prakses veterinārārsts, prakses optometrists;
4.8. cita fiziskā persona, kas reģistrējusies kā saimnieciskajā darbībā gūtā
ienākuma nodokļa maksātāja (piemēram, namīpašnieks, zemes iznomātājs), izņemot
tās, kuras veic nekustamā īpašuma apsaimniekošanu vai gūst ienākumu no personīgās
palīgsaimniecības vai piemājas saimniecības un ir sasniegušas vecumu, kas dod
tiesības saņemt valsts vecuma pensiju, vai ir I vai II grupas invalīdi;
4.9. persona, kuras pastāvīgā dzīvesvieta ir Latvijas Republikā un kuras darbu
apmaksā no Latvijas Republikai piešķirtajiem ārvalstu tehniskās palīdzības vai
starptautisko finanšu institūciju aizdevuma līdzekļiem;
4.10. zemnieku (zvejnieku) saimniecības īpašnieks, kas, nebūdams darba tiesiskajās
attiecībās ar savas zemnieku (zvejnieku) saimniecības pārvaldes institūciju, veic
šīs zemnieku (zvejnieku) saimniecības vadības funkciju, ja šajā zemnieku (zvejnieku)
saimniecībā likumā noteiktajā kārtībā nav iecelts (ievēlēts) pārvaldnieks
(direktors), izņemot tos, kuri sasnieguši vecumu, kas dod tiesības saņemt valsts
vecuma pensiju, vai ir I vai II grupas invalīdi;
4.11. individuālais komersants.
5. Par apliecinājumu tam, ka fiziskā persona, kura veic saimniecisko darbību, ir
reģistrējusies saimnieciskās darbības veicēja statusā, ir uzskatāma nodokļu
maksātāja reģistrācijas apliecība.
6. Ja persona ir saimnieciskās darbības veicēja un iedzīvotāju ienākuma nodokli
maksā, iesniedzot gada ienākumu deklarāciju, bet viņai nav izsniegta nodokļu
maksātāja reģistrācijas apliecība, tad tā nav uzskatāma par pašnodarbināto
personu.
7. Zemnieku saimniecības īpašnieks, kurš nav darba tiesiskajās attiecībās ar citiem
darba devējiem, var būt:
7.1. pašnodarbinātais – ja pats veic šīs zemnieku saimniecības vadības funkciju un
šajā saimniecībā nav iecelts pārvaldnieks;
7.2. nepakļauts valsts sociālajai obligātajai apdrošināšanai – ja uzņēmumā ir
iecelts pārvaldnieks un īpašnieks nenodarbojas ar uzņēmuma vadību;
7.3. darba ņēmējs – ja zemnieku saimniecībā likumā noteiktajā kārtībā ir
iecelts pārvaldnieks un īpašnieks noslēdz darba līgumu ar uzņēmuma pārvaldes
institūciju.
8. Likums “Par individuālo (ģimenes) uzņēmumu, zemnieka vai zvejnieka saimniecību
un individuālo darbu” nosaka, ka uzņēmuma pārvaldes formu nosaka īpašnieks.
Individuālā uzņēmuma īpašnieks var pārvaldīt savu uzņēmumu pats, kā arī ar
pārvaldnieka vai koleģiālas pārvaldes institūcijas starpniecību. Tādā gadījumā
pilnvarojums uzņēmuma īpašnieka vārdā rīkoties ar uzņēmuma mantu un pārstāvēt
uzņēmuma īpašnieku tiek fiksēts statūtos vai nolikumā.
9. Ja uzņēmums nepieņem statūtus vai neizstrādā nolikumu, uzņēmuma pārvaldnieka
pilnvarojums uzņēmuma īpašnieka vārdā rīkoties ar uzņēmuma mantu un pārstāvēt
uzņēmuma īpašnieku tiek fiksēts uzņēmuma īpašnieka un pārvaldnieka darba
līgumā.
10. Personai, kura saņem autoratlīdzību (autortiesību un blakustiesību atlīdzību)
un vienlaikus ir darba ņēmējs saskaņā ar Likuma 1.panta 2.punktu, ir tiesības
neveikt obligātās iemaksas no tā ienākuma, kuru tā guvusi autoratlīdzības
(autortiesību un blakustiesību atlīdzības) veidā. Gadījumā, ja šī persona
izvēlas neveikt obligātās iemaksas no minētā ienākuma, tad metodisko norādījumu
18.punktā norādīto ziņojumu tā neiesniedz.
11. Ja persona, kura saņem autoratlīdzību (autortiesību un blakustiesību
atlīdzību), vienlaikus ir arī darba ņēmējs (saskaņā ar Likuma 1.panta 2.punktu) un
izvēlas veikt arī obligātās iemaksas no tā ienākuma, kas gūts autoratlīdzības
(autortiesību un blakustiesību atlīdzības) veidā, tad šīs obligātās iemaksas tiek
veiktas atbilstoši pašnodarbinātajam noteiktajai obligāto iemaksu likmei un
pašnodarbinātajam noteiktajā kārtībā un termiņos.
12. Ja persona, vienlaikus gūstot vairākus ienākumus, atbilst pašnodarbinātā un
darba ņēmēja kategorijai, tad obligātās iemaksas tā veic no visiem ienākumiem.
Piemērs.
Zvērināts advokāts nodarbojas ar advokāta praksi un atbilst pašnodarbinātās
personas statusam, par ko attiecīgi veic obligātās iemaksas vismaz no Ministru kabineta
noteiktā minimālā mēneša objekta. Turklāt advokāts strādā arī universitātē par
lektoru – pilda pasniedzēja funkcijas. Obligātās iemaksas no viņa pasniedzēja –
lektora algas ieturēs darba devējs – universitāte, jo advokāts ir darba ņēmējs.
13. Ja persona, gūstot vienu un to pašu ienākumu, vienlaikus atbilst pašnodarbinātās
personas un darba ņēmēja kategorijai, tad obligātās iemaksas tā veic atbilstoši
darba ņēmējam noteiktajai likmei un kārtībai.
Piemērs.
N.Zālītis nodibina SIA “Zālīša aptieka”, kurā, saņemot ienākumus tikai no
prakses farmaceita darbības, veic farmaceita un uzņēmuma vadītāja funkcijas.
Saskaņā ar Likuma 1.panta 3.punkta “g”apakšpunktu N.Zālītis ir uzskatāms par
pašnodarbināto personu kā prakses farmaceits un vienlaikus – atbilstoši Likuma
1.panta 2.punkta “b”apakšpunktam – par darba ņēmēju kā uzņēmuma īpašnieks,
kurš veic šā uzņēmuma operatīvās vadības funkcijas. Piemērojot Likuma 6.panta
piecpadsmito daļu, N.Zālītis par aptiekā gūto ienākumu veic obligātās iemaksas
atbilstoši darba ņēmējam noteiktajai likmei un kārtībai.
14. Pašnodarbinātā statuss neizslēdz iespēju personai kļūt par darba devēju (gan
par darba devēju – fizisko personu, gan kā uzņēmuma pārstāvi, kad darbinieku
pieņem darbā juridiskā persona – zemnieku saimniecība), izņemot gadījumu, kad
persona ir individuālā darba veicēja. Saskaņā ar likumu “Par individuālo
(ģimenes) uzņēmumu, zemnieka vai zvejnieka saimniecību un individuālo darbu”
individuālais darbs ir uzņēmējdarbība, ko fiziskā persona veic patstāvīgi,
neizmantojot algotu darbaspēku. Tomēr individuālā darba veicējiem nav aizliegts
nodarbināt citas personas tādos darbos, kas nav saistīti ar individuālā darba
veikšanu.
Piemērs.
Individuālā darba veicējs apstrādā ādu. Viņš var pieņemt darbā dārznieku vai
auklīti, bet ne palīgstrādnieku, kurš palīdzēs ādas apstrādē.
15. Pašnodarbinātie ir pakļauti šādiem apdrošināšanas veidiem:
15.1. pensiju apdrošināšana;
15.2. invaliditātes apdrošināšana;
15.3. maternitātes un slimības apdrošināšana.
16. Pašnodarbināto personu obligāto iemaksu likme 2004.gadā (sk. 1.tabulu) ir:
16.1. vispārīgā gadījumā (arī I vai II grupas invalīdiem) – 30,27%;
16.2. pašnodarbinātajiem, kuri sasnieguši vecumu, kas dod tiesības saņemt valsts
vecuma pensiju, – 27,00% (nav pakļauti invaliditātes apdrošināšanai);
16.3. nekustamā īpašuma apsaimniekotājiem – saimnieciskajā darbībā gūtā
ienākuma nodokļa maksātājiem – 28,74% (nav pakļauti maternitātes un slimības
apdrošināšanai).
1.tabula
Obligāto iemaksu likmes sadalījums pašnodarbinātajiem pa
apdrošināšanas veidiem 2004.gadā
Apdrošināšanas
veidi |
Vispārējā
obligāto iemaksu likme (arī I vai II grupas invalīdam) (%) |
Obligāto
iemaksu likme pensionāram (%) |
Obligāto
iemaksu likme nekustamā īpašuma apsaimniekotājam – saimnieciskajā darbībā gūtā
ienākuma nodokļa maksātājam (%) |
Pensiju
apdrošināšana |
25,51 |
25,51 |
25,51 |
Apdrošināšana
pret bezdarbu |
– |
– |
– |
Darba
negadījumu
apdrošināšana |
– |
– |
– |
Invaliditātes
apdrošināšana |
3,23 |
– |
3,23 |
Maternitātes
un slimības
apdrošināšana |
1,53 |
1,49 |
– |
Kopā |
30,27 |
27,00 |
28,74 |
17. Obligātās iemaksas veic līdz ceturksnim sekojošā mēneša 15.datumam (līdz
15.aprīlim, 15.jūlijam, 15.oktobrim, 15.janvārim). Ienākuma nodokļa gada ienākumu
deklarācijā pie attaisnotajiem izdevumiem uzrāda arī obligātās iemaksas par pēdējo
gada ceturksni, kuru maksāšanas termiņš ir nākamā gada 15.janvāris.
18. Līdz pārskata ceturksnim sekojošā mēneša 15.datumam iesniedz ziņojumu par
obligātajām iemaksām pēc parauga, kādu nosaka Ministru kabineta 2000.gada 14.novembra
noteikumu Nr.397 “Noteikumi par valsts obligātās apdrošināšanas obligāto iemaksu
veicēju reģistrāciju un ziņojumiem par valsts sociālās apdrošināšanas
obligātajām iemaksām un iedzīvotāju ienākuma nodokli” 5.pielikums “Ziņojums par
pašnodarbinātā vai iekšzemes darba ņēmēja pie darba devēja – ārvalstnieka, vai
ārvalstu darba ņēmēja pie darba devēja – ārvalstnieka valsts sociālās
apdrošināšanas obligātajām iemaksām pārskata ceturksnī” (turpmāk –
ziņojums).
19. Personas, kas saņem autoratlīdzību, ziņojumu par obligātajām iemaksām pārskata
ceturksnī iesniedz tikai par to pārskata ceturksni, par kuru tiek veiktas obligātās
iemaksas.
20. Pašnodarbinātā obligāto iemaksu objekts ir brīvi izraudzīti ienākumi no preču
ražošanas, darbu izpildes, pakalpojumu sniegšanas, radošās un profesionālās
darbības un citi ienākumi.
21. Obligāto iemaksu objekta minimālais apmērs pašnodarbinātajiem 2004.gadā ir Ls 1
320 gadā un maksimālais – Ls 19 900 gadā. Turklāt tiek ņemts vērā, ka obligāto
iemaksu objekta minimālais apmērs tiek noteikts proporcionāli mēnešu skaitam, kuros
persona kalendārā gada laikā atradusies pašnodarbinātā statusā, t.i., Ls 110
mēnesī.
22. Obligāto iemaksu objekts nav patentmaksa, kas ir pašvaldību noteikts avansa
maksājums par dažāda veida saimniecisko darbību.
23. Pašnodarbinātais obligāto iemaksu objektu izvēlas, ievērojot Ministru kabineta
noteikto iemaksu objekta minimālo un maksimālo apmēru, kā arī savus faktiskos
ienākumus.
24. Ja zemnieku vai zvejnieku saimniecība ir ģimenes uzņēmums, kurā ir vairāki
dibinātāji, un mēneša ienākumi ir lielāki par Ls 110, bet nesasniedz visu
īpašnieku obligāto iemaksu objekta minimālo apmēru kopsummu, obligātās iemaksas,
savstarpēji vienojoties, var veikt viens īpašnieks. Obligāto iemaksu objekta
minimālais apmērs atteicas uz katru maksātāju, jo arī sociālos pakalpojumus
vairākas personas nevar saņemt no apliekamā ienākuma, kas noteikts vienai personai.
25. Personai, ja tā gūst ienākumus kā pašnodarbinātā, piemēram, gan no
individuālā darba, gan no autoratlīdzībām, obligāto iemaksu objektu nosaka,
summējot visu ienākumu veidus.
26. Netiek summēti tie ienākumi, kurus gūstot persona saskaņā ar Likumu nav
apdrošināmās personas statusā.
Piemērs.
Zemnieku saimniecības īpašnieks – pensionārs, kurš pats veic operatīvās vadības
funkcijas, paralēli gūst ienākumus arī kā individuālā darba veicējs. Lai noteiktu
obligāto iemaksu objektu, ņem vērā tikai tos ienākumus, kuri gūti no individuālā
darba, jo zemnieku saimniecības īpašnieks pensijas vecumā nav obligāti sociāli
apdrošināmā persona.
27. Pašnodarbinātais veic obligātās iemaksas par tiem gada ceturkšņa mēnešiem,
kuros ienākumi ir sasnieguši 1/12 daļu no Ministru kabineta noteiktā obligāto iemaksu
objekta minimālā apmēra. Tātad, ceturksnim beidzoties, nodokļu maksātājs pēc
ieņēmumu – izdevumu uzskaites žurnāla konstatē savus mēneša ienākumus un 15
dienu laikā veic obligātās iemaksas par tiem pārskata ceturkšņa mēnešiem, kuros
ienākumi ir sasnieguši Ls 110 mēnesī.
28. Aizpildot ceturkšņa ziņojumu, ailē “Ienākumi” uzrāda pašnodarbinātā
izvēlēto obligāto iemaksu objektu. Ja obligātās iemaksas netiek veiktas, ailēs
“Ienākumi” un “Aprēķinātās, valsts sociālās apdrošināšanas obligātās
iemaksas” uzrāda nulli.
29. No mēneša, kad gada ienākumi sasniedz obligāto iemaksu objekta minimālo apmēru,
obligātās iemaksas veic par visiem turpmākajiem mēnešiem, vismaz no Ls 110, līdz
kalendārā gada beigām vai pašnodarbinātā statusa zaudēšanai. Tātad
pašnodarbinātais seko līdzi saviem kalendārā gada kopējiem ienākumiem. Tiklīdz
gada ienākumi sasnieguši obligāto iemaksu objekta minimālo apmēru, obligātās
iemaksas tiek veiktas arī par tiem mēnešiem, kuros ir zaudējumi vai nav ienākumu vai
arī ienākumi ir mazāki nekā Ls 110.
Piemērs.
Persona ir pašnodarbinātā statusā visu kalendāro gadu.
Mēnesis |
Faktiskie
ienākumi
pēc uzskaites
žurnāla (Ls) |
Faktiskie
ienākumi
no gada sākuma
pēc uzskaites
žurnāla (Ls) |
Obligāto
iemaksu
objekta minimālais
apmērs, no kura
kārtojami maksājumi (Ls) |
1 |
2 |
3 |
4 |
I |
100,00 |
100,00 |
0 |
II |
90,00 |
190,00 |
0 |
III |
110,00 |
300,00 |
110,00 |
IV |
180,00 |
480,00 |
110,00 |
V |
-60,00 |
420,00 |
0 |
VI |
200,00 |
620,00 |
110,00 |
VII |
100,00 |
720,00 |
0 |
VIII |
105,00 |
825,00 |
0 |
IX |
495,00 |
1320,00 |
110,00 |
X |
-100,00 |
1220,00 |
110,00 |
XI |
0 |
1220,00 |
110,00 |
XII |
70,00 |
1290,00 |
110,00 |
30. Ja izdevumi tiek uzskaitīti gadam vai citam laikposmam, mēneša
ienākumu aprēķināšanai izmanto attiecīgi proporcionālo izdevumu daļu:
Kopējā izdevumu summa
Mēneša izdevumi = --------------------------------
Mēnešu skaits, par kuriem
aprēķināti izdevumi
31. Ievērojot vispārējos iemaksu veikšanas principus
pašnodarbinātajiem, obligātās iemaksas tiek veiktas arī par tiem mēnešiem, kuros
pašnodarbinātais ir saņēmis slimības pabalstu, kā arī maternitātes pabalstu, ja
viņš ir guvis ienākumus, kas atbilst sociālās apdrošināšanas obligāto iemaksu
objektam.
32. Ja taksācijas gada laikā nav veiktas obligātās iemaksas, Valsts ieņēmumu
dienesta teritoriālā iestāde pēc gada ienākumu deklarācijas pielikuma D3
“Ienākumi no saimnieciskās darbības” rindu “Ienākumi vai zaudējumi no
lauksaimnieciskās ražošanas” un “Ienākumi vai zaudējumi no citiem saimnieciskās
darbības veidiem” kopsummas (likums “Par iedzīvotāju ienākuma nodokli”)
pārbauda pašnodarbinātā kopējos gada ienākumus, par bāzi ņemot saimnieciskās
darbības ieņēmumu un izdevumu starpību, neņemot vērā:
32.1. neapliekamos ienākumus no lauksaimnieciskās ražošanas (Ls 3 000 gadā);
32.2. iepriekšējo gadu lauksaimnieciskās ražošanas un citas saimnieciskās darbības
zaudējumus;
32.3. subsīdijas, dotācijas.
33. Valsts ieņēmumu dienesta teritoriālā iestāde pārbaudot ņem vērā pilnu
kalendāro mēnešu skaitu, kuros persona atzīstama par pašnodarbināto. Par pilnu
kalendāro mēnesi uzskatāms arī mēnesis, kurā persona reģistrējas Valsts ieņēmumu
dienestā vai zaudē pašnodarbinātā statusu.
34. Lai noteiktu obligāto iemaksu objekta gada minimālo apmēru, mēnešu skaitu, kuros
persona atzīstama par pašnodarbinātu, reizina ar obligāto iemaksu objekta mēneša
minimālo apmēru. Tātad ne vienmēr gada ienākumi sakritīs ar Ministru kabineta
noteikto obligāto iemaksu objekta gada minimālo apmēru, tie ir atkarīgi no mēnešu
skaita, kurā persona ir pašnodarbināta.
Piemērs.
Nodokļu maksātājs 6.jūnijā iegūst pašnodarbinātā statusu un reģistrējas Valsts
ieņēmumu dienestā. Šajā gadījumā obligāto iemaksu objekta gada minimālais apmērs
ir Ls 770 (7 mēneši x Ls 110).
35. Pēc gada ienākumu pārbaudes pašnodarbinātajiem, kuru gada ienākumi pārsniedz
Ministru kabineta noteikto obligāto iemaksu gada minimālo apmēru un kuri nav veikuši
obligātās iemaksas, Valsts ieņēmumu dienesta teritoriālā iestāde izsniedz (nosūta)
paziņojumu (sk. pielikumu). Pēc paziņojuma saņemšanas pašnodarbinātais veic
obligātās iemaksas un iesniedz ziņojumu par tiem ceturkšņa mēnešiem, kuros
ienākums ir pārsniedzis obligāto iemaksu objekta mēneša minimālo apmēru, un labo
gada ienākumu deklarācijā uzrādītos attaisnotos izdevumus, iekļaujot tajos obligāto
iemaksu summu.
IV. Ārvalstu darba ņēmēji pie
darba devēja – ārvalstnieka
36. Visi 15 gadu vecumu sasniegušie ārvalstu darba ņēmēji pie
darba devēja – ārvalstu nodokļu maksātāja (turpmāk – ārvalstu darba ņēmējs),
ja šo personu pastāvīgā dzīvesvieta nav Latvijas Republikā un tās uzturas Latvijas
Republikā 183 dienas vai ilgāk jebkurā 12 mēnešu periodā, kas sākas vai beidzas
taksācijas gadā, obligātās iemaksas veic patstāvīgi.
37. Ja ārvalstu darba ņēmējs, gūstot vienu un to pašu ienākumu, vienlaikus atbilst
vairākiem sociāli apdrošināmās personas statusiem, tad valsts sociālajai
apdrošināšanai tas ir pakļauts kā ārvalstu darba ņēmējs pie darba devēja –
ārvalstnieka. Attiecīgi arī obligātās iemaksas tas veic atbilstoši likmei un
kārtībai, kāda noteikta ārvalstu darba ņēmējam pie darba devēja – ārvalstnieka.
Piemērs.
Latvijas uzņēmumā, kurš ir meitasuzņēmums ārvalstu kompānijai, direktora amatu
pilda ārvalstu pilsonis, kas uzturas Latvijā 183 dienas vai ilgāk jebkurā 12 mēnešu
periodā, kas sākas vai beidzas taksācijas gadā. Atlīdzību par direktora amata
pienākumu veikšanu viņš saņem no ārvalstu kompānijas uz līguma pamata.
Šajā gadījumā uzņēmuma direktors saskaņā ar Likuma 1.panta 2.punkta
“g”apakšpunktu ir uzskatāms par darba ņēmēju, bet vienlaicīgi ar Likuma 1.panta
5.punktu – par ārvalstu darba ņēmēju pie darba devēja ārvalstnieka. Piemērojot
Likuma 6.panta sešpadsmito daļu, uzņēmuma direktors obligātās iemaksas veic
atbilstoši likmei un kārtībai, kāda noteikta ārvalstu darba ņēmējam pie darba
devēja – ārvalstnieka.
38. Ārvalstu darba ņēmēji reģistrējas Valsts ieņēmumu dienesta Nodokļu
maksātāju reģistrā pēc savas dzīvesvietas adreses desmit dienu laikā no statusa
iegūšanas dienas (t.i., līdz 193.dienai (ieskaitot) pēc ierašanās Latvijas
Republikā), uzrādot pasi vai citu Latvijā atzītu ceļošanas dokumentu.
Piemērs.
Ārvalstu darba ņēmējs kā vieslektors ierodas Latvijas Republikā 2002.gada
1.decembrī un sāk strādāt pie darba devēja – ārvalstu nodokļu maksātāja (sniedz
konsultācijas). 2003.gada 2.jūnijā viņš iegūst likumā noteikto statusu, saskaņā
ar kuru viņam veicamas obligātās iemaksas atbilstoši statusam un noteiktajai likmei.
Desmit dienu laikā viņš reģistrējas jaunajā statusā (minētajā gadījumā šī
reģistrācija tiek veikta līdz 11.jūnijam ieskaitot).
183 dienu termiņš, kā to paredz Likums, sākas jebkurā 12 mēnešu periodā.
Minētajā gadījumā – ar darba ņēmēja ierašanās brīdi
– 2002.gada 1.decembri, un jauna kalendāra gada sākums nav
iemesls šī termiņa pārtraukšanai un atsākšanai no jauna.
39. No 2003.gada 1.maija obligāto iemaksu objekts ir saņemtā atlīdzība.
40. Ārvalstu darba ņēmējs reģistrējoties sniedz ziņas par:
40.1. nosūtītājvalsts darba devēja nosaukumu un juridisko adresi;
40.2. periodu, kurā persona nosūtīta veikt darbu Latvijā, norādot šī perioda
sākuma un beigu datumu;
40.3. pakļautību konkrētās valsts sociālās apdrošināšanas likumiem, ja persona
Latvijā uzturēsies laika periodā līdz 12 mēnešiem.
41. Nav noteikts konkrēts paraugs dokumentiem, kas apliecina metodisko norādījumu
40.punktā minētos faktus. Līdz ar to ņem vērā jebkāda veida dokumentus, ar kuru
palīdzību var iegūt objektīvu informāciju par 40.punktā minētajiem faktiem.
Piemēram, ziņas par darba devēja nosaukumu un juridisko adresi var iegūt no darba
līguma.
42. Ja ārvalstu darba ņēmējs ir nosūtīts strādāt Latvijā uz periodu, kas nav
ilgāks par 12 mēnešiem, tad obligātās iemaksas tas neveic, ja iesniedz dokumentu, kas
apliecina obligāto iemaksu veikšanu nosūtītājvalstī. Darbības laiks Latvijā var
būt norādīts arī līgumā, kas slēgts ar darba devēju. Ja netiek iesniegts minētais
dokuments, tad obligātās iemaksas veic ar 184.dienu pēc ierašanās Latvijā.
43. Gadījumos, kad ārvalstu darba ņēmējs ir nosūtīts strādāt Latvijā uz periodu,
kas nav ilgāks par 12 mēnešiem un ir iesniedzis dokumentu, kas apliecina obligāto
iemaksu veikšanu nosūtītājvalstī, uzturas Latvijā ilgāk nekā 12 mēnešus (tiek
pagarināts līguma termiņš), obligātās iemaksas tas sāk veikt ar 367.dienu pēc
ierašanās Latvijā.
44. Ja ārvalstu darba ņēmējs ir nosūtīts strādāt Latvijā uz periodu, kas ir
ilgāks par 12 mēnešiem, tad obligātās iemaksas tas veic ar 184.dienu pēc ierašanās
Latvijā, neņemot vērā, vai tās tiek veiktas nosūtītājvalstī.
45. Minētie nosacījumi par reģistrāciju un obligāto iemaksu veikšanas kārtību
atkarībā no tā, uz kādu laika periodu darba ņēmējs ārvalstnieks nosūtīts
strādāt Latvijā, neattiecas uz tiem darba ņēmējiem ārvalstniekiem, kuri
reģistrējušies pirms 2001.gada 1.janvāra. Viņi veic obligātās iemaksas, sākot ar
184.dienu pēc ierašanās Latvijā, neņemot vērā laika periodu, uz kādu viņi
nosūtīti veikt darbu Latvijā.
46. Darba ņēmēji ārvalstnieki ir pakļauti:
46.1. pensiju apdrošināšanai;
46.2. invaliditātes apdrošināšanai;
46.3. maternitātes un slimības apdrošināšanai.
47. Obligātās iemaksas veic līdz pārskata ceturksnim sekojošā mēneša 15.datumam
(līdz 15.aprīlim, 15.jūlijam, 15.oktobrim, 15.janvārim).
48. Obligāto iemaksu likme darba ņēmējam ārvalstniekam 2004.gadā (sk. 2.tabulu) ir
noteikta 31,11 % no obligāto iemaksu objekta.
2. tabula
Obligāto iemaksu likmes sadalījums pa apdrošināšanas veidiem
2004.gadā ārvalstu darba ņēmējiem
Apdrošināšanas
veidi |
Obligāto
iemaksu
likme (%) |
Pensiju
apdrošināšana |
25,51 |
Apdrošināšana
pret bezdarbu |
– |
Darba
negadījumu
apdrošināšana |
– |
Invaliditātes
apdrošināšana |
3,23 |
Maternitātes
un slimības
apdrošināšana |
2,37 |
Kopā |
31,11 |
49. Sasniedzot obligāto iemaksu objekta maksimālo apmēru, obligāto
iemaksu veikšana tiek pārtraukta. Obligāto iemaksu objekta maksimālais apmērs
2004.gadā ir Ls 19 900.
50. Ziņojumi par aprēķinātajām obligātajām iemaksām tiek
sniegti reizi ceturksnī Valsts ieņēmumu dienesta teritoriālajā iestādē līdz
iemaksu veikšanas dienai, t.i., līdz pārskata ceturksnim sekojošā mēneša
15.datumam.
51. Ziņojuma paraugu nosaka Ministru kabineta 2000.gada 14.novembra noteikumu Nr.397
“Noteikumi par valsts sociālās apdrošināšanas obligāto iemaksu veicēju
reģistrāciju un ziņojumiem par valsts sociālās apdrošināšanas obligātajām
iemaksām un iedzīvotāju ienākuma nodokli” 5.pielikums “Ziņojums par
pašnodarbinātā vai iekšzemes darba ņēmēja pie darba devēja – ārvalstnieka, vai
ārvalstu darba ņēmēja pie darba devēja – ārvalstnieka valsts sociālās
apdrošināšanas obligātajām iemaksām pārskata ceturksnī”.
52. Ja pārskata ceturksnī atlīdzība nav saņemta un līdz ar to obligātās iemaksas
netiek veiktas, ziņojums iesniedzams Likumā noteiktajā termiņā, uzrādot ciparu
“0” 1., 2., 3. un 4.ailē.
V. Iekšzemes darba ņēmēji pie darba devēja – ārvalstnieka
53. Iekšzemes darba ņēmējs pie darba devēja – ārvalstnieka ir
persona, kuru Latvijas Republikas teritorijā nodarbina darba devējs – ārvalstu
nodokļu maksātājs, ja šī iekšzemes darba ņēmēja pastāvīgā dzīvesvieta ir
Latvijas Republikā.
54. Arī tad, ja personu ir pieņēmusi darbā kāda uzņēmuma Latvijā esoša
pārstāvniecība vai filiāle, kas netiek atzīta par rezidentu, minētā persona
uzskatāma par iekšzemes darba ņēmēju pie darba devēja – ārvalstnieka.
55. Ja persona, gūstot vienu un to pašu ienākumu, vienlaikus atbilst pašnodarbinātās
personas un iekšzemes darba ņēmēja pie darba devēja – ārvalstnieka statusiem, tad
obligātajai apdrošināšanai tā ir pakļauta kā iekšzemes darba ņēmējs pie darba
devēja – ārvalstnieka. Attiecīgi obligātās iemaksas persona veic atbilstoši
iekšzemes darba ņēmējam pie darba devēja – ārvalstnieka noteiktajai likmei un
kārtībai.
Piemērs.
Fiziska persona, kura ir reģistrējusies kā individuālā darba veicēja, nodarbojas ar
guvernantes pienākumu veikšanu. Tiek noslēgts līgums ar ārvalstu pilsoni – Latvijas
nerezidentu par viņa bērnu audzināšanu Latvijā īrētā savrupmājā. Šajā
gadījumā guvernante saskaņā ar Likuma 1.panta 3.punkta “a”apakšpunktu ir
uzskatāma par pašnodarbināto personu, bet saskaņā ar Likuma 1.panta 4.punktu – par
iekšzemes darba ņēmēju pie darba devēja – ārvalstnieka. Piemērojot Likuma 6.panta
piecpadsmito daļu, guvernante obligātās iemaksas veic atbilstoši likmei un kārtībai,
kāda noteikta iekšzemes darba ņēmējam pie darba devēja – ārvalstnieka.
56. Iekšzemes darba ņēmēji pie darba devēja – ārvalstnieka ir pakļauti:
56.1. pensiju apdrošināšanai;
56.2. apdrošināšanai pret bezdarbu;
56.3. invaliditātes apdrošināšanai;
56.4. maternitātes un slimības apdrošināšanai.
57. 2004.gadā obligāto iemaksu likme ir 33 % no obligāto iemaksu objekta. Iekšzemes
darba ņēmējiem pie darba devēja – ārvalstnieka, kuri ir sasnieguši pensijas
vecumu, obligāto iemaksu likme ir 27,00 %, bet I vai II grupas invalīdiem – 30,23 % no
obligāto iemaksu objekta (sk. 3.tabulu).
3.tabula
Obligāto iemaksu likmes sadalījums pa apdrošināšanas veidiem
2004.gadā iekšzemes darba ņēmējiem pie darba devēja – ārvalstnieka
Apdrošināšanas
veidi |
Iemaksu likme
(%) |
Iemaksu likme
pensionāram (%) |
Iemaksu likme I
vai II grupas invalīdam (%) |
Pensiju
apdrošināšana |
25,51 |
25,51 |
25,51 |
Apdroši-
nāšana
pret bezdarbu |
1,89 |
– |
– |
Darba
negadījumu apdrošināšana |
– |
– |
– |
Invaliditātes
apdrošināšana |
3,23 |
– |
3,23 |
Maternitātes
un slimības
apdrošināšana |
2,37 |
1,49 |
1,49 |
Kopā |
33,00 |
27,00 |
30,23 |
58. Obligāto iemaksu objekts ir saņemtā atlīdzība. 2004.gadā
maksimālais iemaksu objekta apmērs ir Ls 19 900.
59. Obligātās iemaksas aprēķina, reizinot obligāto iemaksu objektu
ar noteikto obligāto iemaksu likmi.
60. Iekšzemes darba ņēmējs pie darba devēja – ārvalstnieka veic obligātās
iemaksas līdz ceturksnim sekojošā mēneša 15.datumam (līdz 15.aprīlim, 15.jūlijam,
15.oktobrim, 15.janvārim). Ja kalendārā gada obligāto iemaksu objekts sasniedz
maksimālo iemaksu objekta apmēru, obligātās iemaksas turpmāk līdz gada beigām
neveic.
61. Iekšzemes darba ņēmējs pie darba devēja – ārvalstnieka līdz iemaksu
veikšanas dienai, t.i., līdz pārskata ceturksnim sekojošā mēneša 15.datumam
iesniedz Valsts ieņēmumu dienesta teritoriālajā iestādē ziņojumu par veiktajām
obligātajām iemaksām attiecīgajā ceturksnī.
62. Ziņojuma paraugu nosaka Ministru kabineta 2000.gada 14.novembra noteikumu Nr.397
“Noteikumi par valsts sociālās apdrošināšanas obligāto iemaksu veicēju
reģistrāciju un ziņojumiem par valsts sociālās apdrošināšanas obligātajām
iemaksām un iedzīvotāju ienākuma nodokli” 5.pielikums “Ziņojums par
pašnodarbinātā vai iekšzemes darba ņēmēja pie darba devēja – ārvalstnieka, vai
ārvalstu darba ņēmēja pie darba devēja – ārvalstnieka valsts sociālās
apdrošināšanas obligātajām iemaksām pārskata ceturksnī”.
63. Ja pārskata ceturksnī atlīdzība nav saņemta un līdz ar to obligātās iemaksas
netiek veiktas, ziņojums iesniedzams Likumā noteiktajā termiņā un uzrādot ciparu
“0” 1. 2., 3. un 4.ailē.
Pielikums