ATSAUCĒ IETVERT:
Grozījumi "Metodiskajos norādījumos par iedzīvotāju ienākuma nodokļa aprēķināšanas kārtību". Publicēts oficiālajā laikrakstā "Latvijas Vēstnesis", 4.03.2004., Nr. 35 https://www.vestnesis.lv/ta/id/85120
|
RĪKI
Publikācijas atsauceATSAUCĒ IETVERT:
Grozījumi "Metodiskajos norādījumos par iedzīvotāju ienākuma nodokļa aprēķināšanas kārtību". Publicēts oficiālajā laikrakstā "Latvijas Vēstnesis", 4.03.2004., Nr. 35 https://www.vestnesis.lv/ta/id/85120
Paraksts pārbaudītsNĀKAMAIS Grozījumi likumā "Par ievedmuitas nodokļa (tarifa) likmēm, muitas tarifu kvotām un papildu kontroles un informēšanas kārtību, kas piemērojama Eiropas Kopienas izcelsmes lauksaimniecības precēm" Vēl šajā numurā04.03.2004., Nr. 35 |
PAR DOKUMENTU Izdevējs: Valsts ieņēmumu dienests Veids: rīkojums Numurs: 295 Pieņemts: 27.02.2004. |


Valsts ieņēmumu dienesta rīkojums Nr.295
Rīgā 2004.gada 27.februārī Grozījumi “Metodiskajos norādījumos par iedzīvotāju ienākuma nodokļa aprēķināšanas kārtību”
1. Sakarā ar 2003.gada 19.jūnija likumu “Grozījumi likumā “Par iedzīvotāju
ienākuma nodokli”” un 2003.gada 11.decembra likumu “Grozījumi likumā “Par
iedzīvotāju ienākuma nodokli”” apstiprinu grozījumus ar Valsts ieņēmumu dienesta
2000.gada 11.februāra rīkojumu Nr.111 “Par “Metodisko norādījumu par iedzīvotāju
ienākuma nodokļa aprēķināšanas kārtību” apstiprināšanu” apstiprinātajos
“Metodiskajos norādījumos par iedzīvotāju ienākuma nodokļa aprēķināšanas
kārtību”.
2. Rīkojumu un ar šo rīkojumu apstiprinātos metodisko norādījumu grozījumus
publicēt laikrakstā “Latvijas Vēstnesis”.
3. Ar šo rīkojumu apstiprinātie grozījumi piemērojami ar 2004.gada 1.janvāri.
Valsts ieņēmumu dienesta ģenerāldirektors K.Ketners
Grozījumi “Metodiskajos norādījumos par iedzīvotāju ienākuma nodokļa aprēķināšanas kārtību”
1. Papildināt “Metodisko norādījumu par iedzīvotāju ienākuma
nodokļa aprēķināšanas kārtību” (turpmāk – norādījumi) pirmās daļas
4.punktu ar šādu tekstu:
“Saskaņā ar likumu “Par apdrošināšanas līgumu” apdrošināšanas atlīdzība
ir apdrošinājuma summa, tās daļa vai cita par apdrošināšanas gadījumu
izmaksājamā summa vai nodrošināmie pakalpojumi atbilstoši apdrošināšanas
līgumam.”
2. Izteikt norādījumu pirmās daļas 5.punkta otrās rindkopas
pēdējo teikumu jaunā redakcijā:
“Šajā punktā noteiktais neattiecas uz preču un pakalpojumu loterijām, ja tās tiek
organizētas saskaņā ar Preču un pakalpojumu loteriju likumu, lai stimulētu preču
pārdošanu vai pakalpojumu sniegšanu.”
3. Papildināt norādījumu pirmās daļas 20.punktu ar šādu tekstu:
“Kā piemēru apskatīsim gadījumu par kompensāciju izmaksu uzņēmuma darbiniekiem
par noteikta daudzuma preču iegādi personīgajam patēriņam uzņēmuma veikalos.
Uzņēmums, kura pamatdarbības veids ir preču mazumtirdzniecība,
saviem darbiniekiem maksā kompensāciju par precēm, ko darbinieki iegādājušies
uzņēmuma veikalos savam patēriņam (piemēram, pārtikas, higiēnas vai
mājsaimniecības preces). Piemēram, uzņēmuma darbinieks mēnesī uzņēmuma veikalos
ir iegādājies preces par 80 latiem, par ko viņam tiek izmaksāta 20 latu kompensācija.
Uz kompensāciju izmaksām uzņēmuma darbiniekiem par noteikta daudzuma preču iegādi
personīgajam patēriņam uzņēmuma veikalos nevar attiecināt Likuma 9.panta pirmās
daļas 21.punktā noteikto normu, ka gada apliekamajā ienākumā netiek ietverta un ar
nodokli netiek aplikta kompensācija naudā, ko fiziskajai personai izmaksā uzņēmumi
(uzņēmējsabiedrības), pamatojoties uz nosacījumu, ka šī fiziskā persona
taksācijas perioda (kalendārā gada) laikā iegādājas zināmu daudzumu preču
attiecīgajā uzņēmumā (uzņēmējsabiedrībā). Šis noteikums nav piemērojams
gadījumos, kad fiziskā persona nav iegādāto preču galīgais patērētājs (veic šo
preču tālākpārdošanu).
Lai minēto Likuma normu varētu piemērot kompensācijai, ko uzņēmums izmaksā
fiziskajai personai par noteikta daudzuma preču iegādi personīgajam patēriņam
uzņēmuma veikalos, kompensācijas izmaksa nedrīkst būt atkarīga no personas –
kompensācijas saņēmējas saistības ar uzņēmumu. Piemēram, ja kompensācijas par
preču iegādi izmaksā tikai uzņēmuma darbiniekiem, bet citām fiziskajām personām,
kas iegādājas preces uzņēmuma veikalos, kompensācijas netiek izmaksātas.
Tādējādi darba devēja darbiniekiem izmaksātās kompensācijas par preču iegādi
uzņēmuma veikalos pēc būtības ir tāds ienākums, kas saņemts uz darba attiecību
pamata un tādēļ atbilstoši Likuma 8.panta otrajai daļai ir iekļaujams darbinieka uz
darba attiecību pamata gūtajā apliekamajā ienākumā.”
4. Papildināt norādījumu pirmo daļu ar 25.punktu šādā redakcijā:
“25. Ar nodokli nav apliekami preču un pakalpojumu loteriju
laimesti.
Preču un pakalpojumu izlozes (loterijas) tiek regulētas saskaņā ar Preču un
pakalpojumu loteriju likumu. Loterijas tiek organizētas, lai stimulētu preču
pārdošanu vai pakalpojumu sniegšanu. Preču loterija ir spēle, kurā dalībnieki
piedalās, veicot preču pirkumu, bet nemaksājot dalības maksu, savukārt pakalpojumu
loterija ir spēle, kurā dalībnieki piedalās, noslēdzot pakalpojuma līgumu, bet
nemaksājot dalības maksu. Loterijas dalībnieks ir persona, kas pērk preci vai noslēdz
pakalpojuma līgumu un veic loterijas noteikumos paredzētās darbības, lai pretendētu
uz laimesta iegūšanu. Piemēram, par preču un pakalpojumu loteriju dalībniekiem
kļūst preču pircēji vai pakalpojumu saņēmēji, kuri nosūta aizpildītu precei
pievienoto anketu, preces etiķetes, iepakojumus vai iepakojumu daļas, vai kādā citā
veidā apstiprinot savu dalību. Loterijas noteikumiem ir jābūt pieejamiem visiem
preces, kura piedalās loterijā, pircējiem vai attiecīgā pakalpojuma saņēmējiem.
Piemērs. Fiziskā persona, pērkot saldējumu un saskaņā ar loterijas noteikumiem
nosūtot iepakojuma daļas saldējuma izplatītājiem, ir piedalījusies loterijā un
guvusi laimestu. Neatkarīgi no laimesta vērtības gūtais ienākums ir neapliekams
saskaņā ar Likuma 9.panta pirmās daļas 26.punktu.”
5. Izteikt norādījumu otrās daļas trešo rindkopu jaunā redakcijā un papildināt daļu ar ceturto un piekto rindkopu šādā redakcijā:
“Algas nodokli par darbinieka gūtajiem ienākumiem aprēķina un
maksā darba devējs. Algas nodokļa objekts ir maksātāja mēneša apliekamie ienākumi.
Darba vietā, kur iesniegta algas nodokļa grāmatiņa, – starpība starp kalendārā
mēneša ienākumu un mēneša neapliekamā minimuma, Likuma 10.panta otrajā daļā
noteikto attaisnoto izdevumu un Likuma 13.pantā noteikto atvieglojumu summu.
Darba vietā, kur nav iesniegta algas nodokļa grāmatiņa, – starpība starp
kalendārā mēneša ienākumu un Likuma 10.panta otrajā daļā noteikto attaisnoto
izdevumu summu.”
6. Izteikt norādījumu otrās daļas pir-mās nodaļas 2.punkta tabulas 2., 3. un 4.rindu
jaunā redakcijā:
2. Ienākumi no individuālā darba,
uzņēmuma līguma, komercaģenta
un māklera darbības.
3. Ienākumi no individuālā uzņēmuma,
arī no zemnieku vai zvejnieku
saimniecības, ja tie nav uzņēmumu
ienākuma nodokļa objekts, un
ienākumi no individuālā
komersanta darbības.
4. Ienākumi no līgumsabiedrības,
personālsabiedrības un sadalītā
lauksaimniecības pakalpojumu
kooperatīvās sabiedrības
pārpalikuma.
7. Izteikt norādījumu otrās daļas pirmās nodaļas 6.punkta piemēru jaunā redakcijā:
“Ja darba devējs darbiniekam uzdāvina dāvanu (naudu vai mantu) Ls 90 vērtībā, darbiniekam pie viņa ar nodokli apliekamā ienākuma ir jāpieskaita Ls 10 (minimālā mēnešalga – Ls 80).”
8. Aizstāt norādījumu otrās daļas pirmās nodaļas 28.punktā
vārdus “Darba likumu kodeksā” ar vārdiem “Darba likumā”.
9. Papildināt norādījumu otrās daļas pirmās nodaļas 28.punktu ar tekstu šādā
redakcijā:
“Likums “Par apdrošināšanas līgumiem” nosaka, ka:
28.1. apdrošināšanas prēmija ir apdrošināšanas polisē noteiktais maksājums par
apdrošināšanu;
28.2. labuma guvējs personu apdrošināšanā ir persona, kurai izmaksājama
apdrošināšanas atlīdzība atbilstoši apdrošināšanas līgumam.”
10. Papildināt norādījumu otrās daļas otrās nodaļas 2.punktu ar tekstu šādā redakcijā:
“Ja maksātājs dokumentus, kas apliecina attaisnotos izdevumus, nav
laikus iesniedzis Valsts ieņēmumu dienesta teritoriālajā iestādē, tie tiek ņemti
vērā tikai par laikposmu, kas nepārsniedz vienu pirmstaksācijas periodu.
Piemēram, dokumenti, kas apliecina attaisnotos izdevumus un kas izsniegti 2003.gadā, ir
ņemami vērā līdz 2004.gada beigām.”
11. Izteikt norādījumu otrās daļas trešās nodaļas 1.punkta otro rindkopu jaunā redakcijā:
“Mēneša neapliekamā minimuma apmērs tiek noteikts gadskārtējā
valsts budžeta likumā. Ja, sākoties taksācijas gadam, nav stājies spēkā
gadskārtējais valsts budžeta likums, tiek piemērots iepriekšējam gadam noteiktais
mēneša neapliekamā minimuma apmērs.
Likuma “Par valsts budžetu 2004.gadam” 28.pantā ir noteikts mēneša neapliekamais
minimums 2004.gadam 21 lata apmērā.”
12. Papildināt norādījumu otrās daļas ceturto nodaļu ar jaunu 10.2punktu šādā redakcijā:
“10.2 Šo metodisko norādījumu 10.punktā minētais neapliekamais minimums ir piemērojams arī no ārvalstīm saņemtajai pensijai. Šo neapliekamo minimumu piemēro kopā no ārvalstīm saņemtajai pensijai un pensijai, kas piešķirta vai pārrēķināta pēc 1996.gada 1.janvāra atbilstoši likumam “Par valsts pensijām”, vai izdienas pensijai, vai speciālajai valsts pensijai atbilstoši Latvijas Republikas normatīvajiem aktiem.”
13. Izteikt norādījumu otrās daļas sestās nodaļas 4.punkta tabulas 10.rindu jaunā redakcijā:
10. Izložu un azartspēļu laimesti, kuri
pārsniedz 500 latu, izņemot preču
un pakalpojumu loteriju laimestus.
14. Izteikt norādījumu otrās daļas septītās nodaļas 2.7.apakšpunktā 12.rindas aizpildīšanu šādā redakcijā:
“12 – ieturētais nodoklis ir 25% no 11.rindā iegūtās
starpības. Gadījumos, ja šī summa nesakrīt ar gada laikā (pa mēnešiem) faktiski
ieturēto nodokli, uzrāda faktiski ieturēto summu. Aprēķināto nodokli noapaļo līdz
veseliem santīmiem;”.
15. Svītrot norādījumu otrās daļas devītās nodaļas 1.3.1.apakšpunktā vārdus
“(dzīvības apdrošināšanā tas ir apdrošinātās personas radinieks vai kāda cita
persona, kas saņem atlīdzību apdrošinātās personas nāves gadījumā)”.
16. Papildināt norādījumu otrās daļas devīto nodaļu ar 3.6.apakšpunktu šādā redakcijā:
“3.6. Ja pie darba devēja darbinieku labā noslēgtā dzīvības
(bez līdzekļu uzkrāšanas), veselības vai nelaimes gadījumu apdrošināšanas līguma
pievienotais apdrošināto darbinieku saraksts tiek papildināts ar jaunu darbinieku, tiek
piemēroti 3.5.apakšpunktā minētie nosacījumi. Tā kā netiek noslēgts jauns līgums,
kā arī izmaiņas netiek veiktas pašā līgumā, bet gan līguma pielikumā, tad līguma
termiņš nemainās un ir atbilstošs gan likumā “Par iedzīvotāju ienākuma
nodokli”, gan likumā “Par valsts sociālo apdrošināšanu” noteiktajām normām.
Piemēram, 2003.gada augustā darba devējs ar apdrošināšanas sabiedrību ir noslēdzis
veselības apdrošināšanas līgumu, kura darbības termiņš ir viens gads, un,
saskaņā ar kuru ir samaksātas veselības apdrošināšanas prēmijas par 33
darbiniekiem, kuru saraksts ir uzrādīts līguma pielikumā. 2003.gada decembrī
darbinieku saraksts līguma pielikumā ir papildināts ar diviem jauniem darbiniekiem.
Arī attiecībā uz darbiniekiem, kas no jauna iekļauti sarakstā, ir piemērojamas
Likuma 8.panta piektās daļas normas, kā arī Ministru kabineta 2000.gada 18.oktobra
noteikumu Nr.357 “Likuma “Par iedzīvotāju ienākuma nodokli” normu piemērošanas
noteikumi” 9.10punkts.”
17. Izteikt norādījumu otrās daļas devītās nodaļas 10.punktu jaunā redakcijā:
“10. Piemērs par sociālo iemaksu un algas nodokļa aprēķinu par 2003.gadu no iemaksām privātajā pensiju fondā un apdrošināšanas prēmiju maksājumiem.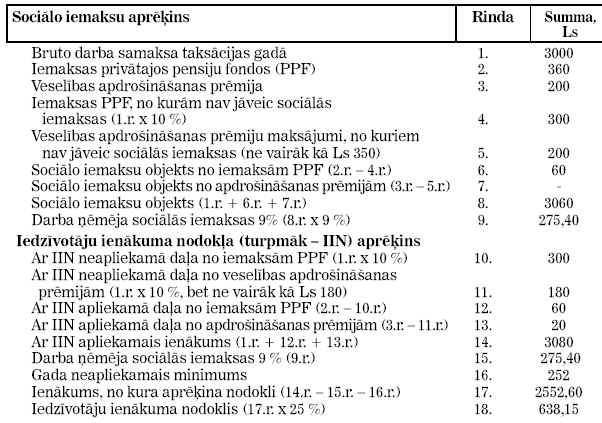
18. Izteikt norādījumu trešās daļas otrās rindkopas otro teikumu
jaunā redakcijā:
“Saimnieciskā darbība ietver arī ar uzņēmuma līguma izpildi saistīto darbību,
profesionālo darbību, nekustamā īpašuma apsaimniekošanu, komercaģenta, māklera un
individuālā komersanta darbību, kā arī fiziskas personas īpašumā esoša
individuālā uzņēmuma (arī zemnieku vai zvejnieku saimniecības) darbību.”
19. Papildināt norādījumu trešo daļu ar tekstu šādā redakcijā:
“Saimnieciskās darbības veicējs no Likuma 3.panta trešās daļas 1., 2., 3., 7.1, 8., 9.1, 11. un 12.punktā minētajiem nerezidenta ienākumiem nodokli ietur ienākuma izmaksas brīdī un iemaksā to budžetā ne vēlāk kā ienākuma izmaksas mēnesim sekojošā mēneša piektajā datumā, ja šie maksājumi ir saistīti ar izmaksātāja veikto saimniecisko darbību un tiek ņemti vērā, nosakot ar nodokli apliekamo ienākumu, kā arī izsniedz nerezidentam apliecinājumu par Latvijas Republikā taksācijas gadā gūtajiem ienākumiem un par tiem samaksāto ienākuma nodokli.”
20. Papildināt norādījumu trešo daļu ar jaunu 1.1nodaļu:
“1.1nodaļa. Individuālā komersanta saimnieciskās darbības ienākuma noteikšana un avansa maksājumu veikšana
1. Līdz 2004.gada 1.janvārim individuālie komersanti iedzīvotāju ienākuma nodokļa maksājumus veic, saimnieciskās darbības ienākumu aprēķinot saskaņā ar Likuma 11.pantu.
2. Sākot no 2004.gada 1.janvāra individuālais komersants, saimnieciskās darbības ienākumu aprēķina, grāmatvedību kārto un avansa maksājumus veic šādā kārtībā:
Ja ieņēmumi mazāki par Ls 45 000 |
Ja ieņēmumi lielāki par Ls 45 000 |
||
Saimnieciskās darbības ienākumu aprēķina |
saskaņā |
vai saskaņā ar likuma “Par uzņēmumu ienākuma nodokli” otro nodaļu |
saskaņā ar likuma “Par uzņēmumu ienākuma nodokli” otro nodaļu |
Grāmatvedību kārto |
vienkāršā |
divkāršā ieraksta sistēmā |
divkāršā ieraksta sistēmā |
Avansa maksājumus veic |
saskaņā |
saskaņā ar likuma “Par uzņēmumu ienākuma nodokli” 23.pantu |
saskaņā ar likuma “Par uzņēmumu ienākuma nodokli” 23.pantu |
3. Individuālais komersants piemēro likuma “Par uzņēmumu
ienākuma nodokli” otrās nodaļas noteikumus apliekamā ienākuma noteikšanai piecus
gadus pēc kārtas neatkarīgi no tā, vai kādā šī perioda gadā saimnieciskās
darbības ieņēmumi ir mazāki par Ls 45 000. Ja piecu gadu perioda pēdējā gadā
individuālā komersanta saimnieciskās darbības ieņēmumi ir mazāki par Ls 45 000,
viņš nākamajā taksācijas gadā var uzsākt apliekamā ienākuma aprēķināšanu
saskaņā ar Likuma 11.pantu vai saskaņā ar likuma “Par uzņēmumu ienākuma
nodokli” otro nodaļu.
4. Fiziskā persona taksācijas gadā, kurā tā uzsāk individuālā komersanta darbību,
šīs darbības ienākumu aprēķina saskaņā ar Likuma 11.pantu vai saskaņā ar likuma
“Par uzņēmumu ienākuma nodokli” otro nodaļu atbilstoši pašas personas prognozei
taksācijas gada ieņēmumiem no individuālā komersanta saimnieciskās darbības.
5. Fiziskā persona, kura taksācijas gadā ir reģistrēta komercreģistrā kā
individuālais komersants, saimnieciskās darbības taksācijas gada ienākumu aprēķina:
Pirmstaksācijas gadā |
Taksācijas gadā saimnieciskās darbības ienākumu aprēķina saskaņā ar |
Fiziskā persona saimniecisko darbību nav veikusi |
Likuma 11.pantu vai saskaņā ar likuma “Par uzņēmumu ienākuma nodokli” otro nodaļu atbilstoši pašas personas prognozei taksācijas gada ieņēmumiem no individuālā komersanta saimnieciskās darbības |
Fiziskā persona ir bijusi iedzīvotāju ienākuma nodokļa maksātāja par tai piederošā individuālā uzņēmuma ienākumu |
Likuma 11.pantu vai saskaņā ar likuma “Par uzņēmumu ienākuma nodokli” otro nodaļu |
Fiziskai personai piederošais individuālais uzņēmums ir bijis uzņēmumu ienākuma nodokļa maksātājs |
likuma “Par uzņēmumu ienākuma nodokli” otro nodaļu |
6. Fiziskā persona, kura pirmstaksācijas gadā ir bijusi individuālā uzņēmuma īpašnieks un kura taksācijas gadā ir reģistrēta komercreģistrā kā individuālais komersants, taksācijas gadā veic avansa maksājumus.”
21. Papildināt norādījumu trešās daļas trešo nodaļu ar jaunu 1.1punktu šādā redakcijā:
“1.1 Fiziskā persona, kuras īpašumā esoša
individuālā uzņēmuma (arī zemnieka vai zvejnieka saimniecības) taksācijas gada
ieņēmumi ir mazāki par Ls 45 000 un kura sava uzņēmuma (arī zemnieka vai zvejnieka
saimniecības) grāmatvedības kārtošanai ir izvēlējusies divkāršā ieraksta
sistēmu, saimnieciskās darbības ienākumu aprēķina tādā pašā kārtībā kā
individuālais komersants, kas atbilst tādiem pašiem nosacījumiem saskaņā ar likuma
“Par uzņēmumu ienākuma nodokli” otro nodaļu.”
22. Izteikt norādījumu trešās daļas ceturtās nodaļas 2.punkta tabulas 7.rindu
jaunā redakcijā un papildināt tabulu ar jaunu 7.1rindu šādā redakcijā:
7. Valsts sociālās apdrošināšanas
obligātās iemaksas par darbiniekiem,
kā arī atbilstoši Likuma 8.panta piektās
daļas noteikumiem par darbiniekiem
iemaksātās dzīvības apdrošināšanas
(ar līdzekļu uzkrāšanu) prēmiju summas
un iemaksas privātajos pensiju fondos
atbilstoši licencētiem pensiju plāniem,
un dzīvības, veselības un negadījumu
apdrošināšanas (bez līdzekļu
uzkrāšanas) prēmiju summas.
7.1 Obligātās apdrošināšanas prēmiju
maksājumi par saimnieciskajā
darbībā izmantotiem
pamatlīdzekļiem.
23. Izteikt norādījumu trešās daļas ceturtās nodaļas 17.punktu jaunā redakcijā:
“17. Ja individuālais komersants vai fiziskās personas
individuālais uzņēmums (arī zemnieka un zvejnieka saimniecība) ir reģistrēts un
atrodas saskaņā ar Reģionālās attīstības likumu noteiktā īpaši atbalstāmajā
teritorijā un par tā saimnieciskās darbības attīstības projekta atbilstību
attiecīgās teritorijas attīstības programmai ir pieņemts lēmums Ministru kabineta
noteiktajā kārtībā, šīs fiziskās personas taksācijas gada saimnieciskās darbības
zaudējumi, kas radušies laikposmā, kad attiecīgajai teritorijai ir īpaši
atbalstāmās teritorijas statuss, sedzami hronoloģiskā secībā no nākamo sešu
taksācijas gadu saimnieciskās darbības apliekamā ienākuma. Ieņēmumu, kā arī
izdevumu un izmaksu lielumu nosaka atbilstoši Likuma 11.panta noteikumiem.
Lēmumu par individuālā komersanta vai fiziskās personas individuālā uzņēmuma (arī
zemnieka un zvejnieka saimniecības) saimnieciskās darbības attīstības projekta
atbilstību attiecīgās teritorijas attīstības programmai pieņem Nacionālā
reģionālās attīstības padome saskaņā ar Ministru kabineta 2002.gada 27.decembra
noteikumiem Nr.594 “Nacionālās reģionālās attīstības padomes nolikums”.”
24. Svītrot norādījumu piekto daļu.
25. Svītrot norādījumu 1. un 2.pielikumu.
Sabiedrisko pakalpojumu regulēšanas komisijas padomes lēmums Nr.51
Par grozījumiem Ventspils pilsētas pašvaldības sabiedrības ar ierobežotu atbildību "PĀRVENTAS SILTUMS" licenču Nr.21029 un Nr.11015 siltumenerģijas un elektroenerģijas ražošanai nosacījumos
Grozījumi likumā "Par ievedmuitas nodokļa (tarifa) likmēm, muitas tarifu kvotām un papildu kontroles un informēšanas kārtību, kas piemērojama Eiropas Kopienas izcelsmes lauksaimniecības precēm"