ATSAUCĒ IETVERT:
Nodokļa nulles likme un eksports. Publicēts oficiālajā laikrakstā "Latvijas Vēstnesis", 20.02.2004., Nr. 28 https://www.vestnesis.lv/ta/id/84611
|
RĪKI
Publikācijas atsauceATSAUCĒ IETVERT:
Nodokļa nulles likme un eksports. Publicēts oficiālajā laikrakstā "Latvijas Vēstnesis", 20.02.2004., Nr. 28 https://www.vestnesis.lv/ta/id/84611
Paraksts pārbaudītsNĀKAMAIS Kā dalīs Eiropas reģionālo palīdzību Vēl šajā numurā20.02.2004., Nr. 28 |


Ar 0% un 18% likmi apliekami darījumi Latvijā
no 1999. līdz 2002. gadam (tūkst. Ls)
Gads |
Ar 0% apliekamie darījumi |
Ar 18% apliekamie darījumi |
Kopā |
Procentuāli ar 0% likmi apliekamie darījumi |
1999. |
1 847 926 |
5 907 098 |
7 755 024 |
23,8 |
2000. |
2 056 621 |
6 571 588 |
8 628 209 |
23,8 |
2001. |
2 249 019 |
8 043 695 |
10 292 714 |
21,9 |
2002. |
1 541 316 |
5 673 866 |
7 215 182 |
21,4 |
Problēmas nostādne
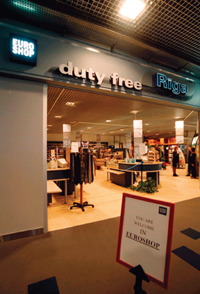 Pievienotās vērtības nodokļa nulles likmes plaša izmantošana speciālajos veikalos ar PVN atmaksāšanu pircējam, kad preces tiek izvestas no valsts, zināmā mērā sekmēs Latvijas valsts uzņēmumu konkurētspēju un palielinās eksporta preču apgrozības vērtību. Līdz ar to tiks sekmēta arī nodarbinātība attiecīgajos uzņēmumos. Bet kopumā šī sistēma sevišķi attīstāma līdz ar tūristu un citu nerezidentu plūsmas pieaugumu Latvijā Foto: Normunds Mežiņš, A.F.I |
Pasaules saimniecībā valda ļoti asa konkurence. Tās pavadoņi –
samērā liels bezdarbs starp atsevišķu preču ražotājiem mazāk attīstītajās
valstīs, ārzemju preču pastiprināts ievedums un negatīva tirdzniecības bilance.
Vienlaikus aug lielo privāto un starptautisko kompāniju vēlme arī šajos apstākļos
nodrošināt peļņas apjomu, samazinot strādājošo skaitu, jo darba algas joprojām ir
galvenais izdevumu veids. No otras puses, atsevišķas valdības mēģina starptautisko
likumu un līgumu robežās veicināt iekšzemes ražošanu un preču eksportu,
nodrošinot savu pilsoņu nodarbinātību. Latvija šajā ziņā nav izņēmums. Pāreja
uz decentralizētajiem tirgus saimniecības principiem radījusi valstī problēmas, kas
prasa atrisinājumu.
Valsts statistikas rādītāji par tautsaimniecības attīstību no 2000. līdz 2003.gadam
atklāj, ka straujais ekonomiskās aktivitātes kāpums šai laikā nav radījis
atbilstošu pieaugumu nodarbinātībā un bezdarba līmeņa samazināšanos, tas joprojām
ir augsts, it sevišķi Latgales rajonos.
Aplūkosim arī ārējo tirdzniecību. 2002.gada sākumā preču izvedumu nelabvēlīgi
ietekmēja eksporta cenu lēnais pieaugums, taču ar 3. ceturksni, straujāk pieaugot
eksporta cenām (sakarā ar valūtas kursa labvēlīgām izmaiņām un pasaules cenu
kāpumu), preču eksports būtiski palielinājās. 2003.gada sākumā (janvāris –
marts) eksports turpināja pieaugt samērā straujos tempos – par 18,5% salīdzinājumā
ar iepriekšējā gada atbilstošo periodu. Taču importa pieauguma tempi 2002.gadā bija
nedaudz lēnāki nekā eksporta. Tādējādi negatīvā tirdzniecības bilance uzlabojās
par 0,5%. 2003.gada 1.ceturkšņa importa pieauguma tempi bija lielāki nekā eksporta
(pieaugums par 22,5%). Tirdzniecības bilances deficīts no 2000. līdz 2003. gadam
palielinājies par 35,6% un eksporta vērtība bija 72,2% no importa vērtības.
Šādos apstākļos rodas jautājums, ko darīt, lai ārējā tirdzniecība palielinātu
pozitīvās tendences? To varētu veicināt, ja mainītu arī pievienotās vērtības
nodokļa (PVN) aprēķinu kārtību un praksi, lai palielinātu tā lomu Latvijas
tautsaimniecības attīstībā.
Pievienotās vērtības
nodoklis
Nodokļu politika Eiropas Savienībā (ES) joprojām ir ES dalībvalstu
nacionālās suverenitātes simbols. Atbildība par nodokļu politikas realizēšanu
gulstas galvenokārt uz dalībvalstīm nacionālajā un reģionālajā līmenī. ES šai
ziņā ir tikai pakārtota loma, proti, tā nodrošina, ka dalībvalstu nacionālās
nodokļu sistēmas ir savienojamas ar ES mērķiem, un raugās, lai tās netraucētu
preču, kapitāla un pakalpojumu brīvu pārvietošanos ES iekšējā tirgu.
Pievienotās vērtības nodoklis (PVN) Latvijā nodrošina apmēram piektdaļu no visiem
valsts kopbudžeta ieņēmumiem. Diemžēl tam visos pēdējos gados valsts kopbudžetā
bijusi tendence procentuāli samazināties.
Pievienotās vērtības nodokļa likme Latvijā visām precēm un pakalpojumiem līdz
2003.gada 1.janvārim bija vienāda, proti, 18% nemainīga un 0% likme, kas saistīta ar
preču eksportu un tranzīta pārvadājumiem un pakalpojumiem. Ar 2003.gada 1.janvāri
valstī ieviesta arī PVN pazeminātā lime 9%.
PVN 9% likmi piemēro:
• veterināro medikamentu un veterinārmedicīnas preču piegādēm un
veterinārmedicīnas pakalpojumiem pēc Zemkopības ministrijas apstiprināta un ar
Finanšu ministriju saskaņota saraksta;
• zīdaiņiem paredzēto speciālo produktu piegādēm saskaņā ar Ministru kabineta
(MK) apstiprināto sarakstu;
• masu informācijas līdzekļu piegādēm (izņemot erotiska un pornogrāfiska
rakstura);
• viesu izmitināšanas pakalpojumiem;
• ūdens piegādes un kanalizācijas pakalpojumiem;
• sadzīves atkritumu savākšanas, pārvadāšanas un apglabāšanas pakalpojumiem.
Pazeminātu PVN 5% likmi paredzēts piemērot ar šā gada 1.maiju, un to piemēros:
• medikamentu piegādēm saskaņā ar MK apstiprināto sarakstu;
• medicīnisko ierīču un medicīnas preču piegādēm, kas paredzētas invalīdu un
slimnieku personīgai lietošanai saskaņā ar MK apstiprināto sarakstu;
• zīdaiņiem paredzēto speciālo produktu piegādēm saskaņā ar MK apstiprināto
sarakstu;
• viesu izmitināšanas pakalpojumiem;
• kanalizācijas pakalpojumiem;
• sadzīves atkritumu savākšanas, pārvadāšanas un apglabāšanas pakalpojumiem.
Daudzās pasaules valstīs PVN likmes ir diferencētas pēc ražošanas nozarēm.
Piemēram, Vācijā lauksaimniecības un mežsaimniecības uzņēmumi ir atbrīvoti no PVN
nodokļa, eksporta precēm ir spēkā nulles (%) likme, grāmatām un žurnāliem – 7%.
Arī Francijā lauksaimniecības produkcijai, vairumam pārtikas preču, grāmatām un
medikamentiem PVN ir tikai 5,5%, bet luksusa precēm – 22%. Arī Lielbritānijā, kur
kopējā PVN likme ir 17,5%, daudzas preces ? pārtikas produkti, grāmatas, medikamenti,
kurināmais un enerģija mājas sadzīviskai lietošanai, maksājumi par ūdeni un
kanalizāciju, bērnu apģērbi u.c. – ar PVN netiek aplikti. Neaplūkojot citus
piemērus, atzīmēsim, ka diferencētas PVN likmes ir arī Zviedrijā, Norvēģijā,
Beļģijā, Nīderlandē, Īrijā, Austrijā, Itālijā, Spānijā un daudzās citās
valstīs, turklāt gandrīz visās pārtikas un lauksaimniecības produkti, arī
grāmatas, medicīnas preces un eksports tiek aplikts ar samazinātu PVN nodokļa likmi un
tautas patēriņam īpaši svarīgas preces no šā nodokļa ir atbrīvotas.
Nulles PVN nodokļa likme eksportprecēm
Viens no valsts institūciju tiešajiem pienākumiem ir eksporta un
līdz ar to iekšzemes rūpniecības attīstības veicināšana un bezdarba
samazināšana.
Eksporta īpatsvars gan palielinās, taču, kā konstatējams 1.tabulā, tas būtiski
nemainās. Katru gadu ar 0% apliekamie darījumi vidēji ir 21–23,8% no kopējo ar PVN
apliekamo darījumu vērtības.
Līdz 2002.gadam arvien pieaugusi ar PVN 0% apliekamo darījumu vērtība, kā arī ar 18%
likmi apliekamo darījumu objektu vērtība. Jāsecina, ka 2002.gadā samazinājās
darījumi ar PVN 0% likmi, kā arī ar 18% likmi, par to liecina arī eksporta darījumu
PVN kopējās vērtības samazināšanās.
Viens no valsts institūciju tiešajiem pienākumiem ir eksporta un līdz ar to iekšzemes
rūpniecības attīstības veicināšana un bezdarba samazināšana, ko zināmā mērā
veicina PVN 0% likmes piemērošana eksporta darījumiem.
PVN 0% likme tiek piemērota:
• preču piegādēm, kuru piegādes vieta saskaņā ar šā likuma 4. pantu nav
iekšzeme;
• pakalpojumiem, kas saistīti ar preču eksportu un tranzīta pārvadājumiem un
pakalpojumiem brīvajā zonā un muitas noliktavā, kas tieši saistīti ar ārvalstu
precēm (ieskaitot transporta, ekspedīcijas, preču uzglabāšanas, iekraušanas,
izkraušanas un šķirošanas pakalpojumus);
• pakalpojumiem, kas tiek sniegti ar starptautisko transportu, kā arī preču
piegādēm un pakalpojumiem, kas saistīti ar starptautiskā transporta apgādi un apkopi;
• Likumā par ostām noteiktajām ostas maksām par pakalpojumiem;
• uz paritātes principa pamata – preču piegādēm un pakalpojumiem, kas noteikti MK
noteiktā kārtībā;
• preču piegādēm un pakalpojumiem, kas sniegti par ārvalstu finanšu palīdzības
līdzekļiem MK noteiktā kārtībā;
• pārstrādes pakalpojumiem, kurus Latvijā nereģistrētai ārvalstu personai sniedz
persona, kas ievedusi Latvijā preces saskaņā ar MK likumā noteikto muitas procedūru
“ievešana pārstrādei”;
• to preču piegādēm beznodokļu tirdzniecības veikaliem, kuras paredzētas tālākai
realizācijai (piegādei) fiziskajām personām, kas izbrauc no Latvijas muitas
teritorijas uz ārvalstīm, ievērojot Muitas likumā un citos normatīvajos aktos muitas
lietās noteikto kārtību;
PVN, ko ārvalstu fiziskās personas samaksājušas par precēm (ja to vērtība
pārsniedz 50 latu), kuras tiek izvestas no Latvijas Republikas muitas teritorijas,
Ministru kabineta noteiktajā kārtībā atmaksā Uzņēmumu reģistrā reģistrēts
uzņēmums (uzņēmējsabiedrība), kas saņēmis licenci PVN vērtības nodokļa
atmaksai.
Viens no savas valsts iekšzemes rūpniecības veicināšanas veidiem bija un ir PVN
nodokļa nulles likmes ieviešana visu veidu eksporta precēm, ko nerezidenti ? ārzemju
tūristi un cita veida iebraucēji – nopērk Latvijā nevis ikdienas lietošanai, bet
gan izvešanai no valsts. Parasti tas notiek speciālos veikalos, kam ir tiesības
(saņemta licence šīs preces speciāli iesaiņot un izdot par to apliecinošu
dokumentu). Pērkot veikalā preci, pircējs samaksā par to pilnu cenu, ieskaitot arī
PVN, un pircējs pretī saņem ne vien preci, bet arī apliecinošu dokumentu, ka prece
domāta izvešanai un viņam ir tiesības muitas punktā, uzrādot preci un tās
pirkšanas dokumentu, saņemt atpakaļ samaksāto PVN nodokļa summu. Šāda kārtība
pircējam dod iespēju eksportam paredzētās preces iegādāties Latvijā attiecīgi par
12–15% lētāk un līdz ar to ievērojami ceļ šīs preces konkurētspēju tirgū.
Veikaliem, kuri saņēmuši licenci par PVN atlaidēm, redzamā vietā jāieliek
paziņojums “Tax-free”, kas nozīmē, ka šim veikalam ir tiesības pārdot izvešanai
domātas preces ar vēlāku pievienotās vērtības nodokļa atmaksu. Parasti šādu
paziņojumu par PVN atlaidi izliek veikala skatlogā, lai iespējamais pircējs to varētu
pēc iespējas ātrāk ievērot. Veikalam jābūt reģistrētam Valsts ieņēmumu
dienestā (VID).
Pircējam ? ārvalstu fiziskajai personai ? ir tiesības attiecīgajā “tax-free”
veikalā saņemt preci atbilstošā iesaiņojumā un paredzētos dokumentus par
tiesībām, izbraucot no Latvijas, lidostā vai ostā no speciāla uzņēmuma
(uzņēmējsabiedrības), kas saņēmis licenci par PVN atmaksu, saņemt samaksāto PVN
– ar noteikumu, ka pircējs nav bojājis preces iesaiņojumu.
Licencētam uzņēmumam, kas muitā ārvalstu fiziskajai personai izmaksā pēc
uzrādītiem dokumentiem pienākošos samaksāto PVN nodokļa summu, jābūt noslēgtam
līgumam ar “tax-free” veikalu. Kārtību, kādā veicama izmaksa, nosaka Latvijas
Republikas Ministru kabineta noteikumi, tāpat kā kārtību, kādā tas norēķinās ar
valsts budžetu.
Pievienotās vērtības nodokli atmaksā 12 līdz 15% apmērā no izvedamo preču
vērtības. “Tax-free” veikals, pamatojoties uz muitas kontroles punkta
apzīmogotajiem īpaša parauga čekiem, kas apliecina preču eksportu, atmaksā
licencētajam uzņēmumam izmaksāto PVN nodokļa summu. Veikalam ir tiesības par šo
summu samazināt taksācijas periodā valsts budžetā iemaksājamo PVN nodokļa summu.
Šo PVN summu licencētais uzņēmums atspoguļo PVN deklarācijā, norādot:
• uz konkrētām valstīm izvesto preču vērtību, kas norādīta speciālos čekos;
• PVN nodokļa summas, kas saņemtas no konkrētiem veikaliem;
• pievienotās vērtības nodokļa (PVN) atmaksāto summu.
Latvijā šī kārtība pašreiz ir tikai attīstības stadijā un tiek lietota reti.
Tomēr jācer, ka šī sistēma laika gaitā uzplauks un tas zināmā mērā veicinās
preču eksportu un ar to saistīto uzņēmumu konkurētspēju palielināšanos.
Jāpiebilst, ka, Latvijai iestājoties ES, fiziskajām personām vairs nebūs iespējams
iegādāties preces par zemāku cenu beznodokļu (“tax-free”) veikalos, izbraucot uz
citu ES dalībvalsti, kas arī pazeminās eksporta preču kopējo apgrozības vērtību,
un tas kopumā neatstās lielu ietekmi uz nodarbinātību attiecīgajos uzņēmumos.
Secinājumi
Pievienotās vērtības nodokļa nulles likmes plaša izmantošana
speciālajos veikalos ar PVN atmaksāšanu pircējam, kad preces tiek izvestas no valsts,
zināmā mērā sekmēs Latvijas valsts uzņēmumu konkurētspēju un palielinās eksporta
preču apgrozības vērtību. Līdz ar to tiks sekmēta arī nodarbinātība attiecīgajos
uzņēmumos. Bet kopumā šī sistēma sevišķi attīstāma līdz ar tūristu un citu
nerezidentu plūsmas pieaugumu Latvijā.
Neraugoties uz kārtību, kādu rada ES PVN 0% likmes lietojuma izmaiņas eksporta precēm
ārvalstniekiem (kaut gan tajā neietilpst ES dalībvalstu pilsoņi), šo pozitīvo devumu
PVN nulles likmes iespēju izmantošana eksportā Latvijas tautsaimniecībai jāprot
veiksmīgi izmantot.
Dr.oec. asoc. profesore
Īrija Vītola