Ministru kabineta noteikumi Nr. 543
Rīgā 2026. gada 15. septembrī (prot. Nr. 53 7. §)
Grozījumi Ministru kabineta 2016. gada 25. oktobra noteikumos
Nr. 691 "Noteikumi par patērētāja kreditēšanu"
Izdoti saskaņā ar Patērētāju tiesību aizsardzības likuma
8. panta ceturto daļu
1. Izdarīt Ministru kabineta 2016. gada 25. oktobra noteikumos Nr. 691
"Noteikumi par patērētāja kreditēšanu" (Latvijas Vēstnesis, 2016, 213. nr.;
2018, 118. nr.; 2024, 53. nr.; 2025, 76. nr.) šādus grozījumus:
1.1. izteikt tiesību akta izdošanas pamatojuma norādi šādā redakcijā:
"Izdoti saskaņā ar Patērētāju tiesību aizsardzības likuma 8. panta ceturto
daļu";
1.2. svītrot 1.1. apakšpunktu;
1.3. izteikt 2.4. apakšpunktu šādā redakcijā:
"2.4. fiksētā aizņēmuma likme – vienīgā aizņēmuma likme, par kuru kredīta
devējs un patērētājs vienojas kreditēšanas līgumā attiecībā uz visu kreditēšanas
līguma darbības laikposmu, vai vairākas aizņēmuma likmes atsevišķiem līguma
darbības laikposmiem, izmantojot tikai konkrēti fiksētus likmes procentus. Ja
kreditēšanas līgumā nav noteiktas visas aizņēmuma likmes, aizņēmuma likmi
uzskata par fiksētu tikai attiecībā uz tiem laikposmiem, kuriem aizņēmuma likme
ir noteikta ar konkrēti fiksētiem likmes procentiem, par kuriem panākta
vienošanās, slēdzot kreditēšanas līgumu. Kreditēšanas līgumus, kuriem regulāri
pārskata aizņēmuma likmi saskaņā ar izmaiņām kreditēšanas līgumā norādītajās
bāzes procentu (Euribor vai citas) jeb etalona procentu likmēs, neuzskata
par kreditēšanas līgumiem ar fiksētu aizņēmuma likmi;";
1.4. papildināt ar 2.10. apakšpunktu šādā redakcijā:
"2.10. papildpakalpojums – pakalpojums, ko piedāvā patērētājam saistībā ar
kreditēšanas līgumu;";
1.5. papildināt ar 2.11. apakšpunktu šādā redakcijā:
"2.11. profilēšana – jebkura veida automatizēta personas datu apstrāde, kas
izpaužas kā personas datu izmantošana nolūkā izvērtēt konkrētus ar fizisko
personu saistītus personiskus aspektus, jo īpaši – nolūkā analizēt vai prognozēt
aspektus saistībā ar minētās fiziskās personas sniegumu darbā, ekonomisko
situāciju, veselību, personīgajām vēlmēm, interesēm, uzticamību, uzvedību,
atrašanās vietu vai pārvietošanos.";
1.6. izteikt 3.6. apakšpunktu šādā redakcijā:
"3.6. tādiem nomas vai līzinga līgumiem vai ar tiem saistītiem līgumiem,
kuros nav paredzēts patērētāja pienākums vai iespēja iegūt līguma objektu
īpašumā vai nav paredzēta pilnīga vai daļēja līguma objekta vērtības izmaksa
līguma darbības laikā;";
1.7. papildināt ar 3.8. apakšpunktu šādā redakcijā:
"3.8. atlikto maksājumu pakalpojumiem, ja maksājums pilnībā tiek veikts 50
dienu laikā pēc preces piegādes vai pakalpojuma sniegšanas;";
1.8. papildināt ar 3.9. apakšpunktu šādā redakcijā:
"3.9. atlikto maksājumu pakalpojumiem, ko sniedz liels uzņēmums par precēm un
pakalpojumiem, ko piedāvā tiešsaistes tirdzniecības vietās, – ar nosacījumu, ka
maksājums pilnībā tiek veikts 14 dienu laikā pēc preces piegādes vai pakalpojuma
sniegšanas.";
1.9. svītrot III nodaļu;
1.10. papildināt ar III1 nodaļu šādā redakcijā:
"III1. Vispārīgā informācija patērētājiem, kas
sniedzama pirms kreditēšanas līguma noslēgšanas
19.1 Kredīta devējs vai kredīta starpnieks vienmēr bez maksas
sniedz patērētājam skaidru un saprotamu vispārīgu informāciju par kreditēšanas
līgumiem. Minēto informāciju sniedz papīra formā vai izmantojot citu patērētāja
izvēlētu informācijas nesēju. Vispārīgu informāciju par kreditēšanas līgumiem,
ko kredīta devējs vai kredīta starpnieks piedāvā savās telpās, patērētājiem
nodrošina vismaz papīra formā.
19.2 Informācijā, ko patērētājam sniedz saskaņā ar šo noteikumu
19.1 punktu, iekļauj vismaz:
19.21. informācijas sniedzēja nosaukumu, reģistrācijas numuru,
juridisko adresi un faktisko pakalpojuma sniegšanas vietas adresi, ja tā
atšķiras no juridiskās adreses, tālruņa numuru un e-pasta adresi. Ja
iesaistītais kredīta starpnieks ir fiziska persona, norāda vārdu, uzvārdu,
deklarētās dzīvesvietas adresi un faktisko pakalpojuma sniegšanas vietas adresi,
tālruņa numuru un e-pasta adresi;
19.22. kredīta izmantošanas mērķi;
19.23. kreditēšanas līguma iespējamo darbības ilgumu;
19.24. pieejamās aizņēmuma likmes veidus, norādot, vai tā ir
fiksēta vai mainīga, vai abējādas, pievienojot īsu fiksētās un mainīgās likmes
raksturlielumu aprakstu, tostarp ar to saistīto ietekmi uz patērētāju;
19.25. kredīta kopējās summas, kredīta kopējo izmaksu patērētājam,
kopējās summas, kas jāmaksā patērētājam, un gada procentu likmes reprezentatīvu
piemēru;
19.26. norādi par iespējamām turpmākām izmaksām, kas nav iekļautas
kredīta kopējās izmaksās patērētājam un kas maksājamas saistībā ar kreditēšanas
līgumu;
19.27. dažādu iespēju klāstu, kas pieejamas, lai atmaksātu kredītu
kredīta devējam, tostarp regulāro atmaksas daļu skaitu, biežumu un summu;
19.28. aprakstu par nosacījumiem, kas ir tieši saistīti ar
pirmstermiņa atmaksu;
19.29. atteikuma tiesību aprakstu;
19.210. norādi par papildpakalpojumiem, kas patērētājam obligāti
jāiegādājas, lai saņemtu kredītu vai saņemtu to ar piedāvātajiem noteikumiem, un
– attiecīgā gadījumā – precizējumu, ka papildpakalpojumus var pirkt no
pakalpojumu sniedzēja, kas nav kredīta devējs;
19.211. vispārīgu brīdinājumu par iespējamām sekām gadījumos, ja
nav izpildītas saistības, kas saistītas ar kreditēšanas līgumu.";
1.11. izteikt 20. punktu šādā redakcijā:
"20. Pirms kreditēšanas līguma noslēgšanas kredīta devējs vai kredīta
starpnieks, balstoties uz kredīta devēja piedāvātajiem kredīta noteikumiem un
nosacījumiem un uz patērētāja vēlmēm un sniegtajām ziņām, ja patērētājs ir tādas
sniedzis, laikus un bez maksas nodrošina patērētāju ar skaidru un saprotamu
informāciju, kas nepieciešama, lai salīdzinātu dažādus piedāvājumus un pieņemtu
apzinātu lēmumu par kreditēšanas līguma slēgšanu. Šāda informācija patērētājam
sniedzama arī tad, ja tiek izmantoti distances saziņas līdzekļi.";
1.12. papildināt ar 20.1 punktu šādā redakcijā:
"20.1 Šo noteikumu 20. punktā minēto informāciju sniedz,
izmantojot šo noteikumu 3. pielikumā iekļauto Eiropas patēriņa kredīta
standartinformācijas veidlapu (papīra formā vai izmantojot citu patērētāja
izvēlētu pastāvīgu informācijas nesēju). Visa veidlapā norādītā informācija
jānorāda vienādi uzskatāmi.";
1.13. papildināt ar 20.2 punktu šādā redakcijā:
"20.2 Kredīta devējs vai kredīta starpnieks nosūta patērētājam
atgādinājumu par iespēju atteikties no kreditēšanas līguma un par procedūru, kas
jāievēro, lai izmantotu atteikuma tiesības, ja šo noteikumu 20. punktā minēto
informāciju sniedz mazāk nekā vienu dienu pirms tam, kad patērētājam kļūst
saistošs kreditēšanas līgums vai kredīta piedāvājums. Šo atgādinājumu
patērētājam sniedz bez maksas papīra formā vai izmantojot citu patērētāja
izvēlētu pastāvīgu informācijas nesēju, kas norādīts kreditēšanas līgumā, vienas
līdz septiņu dienu laikā pēc kreditēšanas līguma noslēgšanas vai vienas līdz
septiņu dienu laikā pēc tam, kad patērētājam ir kļuvis saistošs kredīta
piedāvājums.";
1.14. izteikt 21. punktu šādā redakcijā:
"21. Saskaņā ar šo noteikumu 20. punktu patērētājam šo noteikumu 3. pielikumā
iekļautās Eiropas patēriņa kredīta standartinformācijas veidlapas pirmajā daļā
vienā lappusē norāda:
21.1. kredīta devēja un, ja iesaistīts kredīta starpnieks, iesaistītā kredīta
starpnieka identitāti – nosaukumu, reģistrācijas numuru;
21.2. kredīta kopējo summu;
21.3. kreditēšanas līguma darbības termiņu;
21.4. preci vai pakalpojumu un tā cenu, ja saskaņā ar kreditēšanas līgumu
paredzēts piešķirt aizdevumu atlikta maksājuma veidā par konkrētu preci vai
pakalpojumu vai paredzēts noslēgt saistīto kreditēšanas līgumu;
21.5. aizņēmuma likmi vai visas aizņēmuma likmes, ja atšķirīgos apstākļos
piemēro atšķirīgas aizņēmuma likmes;
21.6. gada procentu likmi un kredīta kopējo summu, kas jāmaksā patērētājam;
21.7. to maksājumu apmēru, skaitu un biežumu, kuri jāveic patērētājam, kā arī
kārtību, kādā maksājumus atmaksas nolūkā novirzīs dažādu nesamaksāto maksājumu
samaksai, kuriem piemēro dažādas aizņēmuma likmes (ja šāda kārtība ir noteikta);
21.8. brīdinājumu par maksājumu neveikšanas vai maksājumu kavējumu sekām;
21.9. informāciju par to, vai pastāv vai nepastāv atteikuma tiesības, un
atteikuma laikposmu (ja tāds ir paredzēts);
21.10. informāciju par to, vai pastāv vai nepastāv tiesības uz pirmstermiņa
atmaksu, un informāciju par kredīta devēja tiesībām uz kompensāciju un minētās
kompensācijas noteikšanas kārtību saskaņā ar šo noteikumu 101. punktu (ja tāda
ir paredzēta);
21.11. izmaksas maksājumu kavējuma gadījumā, tai skaitā nokavējuma procentu
likmi un tās piemērošanas kārtību, kā arī jebkādas citas maksas par saistību
nepildīšanu;
21.12. etalona nosaukumu un šā etalona administratoru, kā arī informāciju par
iespējamo ietekmi uz patērētāju. Minēto informāciju sniedz atsevišķā dokumentā,
ko var pievienot šo noteikumu 3. pielikumā iekļautajai Eiropas patēriņa kredīta
standartinformācijai kā pielikumu, ja kreditēšanas līgumā ir atsauce uz etalona
likmi, kā tā definēta Eiropas Parlamenta un Padomes 2016. gada 8. jūnija Regulas
(ES) 2016/1011 par indeksiem, ko izmanto kā etalonus finanšu instrumentos un
finanšu līgumos vai ieguldījumu fondu darbības rezultātu mērīšanai, un ar kuru
groza Direktīvu 2008/48/EK, Direktīvu 2014/17/ES un Regulu (ES) Nr. 596/2014, 3.
panta 1. punkta 3. apakšpunktā;
21.13. kredīta devēja un, ja iesaistīts kredīta starpnieks, iesaistītā
kredīta starpnieka juridisko adresi un faktisko pakalpojuma sniegšanas vietas
adresi, ja tā atšķiras no juridiskās adreses, tālruņa numuru un e-pasta adresi.
Ja iesaistītais kredīta starpnieks ir fiziska persona, norāda vārdu, uzvārdu,
deklarētās dzīvesvietas adresi un faktisko pakalpojuma sniegšanas vietas adresi,
tālruņa numuru un e-pasta adresi.";
1.15. izteikt 22. punktu šādā redakcijā:
"22. Šo noteikumu 21. punktā minēto informāciju sniedz bez maksas papīra
formā vai izmantojot citu pastāvīgu informācijas nesēju. Visai minētajai
informācijai jābūt vienlīdz labi uzskatāmai. Kredīta devējs ir izpildījis
informēšanas prasības atbilstoši šim punktam un noteikumos par distances līgumu
par finanšu pakalpojumu sniegšanu noteiktās prasības patērētāja informēšanai
pirms distances finanšu pakalpojuma līguma noslēgšanas, ja viņš ir sniedzis
patērētājam informāciju atbilstoši šo noteikumu 3. pielikumā iekļautajai Eiropas
patēriņa kredīta standartinformācijas veidlapai.";
1.16. papildināt ar 22.1 punktu šādā redakcijā:
"22.1 Ja visu šo noteikumu 21. punktā minēto informāciju nevar
uzskatāmi norādīt vienā lappusē, to norāda šo noteikumu 3. pielikumā iekļautās
Eiropas patēriņa kredīta standartinformācijas veidlapas pirmajā daļā ne vairāk
kā divās lappusēs. Tādā gadījumā šo noteikumu 21.1., 21.2., 21.3., 21.4., 21.5.,
21.6. un 21.11. apakšpunktā minēto informāciju norāda veidlapas pirmajā
lappusē.";
1.17. papildināt ar 22.2 punktu šādā redakcijā:
"22.2 Skaidri nodalot šo noteikumu 21. punktā minēto informāciju,
šo noteikumu 3. pielikumā iekļautajā Eiropas patēriņa kredīta
standartinformācijas veidlapā norāda arī šādu informāciju:
22.21. kredīta veids;
22.22. kredīta saņemšanas nosacījumi;
22.23. ja atšķirīgos apstākļos piemēro atšķirīgas aizņēmuma
likmes, – katras aizņēmuma likmes piemērošanas nosacījumi un, ja tāda ir
pieejama, – jebkāda indeksācijas vai etalona procentu likme, kas piemērojama
katrai sākotnējai aizņēmuma likmei, kā arī katras aizņēmuma likmes maiņas
periodi, nosacījumi un procedūras;
22.24. ja kreditēšanas līgumā ir paredzēti dažādi kredīta
izņemšanas veidi ar dažādām maksām vai aizņēmuma likmēm un kredīta devējs
izmanto šo noteikumu 1. pielikuma 3.2. apakšpunktā minēto pieņēmumu, tad norāda,
ka citu izņemšanas veidu izmantošanas gadījumā var būt augstāka gada procentu likme;
22.25. maksa par viena vai vairāku tādu obligāto kontu uzturēšanu,
kuros reģistrē gan maksājumu operācijas, gan kredīta izņemšanas operācijas,
maksa par norēķinu līdzekļa izmantošanu gan maksājumu operācijām, gan kredīta
izņemšanai, un jebkuras citas maksas, kas izriet no kreditēšanas līguma, kā arī
nosacījumi, ar kādiem jebkuru no minētajām maksām var mainīt (ja tāda ir paredzēta);
22.26. uzskatāms piemērs, kas parāda gada procentu likmi un kopējo
summu, kas jāmaksā patērētājam, atsaucoties uz visiem pieņēmumiem, kuri
izmantoti minētās likmes aprēķināšanai. Ja patērētājs informējis kredīta devēju
par vēlamā kredīta vienu vai vairākām sastāvdaļām, piemēram, kreditēšanas līguma
darbības ilgumu un kredīta kopējo summu, kredīta devējs tās ņem vērā;
22.27. jebkādas izmaksas, kas patērētājam jāmaksā notāram, slēdzot
kreditēšanas līgumu (ja tādas ir paredzētas);
22.28. pienākums noslēgt līgumu par papildpakalpojumiem saistībā
ar kreditēšanas līgumu, ja kredīta saņemšanai obligāti jāslēdz šāds līgums;
22.29. nepieciešamie galvojumi (ja tādi ir paredzēti);
22.210. informācija par veidu, kādā tiks noteikta kompensācija
kredīta devējam pirmstermiņa atmaksas gadījumā (ja tāda ir paredzēta);
22.211. patērētāja tiesības atbilstoši Patērētāju tiesību
aizsardzības likumam nekavējoties un bez maksas tikt informētam par datubāzes
izmantošanu, lai izvērtētu patērētāja spējas atmaksāt kredītu, kredīta
izsniegšanas atteikuma gadījumā;
22.212. patērētāja tiesības pēc pieprasījuma papīra formā vai
izmantojot citu pastāvīgu informācijas nesēju bez maksas saņemt kreditēšanas
līguma projekta kopiju – ar nosacījumu, ka kredīta devējs pieprasījuma
iesniegšanas brīdī vēlas noslēgt kreditēšanas līgumu;
22.213. norāde par to, ka cena ir personalizēta, pamatojoties uz
automatizētu apstrādi, tostarp profilēšanu (ja tāda ir paredzēta);
22.214. laikposms, kurā pirms līguma slēgšanas sniegtā informācija
kredīta devējam ir saistoša (ja tāds ir paredzēts);
22.215. informācija par pastāvošo ārpustiesas strīdu izskatīšanas
mehānismu patērētājam un tā izmantošanas iespējām;
22.216. brīdinājums un skaidrojums par juridiskajām un
finansiālajām sekām, kas rodas, ja netiek pildītas pārējās saistības, kas
saistītas ar konkrēto kreditēšanas līgumu;
22.217. atmaksas grafiks par visiem kreditēšanas līguma darbības
laikā veicamajiem maksājumiem, tostarp maksājumiem par jebkādiem ar kreditēšanas
līgumu saistītiem papildpakalpojumiem, kuri jāizmanto kredīta saņemšanai,
turklāt, ja dažādos apstākļos piemēro atšķirīgas aizņēmuma likmes, maksājumu
pamatā ir saprātīgas pieaugošas aizņēmuma likmes izmaiņas.";
1.18. izteikt 23. punktu šādā redakcijā:
"23. Jebkādai papildu informācijai, ko kredīta devējs piedāvā patērētājam,
jābūt skaidri salasāmai, un tā ir jāietver atsevišķā dokumentā, ko pievieno šo
noteikumu 3. pielikumā iekļautajai Eiropas patēriņa kredīta standartinformācijas
veidlapai.";
1.19. izteikt 24. punktu šādā redakcijā:
"24. Šo noteikumu 20. punktā minētās prasības nepiemēro kreditēšanas
līgumiem, saskaņā ar kuriem kredīta devējs klusējot piekritis, ka patērētājs
izmanto līdzekļus, kas pārsniedz patērētāja maksājumu kontā esošo naudas
līdzekļu atlikumu vai piešķirto pārsnieguma kredītu.";
1.20. izteikt 25. punktu šādā redakcijā:
"25. Kreditēšanas līgumiem, kurus noslēdzot patērētājam kredīta devēja
glabāšanā kā nodrošinājums nododama kāda lieta un patērētāja atbildība ir
ierobežota tikai ar ieķīlāto lietu, pirms patērētājs ir uzņēmies kreditēšanas
līguma saistības vai piekritis piedāvājumam, kredīta devējs brīvā formā sniedz
šo noteikumu 21.3., 21.3., 21.6. apakšpunktā norādīto informāciju, kā arī
informāciju par kopējo summu, kas jāmaksā patērētājam.";
1.21. izteikt 26. punktu šādā redakcijā:
"26. Kredīta devējs vai kredīta starpnieks pēc patērētāja pieprasījuma
papildus šo noteikumu 3. pielikumā iekļautajai Eiropas patēriņa kredīta
standartinformācijas veidlapai bez maksas izsniedz kreditēšanas līguma projekta
kopiju papīra formā vai izmantojot citu pastāvīgu informācijas nesēju – ar
nosacījumu, ka kredīta devējs pieprasījuma iesniegšanas brīdī vēlas ar
patērētāju noslēgt kreditēšanas līgumu.";
1.22. izteikt 27. punktu šādā redakcijā:
"27. Ja par saziņas līdzekli starp kredīta devēju un patērētāju tiek
izmantota balss telefonija atbilstoši noteikumiem par distances līgumu par
finanšu pakalpojumu sniegšanu, tad finanšu pakalpojumu raksturojumā, kas
sniedzams saskaņā ar minētajiem noteikumiem, ietver vismaz šo noteikumu 21.
punktā minēto informāciju. Šādā gadījumā uzreiz pēc kreditēšanas līguma
noslēgšanas kredīta devējs vai kredīta starpnieks, izmantojot pastāvīgu
informācijas nesēju, izsniedz patērētājam šo noteikumu 3. pielikumā iekļauto
Eiropas patēriņa kredīta standartinformācijas veidlapu.";
1.23. svītrot 28. punktu;
1.24. izteikt 29. punktu šādā redakcijā:
"29. Slēdzot kreditēšanas līgumu, saskaņā ar kuru patērētāja veiktos
maksājumus tūlīt nenovirza kredīta kopējās summas atmaksai, bet izmanto kapitāla
uzkrāšanai saskaņā ar kreditēšanas līgumā vai papildlīgumā noteiktajiem
laikposmiem un noteikumiem, informācijā, kura saskaņā ar šo noteikumu 20. punktā
minētajām prasībām sniedzama patērētājam pirms līguma noslēgšanas, ietver
skaidru un lakonisku norādi, ka šāds kreditēšanas līgums negarantē saskaņā ar
kreditēšanas līgumu izsniegtās kredīta kopējās summas atmaksu, izņemot gadījumu,
ja šāda garantija tiek skaidri dota.";
1.25. izteikt 30. punktu šādā redakcijā:
"30. Lai patērētājs varētu novērtēt piedāvātā kreditēšanas līguma un
papildpakalpojumu piemērotību viņa vajadzībām un finansiālajai situācijai,
kredīta devējs vai kredīta starpnieks, ja nepieciešams, pirms kreditēšanas
līguma noslēgšanas bez maksas sniedz patērētājam pienācīgus paskaidrojumus par
piedāvātajiem kreditēšanas līgumiem un visiem papildpakalpojumiem.
Paskaidrojumos jāietver šāda informācija:
30.1. šo noteikumu IV, VI un XIV nodaļā minētā informācija;
30.2. piedāvātā kreditēšanas līguma vai papildpakalpojumu būtiskās iezīmes;
30.3. konkrētās sekas, ko piedāvātais kreditēšanas līgums vai
papildpakalpojumi var radīt patērētājam, tostarp sekas, kas iestājas, ja
patērētājs nepilda maksājumu saistības vai kavē maksājumus;
30.4. ja kreditēšanas līgums ir komplektā kopā ar papildpakalpojumiem, –
informācija par to, vai katra komplektā iekļautā papildpakalpojuma darbību
iespējams izbeigt atsevišķi, un par šādas izbeigšanas ietekmi uz patērētāju.";
1.26. papildināt ar 30.1 punktu šādā redakcijā:
"30.1 Šo noteikumu 20. punktā minētās informēšanas prasības
neattiecas uz preču piegādātājiem vai pakalpojumu sniedzējiem, kas rīkojas kā
kredīta palīgstarpnieki, taču tas neskar kredīta devēja vai kredīta starpnieka
pienākumu nodrošināt, ka patērētājs saņem šo noteikumu 20. punktā minēto
informāciju, kas sniedzama pirms līguma noslēgšanas.";
1.27. izteikt VI nodaļas nosaukumu šādā redakcijā:
"VI. Informācija, kas patērētājam sniedzama pirms kreditēšanas
līguma noslēgšanas par specifiskiem kreditēšanas līgumu veidiem";
1.28. izteikt 41. punktu šādā redakcijā:
"41. Kredīta devējs vai kredīta starpnieks nodrošina, ka patērētājam pirms
kreditēšanas līguma noslēgšanas ir pieejama skaidra un viegli uztverama
informācija par kreditēšanas līgumiem, ko noslēgušas biedru labuma
organizācijas, kā arī par kreditēšanas līgumiem, kuros kredīta devējs un
patērētājs vienojas par atmaksas kārtību, ja patērētājs nav izpildījis sākotnējā
kreditēšanas līguma saistības, kura piemērojama, lai novērstu iespējamos tiesas
procesus par patērētāja kreditēšanas līgumā noteikto saistību neizpildi un lai
uz patērētāju tādēļ neattiektos mazāk izdevīgi noteikumi par tiem, kas noteikti
sākotnējā patērētāja kreditēšanas līgumā.";
1.29. izteikt 42. punktu šādā redakcijā:
"42. Saskaņā ar šo noteikumu 41. punktu patērētājam šo noteikumu 4. pielikumā
iekļautās Eiropas patēriņa kredīta informācijas veidlapas pirmajā daļā vienā
lappusē norāda:
42.1. kredīta devēja un, ja ir iesaistīts kredīta starpnieks, iesaistītā
kredīta starpnieka identitāti – nosaukumu, reģistrācijas numuru;
42.2. kredīta kopējo summu;
42.3. kreditēšanas līguma darbības termiņu;
42.4. aizņēmuma likmi vai visas aizņēmuma likmes, ja atšķirīgos apstākļos
tiek piemērotas atšķirīgas aizņēmuma likmes;
42.5. gada procentu likmi un kopējo summu, kas jāmaksā patērētājam;
42.6. preci vai pakalpojumu un tā cenu, ja saskaņā ar kreditēšanas līgumu
paredzēts piešķirt aizdevumu atlikta maksājuma veidā par konkrētu preci vai
pakalpojumu vai paredzēts noslēgt saistīto kreditēšanas līgumu;
42.7. izmaksas maksājumu kavējuma gadījumā, tai skaitā nokavējuma procentu
likmi un tās piemērošanas kārtību, kā arī jebkādas citas maksas par saistību
nepildīšanu;
42.8. to maksājumu apmēru, skaitu un biežumu, kuri jāveic patērētājam, kā arī
kārtību, kādā maksājumus atmaksas nolūkā novirzīs dažādu nesamaksāto maksājumu
samaksai, kuriem piemēro dažādas aizņēmuma likmes (ja šāda kārtība ir noteikta);
42.9. brīdinājumu par maksājumu neveikšanas vai maksājumu kavējumu sekām;
42.10. informāciju par to, vai pastāv vai nepastāv atteikuma tiesības;
42.11. informāciju par to, vai pastāv vai nepastāv tiesības uz pirmstermiņa
atmaksu, un informāciju par kredīta devēja tiesībām uz kompensāciju saskaņā ar
šo noteikumu 101. punktu (ja tāda ir paredzēta);
42.12. kredīta devēja un, ja iesaistīts kredīta starpnieks, iesaistītā
kredīta starpnieka juridisko adresi un faktisko pakalpojuma sniegšanas vietas
adresi, ja tā atšķiras no juridiskās adreses, tālruņa numuru un e-pasta adresi.
Ja iesaistītais kredīta starpnieks ir fiziska persona, norāda vārdu, uzvārdu,
deklarētās dzīvesvietas adresi un faktisko pakalpojuma sniegšanas vietas adresi,
tālruņa numuru un e-pasta adresi.";
1.30. papildināt ar 42.1 punktu šādā redakcijā:
"42.1 Šo noteikumu 41. punktā minēto informāciju sniedz bez maksas
papīra formā vai izmantojot citu pastāvīgu informācijas nesēju. Visai minētajai
informācijai jābūt vienlīdz labi uzskatāmai. Kredīta devējs ir izpildījis
informēšanas prasības atbilstoši šim punktam un noteikumos par distances līgumu
par finanšu pakalpojumu sniegšanu noteiktās prasības patērētāja informēšanai
pirms distances finanšu pakalpojuma līguma noslēgšanas, ja viņš ir sniedzis
patērētājam informāciju atbilstoši šo noteikumu 4. pielikumā iekļautajai Eiropas
patēriņa kredīta informācijas veidlapai.";
1.31. papildināt ar 42.2 punktu šādā redakcijā:
"42.2 Ja visu šo noteikumu 41. punktā minēto informāciju nevar
uzskatāmi norādīt vienā lappusē, to norāda šo noteikumu 4. pielikumā iekļautās
Eiropas patēriņa kredīta informācijas veidlapas pirmajā daļā ne vairāk kā divās
lappusēs. Tādā gadījumā šo noteikumu 42.1., 42.2., 42.3., 42.4., 42.5., 42.6. un
42.7. apakšpunktā minēto informāciju norāda veidlapas pirmajā lappusē.";
1.32. papildināt ar 42.3 punktu šādā redakcijā:
"42.3 Skaidri nodalot šo noteikumu 42. punktā minēto informāciju,
šo noteikumu 4. pielikumā iekļautajā Eiropas patēriņa kredīta informācijas
veidlapā norāda arī šādu informāciju:
42.31. kredīta veids;
42.32. ja atšķirīgos apstākļos piemēro atšķirīgas aizņēmuma
likmes, – katras aizņēmuma likmes piemērošanas nosacījumi, jebkāda indeksācijas
vai etalona procentu likme, ko piemēro sākotnējai aizņēmuma likmei, no
kredītlīguma noslēgšanas brīža piemērojamās maksas un attiecīgā gadījumā
nosacījumi, ar kādiem šīs maksas var mainīt;
42.33. uzskatāms piemērs, kas parāda gada procentu likmi un kopējo
summu, kas jāmaksā patērētājam, atsaucoties uz visiem pieņēmumiem, kuri
izmantoti minētās likmes aprēķināšanai;
42.34. kreditēšanas līguma izbeigšanas nosacījumi un kārtība;
42.35. informācija par veidu, kādā tiks noteikta kompensācija
kredīta devējam pirmstermiņa atmaksas gadījumā (ja tāda ir paredzēta);
42.36. norāde, ka patērētājam jebkurā laikā var lūgt atmaksāt
kredīta summu pilnā apmērā (ja tas ir paredzēts);
42.37. patērētāja tiesības atbilstoši Patērētāju tiesību
aizsardzības likumam nekavējoties un bez maksas tikt informētam par datubāzes
izmantošanu, lai izvērtētu patērētāja spējas atmaksāt kredītu;
42.38. norāde par to, ka cena ir personalizēta, pamatojoties uz
automatizētu apstrādi, tostarp profilēšanu (ja tāda ir paredzēta);
42.39. laikposms, kurā pirms līguma slēgšanas sniegtā informācija
kredīta devējam ir saistoša (ja tāds ir paredzēts);
42.310. informācija par pastāvošo ārpustiesas strīdu izskatīšanas
mehānismu patērētājam un tā izmantošanas iespējām;
42.311. brīdinājums un skaidrojums par juridiskajām un
finansiālajām sekām, kas rodas, ja netiek pildītas pārējās saistības, kas
saistītas ar konkrēto kreditēšanas līgumu;
42.312. atmaksas grafiks par visiem kreditēšanas līguma darbības
laikā veicamajiem maksājumiem, tostarp maksājumiem par jebkādiem ar kreditēšanas
līgumu saistītiem papildpakalpojumiem, kuri jāizmanto kredīta saņemšanai,
turklāt, ja dažādos apstākļos piemēro atšķirīgas aizņēmuma likmes, maksājumu
pamatā ir saprātīgas pieaugošas aizņēmuma likmes izmaiņas.";
1.33. papildināt ar 42.4 punktu šādā redakcijā:
"42.4 Ja šo noteikumu 41. punktā minētie kredīti piešķirti bez
procentiem un jebkādām citām maksām, uz tiem neattiecina šo noteikumu 42.3
punktā minētās prasības.";
1.34. svītrot 43. punktu;
1.35. svītrot 44. punktu;
1.36. izteikt 45. punktu šādā redakcijā:
"45. Ja par saziņas līdzekli starp kredīta devēju un patērētāju tiek
izmantota balss telefonija atbilstoši noteikumiem par distances līgumu par
finanšu pakalpojumu sniegšanu, tad finanšu pakalpojumu raksturojumā, kas
sniedzams saskaņā ar minētajiem noteikumiem, ietver vismaz šo noteikumu 42.
punktā minēto informāciju. Šādā gadījumā uzreiz pēc kreditēšanas līguma
noslēgšanas kredīta devējs vai kredīta starpnieks, izmantojot pastāvīgu
informācijas nesēju, izsniedz patērētājam šo noteikumu 4. pielikumā iekļauto
Eiropas patēriņa kredīta informācijas veidlapu.";
1.37. svītrot 46. punktu;
1.38. izteikt 47. punktu šādā redakcijā:
"47. Kredīta devējs vai kredīta starpnieks pēc patērētāja pieprasījuma
papildus šo noteikumu 4. pielikumā iekļautajai Eiropas patēriņa kredīta
informācijas veidlapai bez maksas izsniedz kreditēšanas līguma projekta kopiju
papīra formā vai izmantojot citu pastāvīgu informācijas nesēju – ar nosacījumu,
ka kredīta devējs pieprasījuma iesniegšanas brīdī vēlas ar patērētāju noslēgt
kreditēšanas līgumu.";
1.39. papildināt ar 47.1 punktu šādā redakcijā:
"47.1 Šo noteikumu 41. punktā minētās informēšanas prasības
neattiecas uz preču piegādātājiem vai pakalpojumu sniedzējiem, kas rīkojas kā
kredīta palīgstarpnieki, taču tas neskar kredīta devēja vai kredīta starpnieka
pienākumu nodrošināt, ka patērētājs saņem šo noteikumu 41. punktā minēto
informāciju, kas sniedzama pirms līguma noslēgšanas.";
1.40. izteikt 48. punktu šādā redakcijā:
"48. Padomu došanu veic tikai kredīta devēji, kredīta starpnieki vai kredīta
starpnieku pārstāvji. Kredīta devējs, kredīta starpnieks vai kredīta starpnieka
pārstāvis pirms padoma došanas vai pirms līguma noslēgšanas par padoma došanas
pakalpojuma sniegšanu skaidri informē patērētāju par to, vai patērētājam tiek
sniegts vai var tikt sniegts padoms, kā arī bez maksas papīra formā vai
izmantojot citu patērētāja izvēlētu pastāvīgu informācijas nesēju sniedz
patērētājam šādu informāciju (kā papildu informāciju šo noteikumu IV, V vai VI
nodaļā minētajai pirmslīguma informācijai):
48.1. vai padoms tiks sagatavots, pamatojoties tikai uz kredīta devēja,
kredīta starpnieka vai kredīta starpnieka pārstāvja pašu piedāvāto kreditēšanas
pakalpojumu klāstu vai arī pamatojoties uz plašu visā tirgū pieejamo
kreditēšanas pakalpojumu klāstu, lai patērētājs varētu saprast, uz ko ir
balstīts šis padoms;
48.2. maksa, kas patērētājam jāmaksā par padoma došanu, ja tāda ir noteikta,
vai tās aprēķināšanai izmantotā metode, ja informācijas sniegšanas brīdī šo
summu nevar noteikt.";
1.41. izteikt 49. punktu šādā redakcijā:
"49. Kredīta devēji, kredīta starpnieki vai kredīta starpnieka pārstāvji
iegūst vajadzīgo informāciju par patērētāja finansiālo stāvokli, viņa vēlmēm un
mērķiem saistībā ar kreditēšanas līgumu, lai būtu iespējams ieteikt patērētājam
piemērotus kreditēšanas līgumus. Šāds izvērtējums balstās uz konkrētajam
laikposmam atbilstoši atjauninātu informāciju, un tajā ņem vērā pamatotus
pieņēmumus par riskiem patērētāja finansiālajam stāvoklim piedāvātā kreditēšanas
līguma darbības laikā.";
1.42. izteikt 52. punktu šādā redakcijā:
"52. Kredīta devēji, kredīta starpnieki vai kredīta starpnieku pārstāvji
rīkojas patērētāja interesēs, iegūstot informāciju un iesakot piemērotus
kreditēšanas līgumus, un izsniedz patērētājam sniegtā ieteikuma ierakstu, kas
fiksēts papīra formā vai izmantojot citu patērētāja izvēlētu pastāvīgā
informācijas nesēju.";
1.43. izteikt 56.2. apakšpunktu šādā redakcijā:
"56.2. kredīta devēja un, ja iesaistīts kredīta starpnieks, iesaistītā
kredīta starpnieka nosaukumu, reģistrācijas numuru, juridisko adresi un faktisko
pakalpojuma sniegšanas vietas adresi, ja tā atšķiras no juridiskās adreses,
tālruņa numuru un e-pasta adresi, patērētāju un tā adresi, tālruņa numuru un
e-pasta adresi. Ja iesaistītais kredīta starpnieks ir fiziska persona, norāda
vārdu, uzvārdu, deklarētās dzīvesvietas adresi un faktisko pakalpojuma
sniegšanas vietas adresi, tālruņa numuru un e-pasta adresi;";
1.44. izteikt 56.6. apakšpunktu šādā redakcijā:
"56.6. aizņēmuma likmi, noteikumus, kas nosaka aizņēmuma likmes piemērošanu,
ja iespējams, indeksācijas vai etalona procentu likmi, kas piemērojama katrai
sākotnējai aizņēmuma likmei, un aizņēmuma likmes maiņas periodus, noteikumus un
kārtību. Ja atkarībā no apstākļiem aizņēmumam piemēro atšķirīgas aizņēmuma
likmes, kreditēšanas līgumā norāda minēto informāciju par visām piemērojamām
likmēm;";
1.45. izteikt 56.7. apakšpunktu šādā redakcijā:
"56.7. gada procentu likmi un kopējo summu, kas jāmaksā patērētājam un kas
aprēķināta kreditēšanas līguma noslēgšanas brīdī, norādot visus šajā aprēķinā
izmantotos pieņēmumus;";
1.46. izteikt 56.9. apakšpunktu šādā redakcijā:
"56.9. patērētāja tiesības jebkurā brīdī kreditēšanas līguma darbības laikā
pēc pieprasījuma un bez maksas saņemt konta izrakstu ar veicamo maksājumu
kredīta atmaksas tabulu papīra formā vai izmantojot citu pastāvīgu informācijas
nesēju, par kuru puses vienojušās kreditēšanas līgumā, ja kreditēšanas līgumā ir
noteikta pamatsummas atmaksa noteiktā termiņā;";
1.47. izteikt 56.10. apakšpunktu šādā redakcijā:
"56.10. patērētāja tiesības jebkurā brīdī kreditēšanas līguma darbības laikā
pēc pieprasījuma un bez maksas saņemt izrakstu, kurā norādītas maksājamās
aizņēmuma likmes un saistīto atkārtoto un vienreizējo izmaksu atmaksas laikposmi
un noteikumi, ja saskaņā ar kreditēšanas līgumu veicama izmaksu un procentu
atmaksa bez pamatsummas atmaksas noteiktā termiņā;";
1.48. izteikt 56.11. apakšpunktu šādā redakcijā:
"56.11. ja kreditēšanas līgums paredz konta atvēršanu, – maksu par viena vai
vairāku kontu uzturēšanu, kuri tiktu izmantoti maksājumu veikšanas un kredīta
izņemšanas operāciju reģistrēšanai, norādot maksājumu instrumenta izmaksas gan
maksājumu veikšanai, gan kredīta izņemšanai un jebkādas citas izmaksas, kas
izriet no kreditēšanas līguma, kā arī nosacījumus, saskaņā ar kuriem šīs maksas
var mainīt;";
1.49. izteikt 56.13. apakšpunktu šādā redakcijā:
"56.13. informāciju par maksājumu neveikšanas vai maksājumu kavējumu sekām;";
1.50. izteikt 56.16. apakšpunktu šādā redakcijā:
"56.16. informāciju par atteikuma tiesībām no kreditēšanas līguma, laikposmu,
kurā var izmantot atteikuma tiesības, un citus minēto tiesību izmantošanas
nosacījumus, tai skaitā informāciju par patērētāja izvēlēto pastāvīgu
informācijas nesēju, ko patērētājs izmantos, sniedzot paziņojumu kredīta devējam
atteikuma tiesību izmantošanas gadījumā, informāciju par patērētāja pienākumu
atmaksāt kredīta devējam saņemto kredīta summu un procentus saskaņā ar
Patērētāju tiesību aizsardzības likumu, kā arī maksājamo procentu apmēru
dienā;";
1.51. izteikt 56.20. apakšpunktu šādā redakcijā:
"56.20. informāciju par pastāvošo ārpustiesas strīdu izskatīšanas mehānismu
patērētājam un tā izmantošanas iespējām;";
1.52. papildināt ar 56.23. apakšpunktu šādā redakcijā:
"56.23. pastāvīga informācijas nesēja veidu, kuru patērētājs izvēlējies, lai
saņemtu šādu informāciju:
56.23.1. šo noteikumu 20.2 punktā minēto atgādinājumu, ja tāds ir
nosūtāms;
56.23.2. šo noteikumu 90.1 punktā minēto informāciju par
kreditēšanas līguma grozījumiem;
56.23.3. šo noteikumu 91. punktā minēto informāciju par izmaiņām aizņēmuma
likmē;
56.23.4. šo noteikumu 95. punktā minēto informāciju par pārsnieguma kredītu,
ja tāds piešķirts;
56.23.5. šo noteikumu 108. un 109. punktā minēto informāciju par beztermiņa
kreditēšanas līguma izbeigšanu, ja tāds ticis noslēgts;";
1.53. papildināt ar 56.24. apakšpunktu šādā redakcijā:
"56.24. parādu jautājumu konsultāciju pakalpojumu sniedzēju
kontaktinformāciju un ieteikumu patērētājam sazināties ar šādiem pakalpojumu
sniedzējiem atmaksas grūtību gadījumā.";
1.54. papildināt ar 56.1 punktu šādā redakcijā:
"56.1 Šo noteikumu 56. punktā minētā informācija ir skaidri
salasāma un pielāgota tā informācijas nesēja tehniskajiem ierobežojumiem, kurā
tā ir attēlota. Informāciju dažādos kanālos attēlo atbilstīgā un piemērotā
veidā, ņemot vērā sadarbspēju.";
1.55. izteikt 57. punktu šādā redakcijā:
"57. Šo noteikumu 56.9. apakšpunktā minētajā gadījumā kredīta devējs jebkurā
brīdī kreditēšanas līguma darbības laikā bez maksas izsniedz patērētājam konta
izrakstu kredīta atmaksas tabulas veidā. Kredīta atmaksas tabulā norāda
maksājumus, kas jāveic patērētājam, to veikšanas periodus un noteikumus. Tabulā
ietver katru kredīta maksājumu un tā atšifrējumu – pamatsummas daļu, procentus,
kas aprēķināti, pamatojoties uz aizņēmuma likmi, papildu izmaksas, ja tādas
paredzētas kreditēšanas līgumā, kā arī neatmaksātās kredīta pamatsummas
atlikumu. Ja procentu likme nav fiksēta vai saskaņā ar kreditēšanas līgumu
papildu izmaksas var tikt mainītas, kredīta atmaksas tabulā skaidri un lakoniski
norāda, ka tabulā norādītie dati ir spēkā tikai līdz nākamajai aizņēmuma likmes
maiņai vai papildu izmaksu izmaiņām saskaņā ar kreditēšanas līgumu.";
1.56. izteikt 58. punktu šādā redakcijā:
"58. Kreditēšanas līgumā, saskaņā ar kuru patērētāja veiktos maksājumus tūlīt
nenovirza attiecīgās kredīta kopējās summas atmaksai, bet izmanto kapitāla
uzkrāšanai saskaņā ar kreditēšanas līgumā vai papildlīgumā noteiktiem
laikposmiem un nosacījumiem, kredīta devējs šo noteikumu 56. punktā minētajā
informācijā ietver skaidru un lakonisku norādi, ka šāds kreditēšanas līgums
negarantē saskaņā ar kreditēšanas līgumu izsniegtās kredīta kopējās summas
atmaksu, ja vien šāda garantija netiek dota.";
1.57. svītrot 60. punktu;
1.58. izteikt 61. punktu šādā redakcijā:
"61. Kreditēšanas līgumā, kura atmaksa nodrošināta ar nekustamo īpašumu vai
kredīta mērķis ir iegūt vai saglabāt tiesības uz nekustamo īpašumu, norāda šo
noteikumu 56.1., 56.2., 56.3., 56.4., 56.5., 56.6., 56.7., 56.8., 56.9., 56.10.,
56.11., 56.12., 56.13., 56.14., 56.15., 56.16., 56.18., 56.19., 56.20., 56.21.,
56.22. un 56.24. apakšpunktā minēto informāciju.";
1.59. izteikt 62. punktu šādā redakcijā:
"62. Kreditēšanas līgumā, kuru noslēdzot patērētājam kredīta devēja glabāšanā
kā nodrošinājums nododama kāda lieta un patērētāja atbildība ir ierobežota tikai
ar ieķīlāto lietu, norāda šo noteikumu 56.1., 56.2., 56.3., 56.4., 56.6., 56.8.,
56.12., 56.13., 56.14., 56.15., 56.18., 56.19., 56.20., 56.21., 56.22. un 56.24.
apakšpunktā minēto informāciju, kā arī kopējo summu, kas jāmaksā patērētājam,
ķīlas detalizētu raksturojumu, kas nodrošinātu tās identifikāciju, ķīlas
novērtējumu un kredīta devēja atbildību par ķīlas saglabāšanu kreditēšanas
līguma darbības laikā, norādot apdrošināšanas sabiedrību, kurā apdrošināta
kredīta devēja civiltiesiskā atbildība par savas darbības vai bezdarbības
rezultātā nodarīto kaitējumu kredīta devēja glabāšanā nodotajai ķīlai atbilstoši
šo noteikumu 81. punktam.";
1.60. izteikt 65. punktu šādā redakcijā:
"65. Ja starp patērētāju un kredīta devēju noslēgts līgums par maksājumu
konta atvēršanu ar iespēju, ka patērētājam ir tiesības izmantot līdzekļus, kas
pārsniedz patērētāja maksājumu kontā esošo naudas līdzekļu atlikumu vai
piešķirto pārsnieguma kredītu, līgumā par maksājumu konta atvēršanu papildus
iekļauj informāciju par aizņēmuma likmi, šīs likmes piemērošanas noteikumiem,
bāzes procentu likmi, ko piemēro sākotnējai aizņēmuma likmei, no kreditēšanas
līguma noslēgšanas brīža piemērojamām izmaksām un nosacījumiem, ar kādiem šīs
izmaksas var mainīt, ja izmaksu mainīšana tiek pieļauta. Šādiem līgumiem šo
noteikumu 56., 57., 58. un 59. punktā minētās prasības nepiemēro.";
1.61. papildināt ar 68.1 punktu šādā redakcijā:
"68.1 Patērētāja piekrišanai jebkāda kreditēšanas līguma
noslēgšanai vai papildpakalpojumu iegādei ir jābūt tieši izteiktai.";
1.62. papildināt ar 68.2 punktu šādā redakcijā:
"68.2 Patērētāja piekrišana jebkāda kreditēšanas līguma
noslēgšanai vai papildpakalpojumu iegādei tiek sniegta ailēs, veicot
nepārprotamu un skaidri apstiprinošu darbību, kas nostiprina brīvi sniegtu,
konkrētu, apzinātu un skaidru norādi par patērētāja piekrišanu ailēs izklāstītā
piedāvājuma saturam un būtībai. Noklusējuma piekrišanas iespējas līgumā nedrīkst
ietvert kā iepriekš atzīmētas ailes.";
1.63. izteikt 90. punktu šādā redakcijā:
"90. Ja kreditēšanas līgums ir ar mainīgu procentu likmi, bāzes procentu (Euribor
vai citas) jeb etalona procentu likmes, ko izmanto aizņēmuma likmes
aprēķināšanai, ir skaidras, pieejamas, objektīvas un pārbaudāmas kreditēšanas
līguma pusēm un kompetentajām iestādēm. Vēsturiskos ierakstus par bāzes procentu
(Euribor vai citas) jeb etalona procentu likmēm, kas paredzētas aizņēmuma
likmes aprēķināšanai, glabā vai nu personas, kas izstrādā minētās likmes, vai
kredītu devēji.";
1.64. papildināt ar 90.1 punktu šādā redakcijā:
"90.1 Pirms kreditēšanas līguma noteikumu grozīšanas kredīta
devējs papīra formā vai izmantojot citu pastāvīgu informācijas nesēju, kas
norādīts kreditēšanas līgumā, sniedz patērētājam šādu informāciju:
90.11. skaidru ierosināto izmaiņu apraksts un – attiecīgā gadījumā
– norāde par to, ka ir nepieciešama patērētāja piekrišana, vai paskaidrojums, ka
izmaiņas stāsies spēkā uz likuma pamata;
90.12. šo noteikumu 90.11. apakšpunktā minēto izmaiņu
īstenošanas grafiks;
90.13. patērētājam pieejamās iespējas iesniegt sūdzību par šo
noteikumu 90.11. apakšpunktā minētajām izmaiņām;
90.14. laikposms, kurā var iesniegt šādu sūdzību;
90.15. uzraudzības iestādes nosaukums un adrese, kurā var iesniegt
minēto sūdzību.";
1.65. izteikt 91. punktu šādā redakcijā:
"91. Ja kreditēšanas līgumā paredzētas kredīta devēja tiesības grozīt
aizņēmuma likmi, kreditēšanas līguma darbības laikā kredīta devējs individuāli
informē patērētāju par jebkurām izmaiņām aizņēmuma likmē vienu mēnesi pirms šo
izmaiņu stāšanās spēkā, ja citos tiesību aktos nav noteikts citādi vai līgumā
nav noteikts garāks termiņš. Šādu informāciju sniedz papīra formā vai izmantojot
citu pastāvīgu informācijas nesēju, kas norādīts kreditēšanas līgumā, norādot
informāciju par maksājumu apmēru pēc aizņēmuma likmes izmaiņu spēkā stāšanās, kā
arī informāciju par izmaiņām maksājumu skaitā un biežumā.";
1.66. izteikt 92. punktu šādā redakcijā:
"92. Ja izmaiņas aizņēmuma likmē izriet no izmaiņām, kas notikušas bāzes
procentu (Euribor vai citas) jeb etalona procentu likmē, un informācija
par jauno aizņēmuma likmes mainīgo daļu ir laikus publiski pieejama, izmantojot
piemērotus līdzekļus, tai skaitā arī kredīta devēja tīmekļvietnē un mobilajā
lietotnē (ja kredīta devējam tāda ir), kā arī kredīta devēja telpās, puses
kreditēšanas līgumā var vienoties, ka minēto informāciju patērētājam sniedz
periodiski atbilstoši kreditēšanas līgumā noteiktajiem termiņiem. Ja noslēgts
kreditēšanas līgums, kura atmaksa nodrošināta ar nekustamo īpašumu vai kredīta
mērķis ir iegūt vai saglabāt tiesības uz nekustamo īpašumu, šo informāciju
paziņo arī patērētājam individuāli kopā ar regulāro maksājumu jauno apmēru.";
1.67. izteikt 94. punktu šādā redakcijā:
"94. Ja tiek piešķirts pārsnieguma kredīts, kredīta devējs visā kreditēšanas
līguma darbības laikā patērētājam regulāri – vismaz reizi mēnesī – papīra formā
vai izmantojot citu pastāvīgu informācijas nesēju, kas norādīts kreditēšanas
līgumā, sniedz šādu informāciju:
94.1. precīzs laikposms, uz kuru attiecas konta izraksts;
94.2. izņemtās kredīta summas un izņemšanas datumi;
94.3. neatmaksātās kredīta pamatsummas atlikums no iepriekšējā izraksta un tā
datums;
94.4. neatmaksātās kredīta pamatsummas atlikums;
94.5. patērētāja veikto maksājumu datumi un summas;
94.6. piemērotā aizņēmuma likme;
94.7. jebkādas citas piemērotās maksas;
94.8. attiecīgā gadījumā – minimālā summa, kas patērētājam jāmaksā.";
1.68. izteikt 95. punktu šādā redakcijā:
"95. Papildus šo noteikumu 94. punktā minētajam pārsnieguma kredīta līguma
darbības laikā kredīta devējs individuāli informē patērētāju par aizņēmuma
likmes vai saskaņā ar kreditēšanas līgumu maksājamo izmaksu palielinājumu vienu
mēnesi pirms šo izmaiņu stāšanās spēkā, ja citos tiesību aktos nav noteikts
citādi vai līgumā nav noteikts garāks termiņš. Šādu informāciju sniedz papīra
formā vai izmantojot citu pastāvīgu informācijas nesēju, par kuru kredīta devējs
vienojas ar patērētāju. Puses pārsnieguma kredīta līgumā var vienoties, ka
minēto informāciju patērētājam sniedz šo noteikumu 94. punktā minētajā kārtībā,
ja izmaiņas aizņēmuma likmē izriet no izmaiņām, kas notikušas bāzes procentu (Euribor
vai citas) jeb etalona procentu likmē, un informācija par jauno aizņēmuma likmes
mainīgo daļu ir publiski pieejama, tai skaitā kredīta devēja telpās.";
1.69. papildināt ar 95.1 punktu šādā redakcijā:
"95.1 Ja izmaiņas pārsnieguma kredīta aizņēmuma likmē vai jebkādos
citos maksājumos izriet no izmaiņām, kas notikušas bāzes procentu (Euribor
vai citas) jeb etalona procentu likmē, un informācija par jauno aizņēmuma
likmes mainīgo daļu ir laikus publiski pieejama, izmantojot piemērotus
līdzekļus, tai skaitā arī kredīta devēja tīmekļvietnē un mobilajā lietotnē (ja
kredīta devējam tāda ir), kā arī kredīta devēja telpās, puses kreditēšanas
līgumā var vienoties, ka minēto informāciju patērētājam sniedz periodiski šo
noteikumu 94. punktā minētajā kārtībā.";
1.70. papildināt ar 95.2 punktu šādā redakcijā:
"95.2 Kredīta devējs papīra formā vai izmantojot citu pastāvīgu
informācijas nesēju, kas norādīts kreditēšanas līgumā, informē patērētāju par
pārsnieguma kredīta samazinājumu vai atcelšanu vismaz 30 dienas pirms dienas,
kad stājas spēkā pārsnieguma kredīta faktiskais samazinājums vai atcelšana.";
1.71. papildināt ar 95.3 punktu šādā redakcijā:
"95.3 Ja pārsnieguma kredīts tiek samazināts vai atcelts, kredīta
devējs pirms parādu atgūšanas vai piedziņas uzsākšanas piedāvā patērētājam
iespēju bez papildu izmaksām atmaksāt to summu, kas jau ir izņemta attiecīgā
samazinājuma vai atteikuma apmērā. Šādu atmaksu veic 12 vienādos ikmēneša
maksājumos, ja vien patērētājs neizvēlas veikt atmaksu agrāk, piemērojot
pārsnieguma kredītam iepriekš piemērojamo aizņēmuma procentu likmi.";
1.72. izteikt 96. punktu šādā redakcijā:
"96. Ja tiek noslēgts līgums par maksājumu konta atvēršanu ar iespēju, ka
patērētājam ir tiesības izmantot līdzekļus, kas pārsniedz patērētāja maksājumu
kontā esošo naudas līdzekļu atlikumu vai piešķirto pārsnieguma kredītu, kredīta
devējs līgumā iekļauj informāciju par šīm tiesībām, kā arī informāciju par
aizņēmuma likmi, minētās likmes piemērošanas nosacījumiem, jebkādu indeksācijas
vai etalona procentu likmi, kas piemērojama sākotnējai aizņēmuma likmei, no
kreditēšanas līguma noslēgšanas brīža piemērojamām maksām un nosacījumiem, ar
kādiem minētās maksas var mainīt, ja tāda iespēja ir paredzēta. Kredīta devējs
regulāri sniedz patērētājam minēto informāciju papīra formā vai izmantojot citu
patērētāja izvēlētu pastāvīgu informācijas nesēju, kas norādīts līgumā par
maksājumu konta atvēršanu.";
1.73. papildināt ar 96.1 punktu šādā redakcijā:
"96.1 Ja tiek noslēgts līgums par maksājumu konta atvēršanu ar
iespēju, ka patērētājam ir tiesības izmantot līdzekļus, kas pārsniedz patērētāja
maksājumu kontā esošo naudas līdzekļu atlikumu vai piešķirto pārsnieguma
kredītu, ievērojamas pārsniegšanas gadījumā, kas ilgst vairāk nekā vienu mēnesi,
kredīta devējs papīra formā vai izmantojot citu patērētāja izvēlētu pastāvīgu
informācijas nesēju, kas norādīts līgumā par maksājumu konta atvēršanu,
nekavējoties informē patērētāju par:
96.11. pārsniegšanas faktu;
96.12. pārsnieguma summu;
96.13. aizņēmuma likmi;
96.14. jebkādām piemērojamām izmaksām – līgumsodu, nokavējuma
procentiem un citiem maksājumiem;
96.15. atmaksas datumu.";
1.74. papildināt ar 96.2 punktu šādā redakcijā:
"96.2 Kredīta devējs piedāvā patērētājam konsultāciju
pakalpojumus, ja tādi ir pieejami, un bez maksas sniedz patērētājam informāciju
par institūciju, kas sniedz konsultāciju pakalpojumus parādu jautājumos
regulāras pārsniegšanas gadījumā.";
1.75. papildināt ar 96.3 punktu šādā redakcijā:
"96.3 Kredīta devējs papīra formā vai izmantojot citu pastāvīgu
informācijas nesēju, kas norādīts kreditēšanas līgumā, informē patērētāju, ja
vairs nav atļauts izmantot līdzekļus, kas pārsniedz patērētāja maksājumu kontā
esošo naudas līdzekļu atlikumu vai piešķirto pārsnieguma kredītu, vai ja
pārsniegšanas ierobežojums ir samazināts, un to dara vismaz 30 dienas pirms
dienas, kad stājas spēkā pārsniegšanas atcelšana vai samazināšana.";
1.76. papildināt ar 96.4 punktu šādā redakcijā:
"96.4 Ja tiesības izmantot līdzekļus, kas pārsniedz patērētāja
maksājumu kontā esošo naudas līdzekļu atlikumu vai piešķirto pārsnieguma
kredītu, tiek samazinātas vai atceltas, kredīta devējs pirms parādu atgūšanas
vai piedziņas uzsākšanas piedāvā patērētājam iespēju bez papildu izmaksām
atmaksāt to summu, kas jau ir izņemta, līdz attiecīgā samazinājuma vai atteikuma
apmēram. Šādu atmaksu veic 12 vienādos ikmēneša maksājumos, ja vien patērētājs
neizvēlas veikt atmaksu agrāk, piemērojot pārsnieguma kredītam piemērojamo
aizņēmuma procentu likmi.";
1.77. svītrot 97. punktu;
1.78. izteikt 98. punktu šādā redakcijā:
"98. Kredīta devējs, ar kuru patērētājs ir noslēdzis kreditēšanas līgumu,
informē patērētāju par kreditēšanas līgumā nostiprināto kredīta devēja tiesību
cedēšanu vai kreditēšanas līguma cedēšanu, izņemot gadījumu, ja tas turpina
apkalpot kredītu.";
1.79. papildināt ar 98.1 punktu šādā redakcijā:
"98.1 Eiropas patēriņa kredīta standartinformācijas veidlapā
norādītā informācija ir konsekventa. Tā ir skaidri salasāma un pielāgota tā
informācijas nesēja tehniskajiem ierobežojumiem, kurā tā ir attēlota.
Informāciju dažādos kanālos attēlo atbilstīgā un piemērotā veidā, ņemot vērā
sadarbspēju.";
1.80. papildināt ar 100.1 punktu šādā redakcijā:
"100.1 Patērētājam ir tiesības uz kredīta kopējo izmaksu taisnīgu
un proporcionālu samazinājumu kredīta pirmstermiņa atmaksas gadījumā. Kreditors
10 darbdienu laikā pēc pilnīgas kredīta pirmstermiņa atmaksas veikšanas
pārrēķina un samazina kredīta kopējās izmaksas proporcionāli faktiskajam
aizdevuma izmantošanas dienu skaitam, atmaksājot arī maksājumus, kas nav
atkarīgi no līguma darbības ilguma, tai skaitā komisijas maksu par līguma
noformēšanu.";
1.81. izteikt 101. punktu šādā redakcijā:
"101. Kredīta devējam nav tiesību prasīt kompensāciju, tai skaitā par
izmaksām saistībā ar kredīta saistību pildīšanu pirms noteiktā termiņa, izņemot
šo noteikumu 102. punktā minēto gadījumu vai ja vienlaikus ir spēkā šādi
nosacījumi:
101.1. patērētāju kreditēšanas līgums ir noslēgts, nododot kredīta devēja
glabāšanā kā nodrošinājumu kustamu lietu, un patērētāja atbildība ir ierobežota
tikai ar šo ieķīlāto kustamo lietu;
101.2. sākotnējā kredīta kopējā summa nepārsniedz 50 euro;
101.3. pieprasāmās kompensācijas apmērs nepārsniedz 5 euro, ieskaitot
patērētāja jau samaksātās kredīta kopējās izmaksas.";
1.82. izteikt 103.3. apakšpunktu šādā redakcijā:
"103.3. kredīts ticis piešķirts kā pārsnieguma kredīts;";
1.83. izteikt 110. punktu šādā redakcijā:
"110. Šajā nodaļā minētās prasības nepiemēro pārsnieguma kredīta līgumiem,
kas ir jāatmaksā pēc pieprasījuma vai triju mēnešu laikā, un kreditēšanas
līgumiem, saskaņā ar kuriem kredīta devējs klusējot piekritis, ka patērētājs
izmanto līdzekļus, kas pārsniedz patērētāja maksājumu kontā esošo naudas
līdzekļu atlikumu vai piešķirto pārsnieguma kredītu.";
1.84. papildināt informatīvo atsauci uz Eiropas Savienības direktīvām ar 4.
apakšpunktu šādā redakcijā:
"4) Eiropas Parlamenta un Padomes 2023. gada 18. oktobra Direktīvas (ES)
2023/2225 par patērētāju kredītlīgumiem un ar ko atceļ Direktīvu 2008/48/EK.";
1.85. izteikt 1. pielikumu jaunā redakcijā (1. pielikums);
1.86. izteikt 3. pielikumu jaunā redakcijā (2. pielikums);
1.87. izteikt 4. pielikumu jaunā redakcijā (3. pielikums).
2. Noteikumi stājas spēkā 2026. gada 20. novembrī.
Ministru prezidents A. Kulbergs
Ekonomikas ministra pienākumu izpildītājs ‒
Zemkopības ministrs,
labklājības ministra pienākumu izpildītājs U. Augulis
1. pielikums
Ministru kabineta
2026. gada 15. septembra
noteikumiem Nr. 543
"1. pielikums
Ministru kabineta
2016. gada 25. oktobra
noteikumiem Nr. 691
Gada procentu likmes aprēķināšanas metode
1. Pamatvienādojums, ar ko nosaka gada procentu likmi un izsaka ekvivalenci
gada periodā starp esošo aizdevumu, no vienas puses, un kopējo esošo atmaksas un
izmaksu vērtību, no otras puses, ir šāds:
|
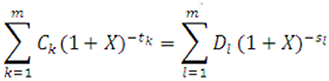 |
, kur |
X – gada procentu likme;
m – kredīta izmaksu kopējais skaits;
k – konkrētās kredīta izmaksas kārtas numurs, tātad 1 ≤ k ≤ m;
Ck – izmaksājamā kredīta k daļas apmērs;
tk – gados un gada daļās izteikts starplaiks starp pirmo
kredīta izmaksas datumu un katras nākamās kredīta daļas izmaksas datumu, tātad t1=0;
m' – atmaksas vai izmaksu maksājumu kopējais skaits;
l – konkrētā maksājuma vai izmaksu maksājuma kārtas numurs;
Dl – maksājuma vai izmaksu maksājuma summa;
sl – gados un gada daļās izteikts starplaiks starp pirmās
kredīta izņemšanas datumu un katra kredīta atmaksas maksājuma vai izmaksu
maksājuma datumu.
2. Aprēķinot gada procentu likmi, ņem vērā šādus nosacījumus:
2.1. summas, ko maksā abas puses, dažādos laikos var būt atšķirīgas, un tās
var maksāt atšķirīgos laika intervālos;
2.2. procentu likmes aprēķināšanas sākuma datums ir pirmās kredīta daļas
izmaksas diena;
2.3. intervāli starp datumiem, kas lietoti aprēķinos, izsakāmi gados vai gada
daļās, par gadu pieņemot standarta gadu ar 365 dienām (vai 366 dienām garajā
gadā), 52 nedēļām vai 12 vienādiem mēnešiem (vienādā mēnesī ir 30,41666 dienas
(365/12) neatkarīgi no tā, vai tas ir garais gads). Ja kreditēšanas līgumiem,
kuri noslēgti nekustamā īpašuma iegādei vai kuru atmaksa ir nodrošināta ar
nekustamā īpašuma hipotēku, laika intervālus starp datumiem, ko izmanto
aprēķinos, nevar izteikt nedēļās, mēnešos vai gados kā veselu skaitli, šos
intervālus izsaka vienā no minētajiem laikposmiem kā veselu skaitli kopā ar
dienu skaitu. Ja izmanto dienas:
2.3.1. skaita katru dienu, tostarp nedēļas nogales un brīvdienas;
2.3.2. vienādus laikposmus un pēc tam dienas skaita atpakaļ līdz kredīta
sākotnējās izņemšanas dienai;
2.3.3. dienu laikposma ilgumu aprēķina, neieskaitot pirmo dienu un ieskaitot
pēdējo dienu, un izsaka gados, dalot šo periodu ar pilna gada dienu skaitu (365
vai 366 dienām), skaitot atpakaļ no pēdējās dienas līdz tai pašai dienai
iepriekšējā gadā;
2.4. aprēķina rezultāts izsakāms ar precizitāti vismaz līdz vienai
decimāldaļai aiz komata (ja otrais cipars aiz komata ir 5 vai lielāks, pirmais
cipars aiz komata noapaļojams uz augšu);
2.5. šā pielikuma 1. punktā minēto gada procentu likmes aprēķina vienādojumu
var pārveidot, izmantojot vienu summu un plūsmu jēdzienu (Ak),
kas būs pozitīva vai negatīva (samaksāta vai saņemta laikposmos no 1 līdz k, kas
izteikti gados):
|
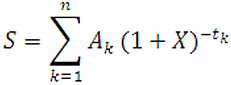 |
, kur |
S – esošā plūsmu bilance. Ja mērķis ir saglabāt plūsmu līdzvērtīgumu, tā
vērtība būs nulle.
3. Aprēķinot gada procentu likmi (izņemot gada procentu likmi kreditēšanas
līgumiem, kuri noslēgti nekustamā īpašuma iegādei vai kuru atmaksa ir
nodrošināta ar nekustamā īpašuma hipotēku), var izmantot šādus papildu
pieņēmumus:
3.1. ja kreditēšanas līgumā patērētājam piešķirta kredīta izņemšanas brīvība,
kopējo kredīta summu uzskata par izņemtu nekavējoties un pilnībā;
3.2. ja kreditēšanas līgumā patērētājam kopumā piešķirta kredīta izņemšanas
brīvība, taču dažādiem kredīta izņemšanas veidiem paredzēts ierobežojums
attiecībā uz summu un laikposmu, kopējo kredīta summu uzskata par izņemtu
kreditēšanas līgumā norādītajā agrākajā datumā un saskaņā ar tajā minētajiem
kredīta izņemšanas ierobežojumiem;
3.3. ja kreditēšanas līgumā ir paredzēti dažādi kredīta izņemšanas veidi ar
dažādām maksām vai aizņēmuma likmēm, kopējo kredīta summu uzskata par izņemtu ar
visaugstāko maksu un aizņēmuma likmi, kas tiek piemērota visbiežāk izmantojamiem
kredīta izmaksas veidiem konkrētam kreditēšanas līgumam;
3.4. pārsnieguma (overdraft) kreditēšanas līgumiem kredīta kopējo
summu uzskata par izmaksātu pilnībā un par visu kreditēšanas līgumā paredzēto
laikposmu. Ja kreditēšanas līguma darbības ilgums nav noteikts, gada procentu
likmi aprēķina, pieņemot, ka kredīts jāatmaksā triju mēnešu laikā;
3.5. beztermiņa kreditēšanas līgumiem (izņemot pārsnieguma (overdraft)
kreditēšanas līgumus), kuriem nav noteikts termiņš un saskaņā ar kuriem kredīti
noteiktā termiņā vai pēc noteikta laika jāatmaksā pilnā apmērā, taču pēc
atmaksas tos var atkārtoti izņemt, gada procentu likmi aprēķina, pieņemot, ka:
3.5.1. kredīts ir piešķirts uz gadu, skaitot no sākotnējās izņemšanas dienas,
un patērētāja pēdējais maksājums dzēš iespējamo kredīta kopējās summas, procentu
un citu maksu atlikumu;
3.5.2. patērētājs atmaksā kredīta kopējo summu, veicot vienādus ikmēneša
maksājumus, atmaksu sākot mēnesi pēc sākotnējās kredīta izņemšanas dienas. Tomēr
gadījumos, ja katrā maksājuma periodā kredīta kopējā summa ar vienu maksājumu
jāatmaksā pilnībā, pieņem, ka turpmāka visas kredīta kopējās summas izņemšana un
atmaksa, ko veic patērētājs, notiek gada laikā. Procentus un citas maksas
piemēro atbilstoši minētajai kredīta kopējās summas izņemšanai un atmaksai un
saskaņā ar kreditēšanas līguma nosacījumiem;
3.6. attiecībā uz kreditēšanas līgumiem (izņemot pārsnieguma (overdraft)
kreditēšanas līgumus un beztermiņa kreditēšanas līgumus, kas minēti šā pielikuma
3.4. un 3.5. apakšpunktā paredzētajos pieņēmumos) gada procentu likmes aprēķinam
spēkā ir šādi nosacījumi:
3.6.1. ja nevar noteikt datumu vai patērētāja veicamā kredīta kopējās summas
atmaksas maksājuma apmēru, pieņem, ka atmaksa veicama agrākajā kreditēšanas
līgumā norādītajā datumā un tās apmērs atbilst mazākajai kreditēšanas līgumā
noteiktajai atmaksas summai;
3.6.2. ja nav zināms kreditēšanas līguma noslēgšanas datums, pieņem, ka
kredīts pirmo reizi izņemts dienā, kas atbilst īsākajam intervālam starp to
dienu, kad noslēgts līgums, un dienu, kad patērētājam jāveic pirmais maksājums;
3.7. ja, pamatojoties uz kreditēšanas līgumu vai pieņēmumiem, kas minēti šā
pielikuma 3.4., 3.5. un 3.6. apakšpunktā, nevar noteikt patērētāja veicamā
maksājuma dienu vai apmēru, pieņem, ka maksājums veicams saskaņā ar kredīta
devēja noteiktajiem termiņiem un nosacījumiem. Ja tie nav zināmi, gada procentu
likmi aprēķina, pieņemot, ka:
3.7.1. procentus atmaksā reizē ar kredīta kopējās summas atmaksas maksājumu;
3.7.2. tādu maksu samaksu, kas nav procentu maksājumi un kas izteiktas kā
viena summa, veic kreditēšanas līguma noslēgšanas dienā;
3.7.3. tādu maksu samaksa, kas nav procentu maksājumi un kas izteiktas kā
vairāki maksājumi, veicama regulāri ar vienādiem laika intervāliem, sākot no
pirmās kredīta kopējās summas atmaksas maksājuma dienas, un, ja šādu maksājumu
apmērs nav zināms, pieņem, ka tie ir vienāda apmēra;
3.7.4. ar pēdējo maksājumu tiek dzēsts iespējamais kredīta kopējās summas,
procentu un citu maksu atlikums;
3.8. ja puses vēl nav vienojušās par kredīta maksimālo summu, par maksimālo
summu uzskata 1 500 euro;
3.9. ja atsevišķam kreditēšanas līguma darbības laikposmam vai atsevišķai
kredīta summai piemēro atšķirīgas procentu likmes un maksas, gada procentu
likmes aprēķinam izmanto augstāko procentu likmi un maksas visa kreditēšanas
līguma darbības laikā;
3.10. kreditēšanas līgumiem, kuriem fiksētā aizņēmuma likme ir noteikta tikai
attiecībā uz kreditēšanas līguma darbības sākotnējo laikposmu, kura beigās
nosaka jaunu aizņēmuma likmi un to turpmāk periodiski pārskata atbilstoši
rādītājam, par kuru puses vienojušās kreditēšanas līgumā, gada procentu likmi
aprēķina, pamatojoties uz pieņēmumu, ka fiksētā aizņēmuma likmes laikposma
beigās mainīgā aizņēmuma likme ir tāda pati kā gada procentu likmes
aprēķināšanas brīdī, pamatojoties uz tā rādītāja vērtību attiecīgajā laikā, par
kuru puses vienojušās kreditēšanas līgumā.
4. Aprēķinot gada procentu likmi kreditēšanas līgumiem, kuri noslēgti
nekustamā īpašuma iegādei vai kuru atmaksa ir nodrošināta ar nekustamā īpašuma
hipotēku, var tikt izmantoti šādi papildu pieņēmumi:
4.1. ja kreditēšanas līgumā patērētājam piešķirta kredīta izņemšanas brīvība,
kopējo kredīta summu uzskata par izņemtu nekavējoties un pilnībā;
4.2. ja kreditēšanas līgumā ir paredzēti dažādi kredīta izņemšanas veidi ar
dažādām maksām vai aizņēmuma likmēm, kopējo kredīta summu uzskata par izņemtu ar
visaugstāko maksu un aizņēmuma likmi, kas tiek piemērota visbiežāk izmantojamiem
kredīta izmaksas veidiem konkrētam kreditēšanas līgumam;
4.3. ja kreditēšanas līgumā patērētājam kopumā piešķirta kredīta izņemšanas
brīvība, taču dažādiem kredīta izņemšanas veidiem paredzēts ierobežojums
attiecībā uz summu un laikposmu, kopējo kredīta summu uzskata par izņemtu
kreditēšanas līgumā norādītajā agrākajā datumā un saskaņā ar tajā minētajiem
kredīta izņemšanas ierobežojumiem;
4.4. ja atsevišķam kreditēšanas līguma darbības laikposmam vai atsevišķai
kredīta summai piemēro atšķirīgas procentu likmes un maksas, gada procentu
likmes aprēķinam izmanto augstāko procentu likmi un maksas visa kreditēšanas
līguma darbības laikā;
4.5. kreditēšanas līgumiem, kuriem fiksētā aizņēmuma likme ir noteikta tikai
attiecībā uz kreditēšanas līguma darbības sākotnējo laikposmu, kura beigās
nosaka jaunu aizņēmuma likmi un to turpmāk periodiski pārskata atbilstoši
rādītājam, par kuru puses vienojušās kreditēšanas līgumā, vai bāzes procentu
likmei (Euribor vai citai), gada procentu likmi aprēķina, pamatojoties uz
pieņēmumu, ka fiksētā aizņēmuma likmes laikposma beigās mainīgā aizņēmuma likme
ir tāda pati kā gada procentu likmes aprēķināšanas brīdī, pamatojoties uz tā
rādītāja vērtību attiecīgajā laikā, par kuru puses vienojušās kreditēšanas
līgumā, vai bāzes procentu likmei (Euribor vai citai), bet nav mazāka kā
fiksētā aizņēmuma likme;
4.6. ja puses vēl nav vienojušās par kredīta maksimālo summu, par maksimālo
summu uzskata 170 000 euro. Kreditēšanas līgumiem, kuru mērķis nav iegūt
vai saglabāt tiesības uz nekustamo īpašumu, pārsnieguma kredītiem, kā arī
atliktā maksājuma debeta kartēm vai kredītkartēm par maksimālo summu uzskata 1
500 euro (šo pieņēmumu neattiecina uz kreditēšanas līgumiem, kas kalpo kā
garantija citam atsevišķam papildu darījumam, kur kredīta kopējo summu, kas ir
nodrošināta ar nekustamo īpašumu, izmanto tikai tad, ja iestājas kreditēšanas
līgumā paredzētais notikums vai notikumi);
4.7. attiecībā uz kreditēšanas līgumiem (izņemot pārsnieguma (overdraft)
kreditēšanas līgumus, kreditēšanas līgumus, kuriem nav noteikta termiņa vai kuri
ir jāatmaksā 12 mēnešu laikā un kurus patērētājs izmanto kā pagaidu finansēšanas
risinājumu, kamēr tas pāriet uz citu nekustamā īpašuma finansēšanas shēmu
(pagaidu aizdevumi), dalīta kapitāla kreditēšanas līgumus, kur atmaksājamās
kredīta kopējās summas pamatā ir līgumā paredzētā procentuālā daļa no nekustamā
īpašuma vērtības kredīta kopējās summas atmaksas vai atmaksas maksājumu
veikšanas brīdī, kreditēšanas līgumus, kas kalpo kā garantija citam atsevišķam
papildu darījumam, kur kredīta kopējo summu, kas ir nodrošināta ar nekustamo
īpašumu, izmanto tikai tad, ja iestājas kreditēšanas līgumā paredzētais notikums
vai notikumi, un beztermiņa kreditēšanas līgumus, kas minēti šā pielikuma 4.9.,
4.10., 4.11., 4.12. un 4.13. apakšpunktā paredzētajos pieņēmumos) gada procentu
likmes aprēķinam spēkā ir šādi nosacījumi:
4.7.1. ja nevar noteikt datumu vai patērētāja veicamā kredīta kopējās summas
atmaksas maksājuma apmēru, pieņem, ka atmaksa veicama agrākajā kreditēšanas
līgumā norādītajā datumā un tās apmērs atbilst mazākajai kreditēšanas līgumā
noteiktajai atmaksas summai;
4.7.2. ja nevar noteikt laika intervālu starp kredīta sākotnējās izņemšanas
datumu un patērētāja veicamā pirmā maksājuma datumu, pieņem, ka tas ir īsākais
laika intervāls;
4.8. ja, pamatojoties uz kreditēšanas līgumu vai pieņēmumiem, kas minēti šā
pielikuma 4.7., 4.9., 4.10., 4.11., 4.12. un 4.13. apakšpunktā, nevar noteikt
patērētāja veicamā maksājuma dienu vai apmēru, pieņem, ka maksājums veicams
saskaņā ar kredīta devēja noteiktajiem termiņiem un nosacījumiem. Ja tie nav
zināmi, gada procentu likmi aprēķina, pieņemot, ka:
4.8.1. procentus atmaksā reizē ar kredīta kopējās summas atmaksas maksājumu;
4.8.2. tādu maksu samaksu, kas nav procentu maksājumi un kas izteiktas kā
viena summa, veic kreditēšanas līguma noslēgšanas dienā;
4.8.3. tādu maksu samaksa, kas nav procentu maksājumi un kas izteiktas kā
vairāki maksājumi, veicama regulāri ar vienādiem laika intervāliem, sākot no
pirmās kredīta kopējās summas atmaksas maksājuma dienas, un, ja šādu maksājumu
apmērs nav zināms, pieņem, ka tie ir vienāda apmēra;
4.8.4. ar pēdējo maksājumu tiek dzēsts iespējamais kredīta kopējās summas,
procentu un citu maksu atlikums;
4.9. pārsnieguma (overdraft) kreditēšanas līgumiem kredīta kopējo
summu uzskata par izmaksātu pilnībā un par visu kreditēšanas līgumā paredzēto
laikposmu. Ja kreditēšanas līguma darbības ilgums nav noteikts, gada procentu
likmi aprēķina, pieņemot, ka kredīts jāatmaksā triju mēnešu laikā;
4.10. attiecībā uz kreditēšanas līgumiem, kuriem nav noteikta termiņa vai
kuri ir jāatmaksā 12 mēnešu laikā un kurus patērētājs izmanto kā pagaidu
finansēšanas risinājumu, kamēr tas pāriet uz citu nekustamā īpašuma finansēšanas
shēmu (pagaidu aizdevums), kredīta kopējo summu uzskata par izmaksātu pilnībā un
par visu kreditēšanas līgumā paredzēto laikposmu. Ja kreditēšanas līguma
darbības ilgums nav noteikts, gada procentu likmi aprēķina, pieņemot, ka kredīts
jāatmaksā 12 mēnešu laikā;
4.11. beztermiņa kreditēšanas līgumiem (izņemot pārsnieguma (overdraft)
kreditēšanas līgumus un kreditēšanas līgumus, kuriem nav noteikta termiņa vai
kuri ir jāatmaksā 12 mēnešu laikā un kurus patērētājs izmanto kā pagaidu
finansēšanas risinājumu, kamēr tas pāriet uz citu nekustamā īpašuma finansēšanas
shēmu (pagaidu aizdevumi)) jeb līgumiem, kuriem nav noteikts termiņš un saskaņā
ar kuriem kredīti noteiktā termiņā vai pēc noteikta laika jāatmaksā pilnā
apmērā, taču pēc atmaksas tos var atkārtoti izņemt, gada procentu likmi
aprēķina, pieņemot, ka:
4.11.1. kreditēšanas līgumiem, kuru mērķis ir iegūt vai paturēt tiesības uz
nekustamo īpašumu, kredītu piešķir uz 20 gadiem, skaitot no sākotnējās
izņemšanas dienas, un patērētāja pēdējais maksājums dzēš iespējamo kredīta
kopējās summas, procentu un citu maksu (ja tādas ir paredzētas saskaņā ar
kreditēšanas līgumu) atlikumu. Ja kreditēšanas līguma mērķis nav iegūt vai
saglabāt tiesības uz nekustamo īpašumu vai kreditēšanas līguma gadījumā, kur
kredītu izņem ar atliktā maksājuma debeta kartēm vai kredītkartēm, šis laikposms
ir viens gads;
4.11.2. patērētājs atmaksā kredīta kopējo summu, veicot vienādus ikmēneša
maksājumus, atmaksu sākot mēnesi pēc sākotnējās kredīta izņemšanas dienas. Tomēr
gadījumos, ja katrā maksājuma periodā kredīta kopējā summa ar vienu maksājumu
jāatmaksā pilnībā, pieņem, ka turpmākā visas kredīta kopējās summas izņemšana un
atmaksa, ko veic patērētājs, notiek gada laikā. Procentus un citas maksas
piemēro atbilstoši minētajai kredīta kopējās summas izņemšanai un atmaksai un
saskaņā ar kreditēšanas līguma nosacījumiem;
4.12. attiecībā uz kreditēšanas līgumiem, kas kalpo kā garantija citam
atsevišķam papildu darījumam, kur kredīta kopējo summu, kas ir nodrošināta ar
nekustamo īpašumu, izmanto tikai tad, ja iestājas kreditēšanas līgumā
paredzētais notikums vai notikumi, uzskata, ka kredīta kopējā summa ir izņemta
pilnībā kā viena summa ne agrāk kā vienā no šādiem termiņiem:
4.12.1. vēlākajā izņemšanas datumā, kas ir pieļaujams saskaņā ar kreditēšanas
līgumu, kas ir iespējamo saistību vai garantijas potenciālais avots;
4.12.2. pārjaunojamam kreditēšanas līgumam – sākotnējā laikposma beigās pirms
līguma pagarināšanas;
4.13. attiecībā uz dalīta kapitāla kreditēšanas līgumiem, kur atmaksājamās
kredīta kopējās summas pamatā ir līgumā paredzētā procentuālā daļa no nekustamā
īpašuma vērtības kredīta kopējās summas atmaksas vai atmaksas maksājumu
veikšanas brīdī:
4.13.1. patērētāju maksājumus uzskata par veiktiem vēlākajā datumā vai
datumos, kas ir pieļaujami saskaņā ar kreditēšanas līgumu;
4.13.2. uzskata, ka tāda nekustamā īpašuma vērtības pieaugums, ar kuru
nodrošina dalīta īpašuma kreditēšanas līgumu, un jebkura līgumā minētā
inflācijas indeksa līmeņa pieaugums procentos ir procenti, kas vienādi ar
augstāko pašreizējo centrālās bankas mērķa inflācijas līmeni vai inflācijas
līmeni dalībvalstī, kur nekustamais īpašums atrodas kreditēšanas līguma
noslēgšanas brīdī, vai 0 %, ja minētie procenti ir negatīvi."
2. pielikums
Ministru kabineta
2026. gada 15. septembra
noteikumiem Nr. 543
"3. pielikums
Ministru kabineta
2016. gada 25. oktobra
noteikumiem Nr. 691
Eiropas patēriņa kredīta standartinformācija
Galvenā informācija
Pirmā daļa (vienmēr veidlapas pirmajā lappusē)
| Kredīta devējs |
[Nosaukums, reģistrācijas numurs] |
| Attiecīgā gadījumā: Kredīta
starpnieks |
[Nosaukums, reģistrācijas numurs (fiziskai
personai – vārds, uzvārds)] |
| Kredīta kopējā summa |
|
| Kreditēšanas līguma darbības ilgums |
|
| Aizņēmuma likme vai – attiecīgā gadījumā –
dažādas aizņēmuma likmes, kas tiek piemērotas kreditēšanas līgumam |
[% – fiksēta
– mainīga
– laikposmi] |
| Gada procentu likme (GPL) |
|
| Kopējā summa, kas jums būs jāmaksā |
[Kredīta kopējās summas un kredīta kopējo
izmaksu patērētājam summa] |
| Attiecīgā gadījumā: Kredīts, kas
piešķirts atlikta maksājuma veidā par konkrētām precēm vai konkrētiem
pakalpojumiem vai ir saistīts ar konkrētu preču piegādi vai konkrētu
pakalpojumu sniegšanu
Preces/pakalpojuma nosaukums
Cena naudas izteiksmē |
|
| Izmaksas maksājumu kavējumu gadījumā |
Maksājumu kavējumu gadījumā jums aprēķinās
[... (piemērojamā procentu likme un procedūra tās koriģēšanai, kā arī –
attiecīgā gadījumā – maksa par saistību nepildīšanu)] |
Otrā daļa (Ja turpmāk minētos elementus nevar uzskatāmi norādīt vienā
lappusē, tos norāda veidlapas pirmās daļas otrajā lappusē)
| Patērētāja iemaksas un – attiecīgā gadījumā
– iemaksu veikšanas kārtība |
Jums būs jāveic šādi maksājumi: [To
iemaksu summa, skaits un biežums, kuras jāveic patērētājam]
Procenti un/vai maksas, kas būs maksājami šādā veidā: [...] |
| Brīdinājums par iztrūkstošu maksājumu vai
maksājumu kavējumu sekām |
|
| Atteikuma tiesības |
Jā/nē |
| Pirmstermiņa atmaksa Attiecīgā
gadījumā:
Pirmstermiņa atmaksas gadījumā kredīta devējam ir tiesības uz
kompensāciju |
Jā |
| Kredīta devējs Ģeogrāfiskā adrese
Tālruņa numurs
E-pasta adrese
Tīmekļvietnes adrese* |
|
| Attiecīgā gadījumā: Kredīta
starpnieks
Ģeogrāfiskā adrese
Tālruņa numurs
E-pasta adrese
Tīmekļvietnes adrese* |
|
Piezīmes.
1. * Šīs ziņas par kredīta devēju nav obligātas.
2. Ja ir norāde "attiecīgā gadījumā", kredīta devējam ir jāaizpilda aile, ja šī
informācija attiecas uz kredīta pakalpojumu, vai jāizdzēš attiecīgā informācija
vai visa attiecīgā aile, ja informācija neattiecas uz attiecīgo kredīta veidu.
3. Norādes kvadrātiekavās ir paskaidrojums kredīta devējam, un tās ir
aizstājamas ar attiecīgo informāciju.
Papildinformācija par kreditēšanas līgumu
1. Kredītprodukta galveno iezīmju apraksts
| Kredīta veids |
|
| Kredīta izņemšanas noteikumi Attiecīgā
gadījumā:
Citi kredīta izņemšanas mehānismi attiecīgajam kreditēšanas līguma
veidam var radīt augstākas gada procentu likmes |
[Ja kreditēšanas līgumā ir paredzēti dažādi
kredīta izņemšanas veidi ar dažādām maksām vai aizņēmuma likmēm un
kredīta devējs izmanto Ministru kabineta 2016. gada 25. oktobra
noteikumu Nr. 691 "Noteikumi par patērētāja kreditēšanu" (turpmāk – MK
noteikumi Nr. 691) 1. pielikuma 3.2. apakšpunktā minēto pieņēmumu,
iekļauj norādi par to, ka tad, ja attiecīgajam kreditēšanas līguma
veidam izmantos citus izņemšanas mehānismus, var tikt piemērotas
augstākas gada procentu likmes] |
| Attiecīgā gadījumā: Nepieciešamās
garantijas |
[Garantijas veids] |
| Attiecīgā gadījumā: Atmaksājumus
nenovirza tūlītējai kapitāla amortizācijai |
|
| Attiecīgā gadījumā: Cena tika
personalizēta, pamatojoties uz automatizēti pieņemtu lēmumu |
|
2. Kredīta izmaksas
| Attiecīgā gadījumā: Dažādas
aizņēmuma likmes, kas attiecas uz kreditēšanas līgumu |
[% – fiksēta
– mainīga (ar indeksu vai standarta procentu likmi, kas piemērojama
sākotnējai aizņēmuma likmei)
– laikposmi
– nosacījumi, kas reglamentē katras aizņēmuma likmes piemērošanu
– laikposmi, nosacījumi un procedūras katras aizņēmuma likmes maiņai] |
| Reprezentatīvs piemērs, kas parāda gada
procentu likmi (GPL) un kopējo summu, kas jāmaksā patērētājam |
[% Reprezentatīvs piemērs, kas parāda visus
pieņēmumus, kuri izmantoti, lai aprēķinātu šeit norādāmo gada procentu
likmi] |
| Vai, lai saņemtu kredītu vai lai to saņemtu
saskaņā ar izsludinātajiem noteikumiem, ir obligāti jāizmanto: –
apdrošināšana, ar ko garantē kredītu, vai
– kāds cits papildpakalpojuma līgums? |
Jā vai nē [ja atbilde ir jā, norāda apdrošināšanas veidu]
Jā vai nē [ja atbilde ir jā, norāda papildpakalpojuma veidu]
|
| Saistītās izmaksas |
|
| Attiecīgā gadījumā: Tādas maksas
par viena vai vairāku kontu uzturēšanu, kas nepieciešamas, lai
reģistrētu gan maksājumu operācijas, gan kredīta izņemšanas operācijas |
|
| Attiecīgā gadījumā: Īpaša norēķinu
līdzekļa izmantošanas izmaksu apjoms (piemēram, kredītkarte) |
|
| Attiecīgā gadījumā: Jebkādas citas
izmaksas, kas izriet no kreditēšanas līguma |
|
| Attiecīgā gadījumā: Nosacījumi,
kas ļauj mainīt minētās izmaksas, kuras saistītas ar kreditēšanas līgumu |
|
| Attiecīgā gadījumā: Pienākums
apmaksāt notāra izmaksas |
|
3. Citi svarīgi juridiski aspekti
| Attiecīgā gadījumā: Pirmstermiņa
atmaksas gadījumā kredīta devējam ir tiesības uz kompensāciju |
[Kompensācijas noteikšana (aprēķinu metode)
saskaņā ar MK noteikumu Nr. 691 102. punktā norādīto kārtību] |
| Datubāzes izmantošana |
|
| Tiesības saņemt kreditēšanas līguma
projektu |
|
| Attiecīgā gadījumā: Laikposms,
kurā kredīta devējam ir saistoša pirms līguma slēgšanas sniegtā
informācija |
Šajā veidlapā iekļautā informācija ir
derīga no […] līdz […]. |
| Par tiesību aizsardzības līdzekļiem |
[Ārpustiesas strīdu izskatīšanas mehānisms
patērētājam un kā šim mehānismam piekļūt] |
| Brīdinājums par juridiskajām un
finansiālajām sekām, kas rodas, ja netiek pildītas saistības |
|
| Atmaksas grafiks |
[Atmaksas grafiks, kurā norādīti visi
maksājumi un atmaksājumi, kas patērētājam jāveic kreditēšanas līguma
darbības laikā, tostarp maksājumi par jebkādiem papildpakalpojumiem] |
4. (Attiecīgā gadījumā) Papildinformācija finanšu pakalpojumu
tālpārdošanas gadījumā
| a) Informācija par kredīta devēju |
|
| Kredīta devēja pārstāvis jūsu dzīvesvietas
dalībvalstī Adrese
Tālruņa numurs
E-pasta adrese
Tīmekļvietnes adrese* |
[Identitāte] [Ģeogrāfiskā adrese
kontaktiem ar patērētāju] |
| Reģistrācija |
[Komercreģistrs, kurā kredīta devējs ir
reģistrēts, un tā reģistrācijas numurs vai līdzvērtīgs identifikācijas
līdzeklis minētajā reģistrā] |
| Uzraudzības iestāde |
|
| b) Informācija par kreditēšanas līgumu |
|
| Atteikuma tiesību izmantošana |
[Praktiski norādījumi par atteikuma tiesību
izmantošanu, cita starpā norādot laikposmu šo tiesību izmantošanai,
adresi, uz kādu būtu jāsūta paziņojums par atteikuma tiesību
izmantošanu, un atteikuma tiesību neizmantošanas sekas] |
| Tiesību akti, ko kredīta devējs izmantojis
kā pamatu attiecību veidošanai ar jums pirms kreditēšanas līguma
noslēgšanas |
|
| Noteikums par tiesību aktiem, ko piemēro
kreditēšanas līgumam, un/vai kompetentā tiesa |
[Norāda attiecīgo noteikumu] |
| Valodu režīms |
Informācija un līguma noteikumi būs
[attiecīgā valoda] valodā. Ja piekrītat, mēs kreditēšanas līguma
darbības termiņa laikā sazināsimies [attiecīgā(-ās) valoda(-as)]
valodā(-ās) |
"
3. pielikums
Ministru kabineta
2026. gada 15. septembra
noteikumiem Nr. 543
"4. pielikums
Ministru kabineta
2016. gada 25. oktobra
noteikumiem Nr. 691
Eiropas patēriņa kredīta informācija par pārsnieguma kredītu,
biedru labuma organizāciju piešķirtu kredītu vai kreditēšanas līgumiem sākotnējā
kreditēšanas līguma saistību izpildei
Galvenā informācija
Pirmā daļa (vienmēr veidlapas pirmajā lappusē)
| Kredīta devējs Attiecīgā gadījumā:
Kredīta starpnieks |
[Nosaukums, reģistrācijas numurs]
[Nosaukums, reģistrācijas numurs] |
| Kredīta kopējā summa |
|
| Kreditēšanas līguma darbības ilgums |
|
| Aizņēmuma likme vai – attiecīgā gadījumā –
dažādas aizņēmuma likmes, kas tiek piemērotas kreditēšanas līgumam |
[% – fiksēta
– mainīga
– laikposmi] |
| Gada procentu likme (GPL) |
|
| Kopējā summa, kas jums būs jāmaksā |
[Kredīta kopējās summas un kredīta kopējo
izmaksu patērētājam summa] |
| Attiecīgā gadījumā: Kredīts, kas
piešķirts atlikta maksājuma veidā par konkrētām precēm vai konkrētiem
pakalpojumiem vai ir saistīts ar konkrētu preču piegādi vai konkrētu
pakalpojumu sniegšanu
Preces/pakalpojuma nosaukums
Cena naudas izteiksmē |
|
| Izmaksas maksājumu kavējumu gadījumā |
Maksājumu kavējumu gadījumā jums aprēķinās
[... (piemērojamā procentu likme un procedūra tās koriģēšanai, kā arī –
attiecīgā gadījumā – maksa par saistību nepildīšanu)] |
Otrā daļa (Ja turpmāk minētos elementus nevar uzskatāmi norādīt vienā
lappusē, tos norāda veidlapas pirmās daļas otrajā lappusē)
| Patērētāja iemaksas un – attiecīgā gadījumā
– iemaksu veikšanas kārtība |
Jums būs jāveic šādi maksājumi: [To
iemaksu summa, skaits un biežums, kuras jāveic patērētājam]
Procenti un/vai maksas, kas būs maksājami šādā veidā: [...] |
| Brīdinājums par iztrūkstošu maksājumu vai
maksājumu kavējumu sekām |
|
| Atteikuma tiesības |
Jā/nē |
| Pirmstermiņa atmaksa Attiecīgā
gadījumā:
Pirmstermiņa atmaksas gadījumā kredīta devējam ir tiesības uz
kompensāciju |
Jā |
| Kredīta devējs Ģeogrāfiskā adrese
Tālruņa numurs
E-pasta adrese
Tīmekļvietnes adrese* |
|
| Attiecīgā gadījumā: Kredīta
starpnieks
Ģeogrāfiskā adrese
Tālruņa numurs
E-pasta adrese
Tīmekļvietnes adrese* |
|
Piezīmes.
1. * Šīs ziņas par kredīta devēju nav obligātas.
2. Ja ir norāde "attiecīgā gadījumā", kredīta devējam ir jāaizpilda aile, ja šī
informācija attiecas uz kredīta pakalpojumu, vai jāizdzēš attiecīgā informācija
vai visa attiecīgā aile, ja informācija neattiecas uz attiecīgo kredīta veidu.
3. Norādes kvadrātiekavās ir paskaidrojums kredīta devējam, un tās ir
aizstājamas ar attiecīgo informāciju.
Papildinformācija par kreditēšanas līgumu
1. Kredītprodukta galveno iezīmju apraksts
| Kredīta veids |
|
| Attiecīgā gadījumā: Norāde, ka
patērētājam jebkurā laikā var lūgt atmaksāt kredīta summu pilnā apmērā |
|
| Attiecīgā gadījumā: Cena tika
personalizēta, pamatojoties uz automatizēti pieņemtu lēmumu |
|
2. Kredīta izmaksas
| Attiecīgā gadījumā: Dažādas
aizņēmuma likmes, kas attiecas uz kreditēšanas līgumu |
[% – fiksēta
– mainīga (ar indeksu vai standarta procentu likmi, kas piemērojama
sākotnējai aizņēmuma likmei)
– laikposmi
– nosacījumi, kas reglamentē katras aizņēmuma likmes piemērošanu] |
| Reprezentatīvs piemērs, kas parāda gada
procentu likmi (GPL) un kopējo summu, kas jāmaksā patērētājam |
[% Reprezentatīvs piemērs, kas parāda visus
pieņēmumus, kuri izmantoti, lai aprēķinātu šeit norādāmo gada procentu
likmi] |
| Attiecīgā gadījumā: Izmaksas
Attiecīgā gadījumā:
Nosacījumi, kas ļauj šīs izmaksas mainīt |
[No kreditēšanas līguma noslēgšanas brīža
piemērojamās izmaksas] |
3. Citi svarīgi juridiski aspekti
| Kreditēšanas līguma izbeigšana |
[Nosacījumi un procedūra kreditēšanas
līguma izbeigšanai] |
| Attiecīgā gadījumā: Pirmstermiņa
atmaksas gadījumā kredīta devējam ir tiesības uz kompensāciju |
[Kompensācijas noteikšana (aprēķinu metode)
saskaņā ar Ministru kabineta 2016. gada 25. oktobra noteikumu Nr. 691
"Noteikumi par patērētāja kreditēšanu" 102. punktā norādīto kārtību] |
| Datubāzes izmantošana |
|
| Attiecīgā gadījumā: Laikposms,
kurā kredīta devējam ir saistoša pirms līguma slēgšanas sniegtā
informācija |
Šajā veidlapā iekļautā informācija ir
derīga no […] līdz […]. |
| Par tiesību aizsardzības līdzekļiem |
[Ārpustiesas strīdu izskatīšanas mehānisms
patērētājam un kā šim mehānismam piekļūt] |
| Brīdinājums par juridiskajām un
finansiālajām sekām, kas rodas, ja netiek pildītas saistības |
|
| Atmaksas grafiks |
[Atmaksas grafiks, kurā norādīti visi
maksājumi un atmaksājumi, kas patērētājam jāveic kreditēšanas līguma
darbības laikā, tostarp maksājumi par jebkādiem papildpakalpojumiem] |
4. (Attiecīgā gadījumā) Papildinformācija finanšu pakalpojumu
tālpārdošanas gadījumā
| a) Informācija par kredīta devēju |
|
| Kredīta devēja pārstāvis jūsu dzīvesvietas
dalībvalstī Adrese
Tālruņa numurs
E-pasta adrese
Tīmekļvietnes adrese* |
[Identitāte] [Ģeogrāfiskā adrese
kontaktiem ar patērētāju] |
| Reģistrācija |
[Komercreģistrs, kurā kredīta devējs ir
reģistrēts, un tā reģistrācijas numurs vai līdzvērtīgs identifikācijas
līdzeklis minētajā reģistrā] |
| Uzraudzības iestāde |
|
| b) Informācija par kreditēšanas līgumu |
|
| Atteikuma tiesību izmantošana |
[Praktiski norādījumi par atteikuma tiesību
izmantošanu, cita starpā norādot laikposmu šo tiesību izmantošanai,
adresi, uz kādu būtu jāsūta paziņojums par atteikuma tiesību
izmantošanu, un atteikuma tiesību neizmantošanas sekas] |
| Tiesību akti, ko kredīta devējs izmantojis
kā pamatu attiecību veidošanai ar jums pirms kreditēšanas līguma
noslēgšanas |
|
| Noteikums par tiesību aktiem, ko piemēro
kreditēšanas līgumam, un/vai kompetentā tiesa |
[Norāda attiecīgo noteikumu] |
| Valodu režīms |
Informācija un līguma noteikumi būs
[attiecīgā valoda] valodā. Ja piekrītat, mēs kreditēšanas līguma
darbības termiņa laikā sazināsimies [attiecīgā(-ās) valoda(-as)]
valodā(-ās) |
"